Inflacja objawia się jako wzrost cen czyli jest to spadek wartości pieniądza. Skumulowana inflacja w Polsce w latach 2020-2023 wyniosła 38%, co oznacza, że 100zł w 2020 roku było warte tyle co 72zł na koniec roku 2023. Przy średniej inflacji rocznej na poziomie 10% przez 6 lat wartość Twoich oszczędności spadnie o połowę (o ile ich nie zainwestujesz).
Sprawdź na naszym kalkulatorze oszczędzanie z IKZE.
Zapraszamy do lektury najnowszego komentarza rynkowego, w którym Prezes Michał Szymański oraz nasi zarządzający analizują obecny rynkowy paradoks: utrzymującą się siłę rynków akcji mimo rosnących rentowności obligacji i napięć geopolitycznych.
Paradoks rynków i „top-down” sprzyjający Polsce Jak zauważa Prezes Zarządu, Michał Szymański, wrzesień doskonale obnażył paradoks dzisiejszych rynków finansowych: pomimo przeceny obligacji i zawirowań geopolitycznych, giełdy akcyjne pozostają silne.
Polska gospodarka rozwija się w jednym z najwyższych temp w UE, a proces opanowania inflacji odbył się bez drastycznego spowolnienia.
Inwestorzy akcyjni, w przeciwieństwie do inwestorów z rynku długu, są mniej wrażliwi na wysoki deficyt budżetowy, który w krótkim terminie stymuluje zyski firm.
Dodatkowym katalizatorem dla polskiej giełdy będzie zaplanowane na styczeń 2027 roku uruchomienie Osobistych Kont Inwestycyjnych (OKI). Według badań zrealizowanych wspólnie z Akademią Leona Koźmińskiego, już 22% Polaków słyszało o tym programie, co stanowi świetny prognostyk dla jego sukcesu.
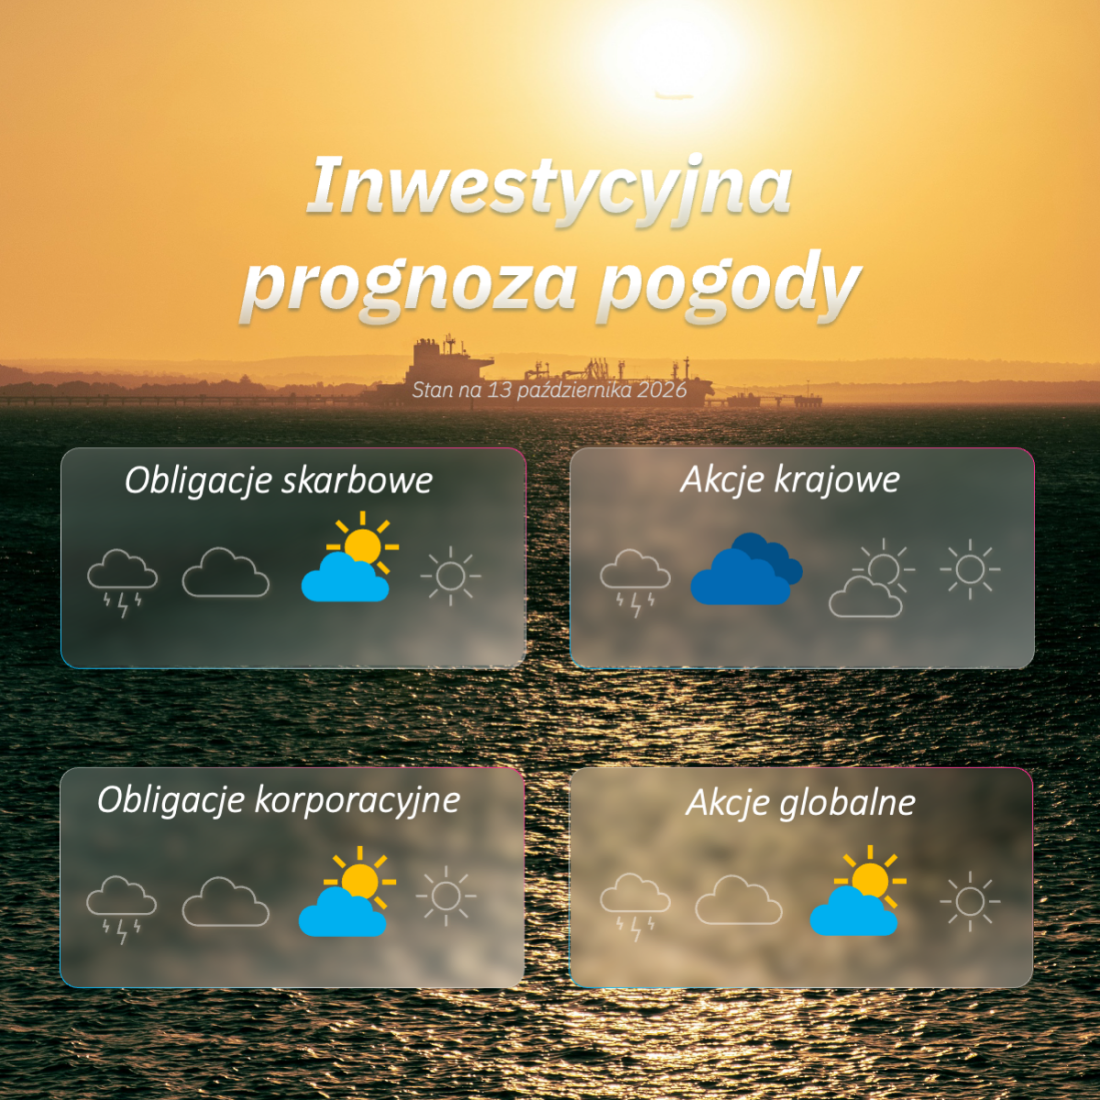
Dobre nastroje na krajowym parkiecie potwierdza Marek Kaźmierczak, który zwraca uwagę, że po czterech latach wzrostów sentyment inwestorów pozostaje „byczy”. Przestrzega jednak, że ewentualne utrzymanie się wysokich rentowności obligacji na rynkach bazowych to obecnie główny czynnik ryzyka.
Akcje globalne: powrót echa lat 90.
Na globalnych rynkach akcji inwestorzy wydają się ignorować wysokie stopy procentowe, napędzając wyceny w oczekiwaniu na potężny wzrost zysków związany z rozwojem sztucznej inteligencji (AI). Alan Witczak porównuje obecną sytuację do hossy technologicznej z końcówki lat 90.. Kapitał jest zasysany przez sektor AI, a sukcesy takich rozwiązań jak agent Muse od Meta Platforms pokazują, że technologia ta może wkrótce wywierać presję na tradycyjne modele biznesowe.
Trzy miesiące przeceny długu skarbowego i niezachwiany popyt na obligacje korporacyjne.
Zupełnie inne nastroje panują na rynku długu skarbowego. Fryderyk Krawczyk wskazuje, że wrzesień był już trzecim miesiącem wyprzedaży, a rentowność polskich 10-letnich papierów skarbowych wzrosła z 6,06% do 6,34%, testując nawet poziomy 6,50%.
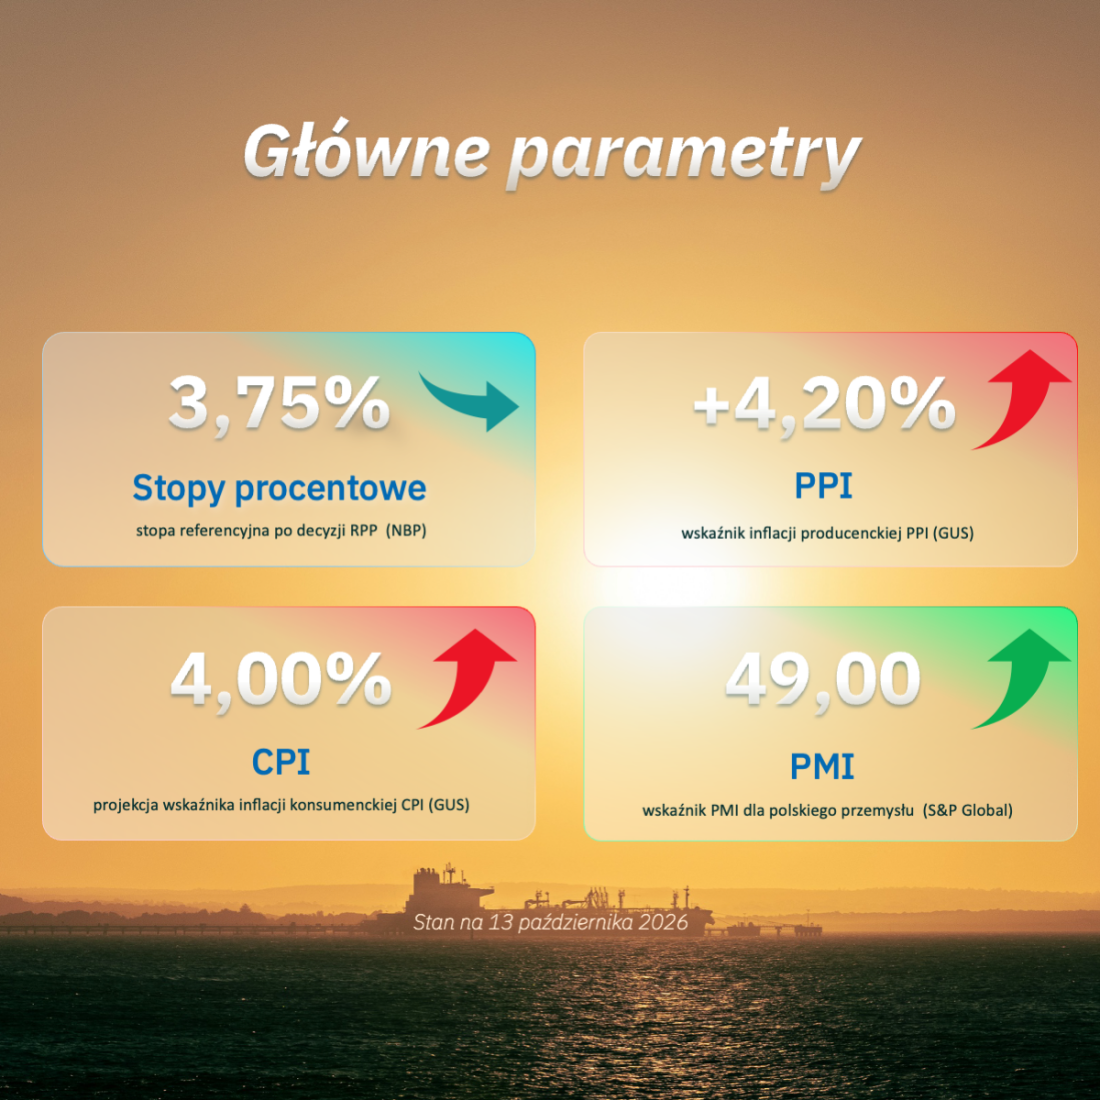
Przyczyniły się do tego obawy o inflację (wzrost CPI do 4,0%), konflikt w Zatoce Perskiej oraz polska ścieżka deficytu budżetowego.
Mimo to, rentowności w okolicach 6,50% stanowią atrakcyjną formę lokowania nadwyżek w dłuższym horyzoncie.
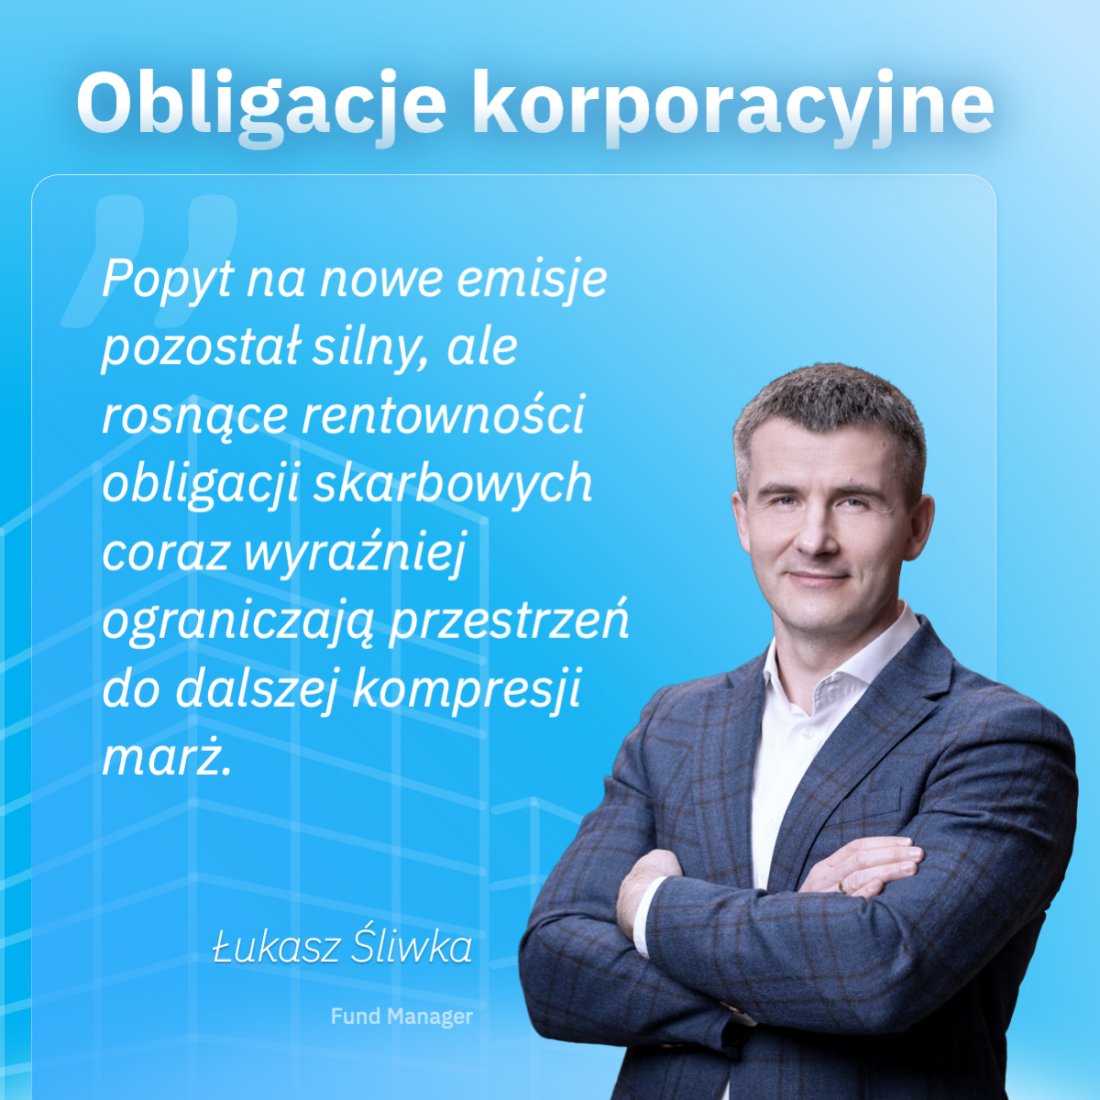
Z kolei Łukasz Śliwka raportuje, że presja na rynku skarbowym nie zniechęca inwestorów do długu korporacyjnego. Popyt na nowe emisje (np. PKO BP, Victoria Dom, Vehis Finanse) pozostaje wysoki, choć rosnące rentowności „skarbówek” ograniczają przestrzeń do dalszej kompresji marż i wymuszają na inwestorach wnikliwą analizę ryzyka kredytowego.
P.S. Październik to dla nas miesiąc szczególny – świętujemy 5. urodziny wejścia na rynek VIG / C-QUADRAT TFI!
Witryna internetowa https://www.vigcq-tfi.pl/ korzysta z plików cookies w celu usprawnienia obsługi użytkownika oraz optymalizacji korzystania z treści w niej zawartych, oraz by świadczyć usługi lepiej dostosowane do potrzeb użytkowników. Strona internetowa może wykorzystywać pliki cookies również do personalizacji reklam wyświetlanych użytkownikom, w tym w ramach usług dostarczanych na Stronie internetowej przez podmioty trzecie. W tych celach pliki cookies zbierają informacje o użytkownikach, ich zachowaniach oraz urządzeniach. Pliki cookies w określonych okolicznościach mogą zawierać również dane osobowe użytkowników.
Wybranie opcji “Akceptuję wszystkie” jest jednoznaczne z wyrażeniem zgody na stosowanie wszystkich plików cookies na Stronie internetowej. Wybierz “Ustawienia”, aby zapoznać się ze szczegółami i zarządzać opcjami wyboru plików cookies. Możesz dostosować swoje preferencje w każdym momencie.
Szczegółowe postanowienia dotyczące stosowania plików cookies na Stronie internetowej zostały opisane w Polityce prywatności.
Niezbędne 2
Umożliwiają prawidłowe wyświetlanie Strony internetowej oraz korzystanie z podstawowych funkcji i usług dostępnych w serwisie. Obejmują również pliki cookies służące zapamiętaniu ustawień wybranych przez użytkownika, w tym preferencji dotyczących cookies. Ich stosowanie nie wymaga zgody użytkownika. Nie można ich wyłączyć za pomocą mechanizmu zarządzania zgodami dostępnego na Stronie internetowej, przy czym użytkownik może zablokować je w ustawieniach przeglądarki, co może jednak wpłynąć na prawidłowe działanie Strony internetowej.
Plik wykorzystywany przez system zarządzania treścią w celu zapewnienia prawidłowego działania Strony internetowej.
Wygasa: Sesja
Typ: First-party cookie
Cookie manager
Plik wykorzystywany do zapamiętania wyborów użytkownika w zakresie zgód na stosowanie plików cookies.
Wygasa: 1 rok
Typ: First-party cookie
Statystyczne 7
Statystyczne / analityczne - wykorzystywane w celu zrozumienia, w jaki sposób użytkownicy korzystają ze Strony internetowej, tworzenia statystyk, analizy ruchu na Stronie internetowej oraz poprawy jej funkcjonalności i przejrzystości. Pliki te mogą wykorzystywać identyfikatory internetowe, w tym identyfikatory cookies, i są stosowane wyłącznie po wyrażeniu przez użytkownika zgody.
Plik wykorzystywany przez Google Analytics do rozróżniania użytkowników i generowania danych statystycznych dotyczących sposobu korzystania ze Strony internetowej.
Wygasa: 2 lata
Typ: First-party cookie
_gat
Plik wykorzystywany przez Google Analytics do ograniczenia liczby żądań.
Wygasa: 1 dzień
Typ: First-party cookie
_ga_#
Plik wykorzystywany przez Google Analytics do utrzymywania stanu sesji oraz zbierania danych statystycznych dotyczących korzystania ze Strony internetowej.
Wygasa: 2 lata
Typ: First-party cookie
_gid
Plik wykorzystywany przez Google Analytics do rozróżniania użytkowników.
Wygasa: 1 dzień
Typ: First-party cookie
1P_JAR
Plik służący celom statystycznym oraz śledzenia współczynnika konwersji
Wygasa: 30 dni od zakończenia sesji
Typ: Third-party cookie
NID
Zawiera indywidualny identyfikator służący zapamiętywaniu preferencji użytkownika oraz innych informacji.
Wygasa: 6 miesięcy od ostatniego użycia usługi przez użytkownika
Typ: Third-party cookie
Consent
Używany przez Google do przechowywania preferencji dotyczących zgody na pliki cookies.
Wygasa: 20 lat
Typ: Third-party cookie
Marketingowe 6
Marketingowe - wykorzystywane w celu prowadzenia działań marketingowych, pomiaru skuteczności kampanii reklamowych, prezentowania reklam w zewnętrznych serwisach internetowych i mediach społecznościowych oraz dostosowywania komunikatów reklamowych do preferencji użytkowników. Pliki cookies marketingowe są stosowane wyłącznie po wyrażeniu przez użytkownika zgody.
Plik wykorzystywany przez Google do wyświetlania reklam w serwisach innych niż Google, pomiaru skuteczności reklam oraz, w zależności od ustawień użytkownika, personalizacji reklam.
Wygasa: 13mcy od ostatniego użycia usługi w EOG, Szwajcarii i UK.
Plik wykorzystywany przez Meta Pixel do identyfikacji kliknięcia w reklamę i powiązania wizyty na Stronie internetowej z kampanią reklamową Meta, jeżeli użytkownik trafił na Stronę internetową za pośrednictwem reklamy Meta.
Wygasa: 90 dni
Typ: First-party cookie
Sb
Plik wykorzystywany przez Meta do przechowywania informacji dotyczących przeglądarki oraz wspierania bezpieczeństwa i integralności usług Meta.
Wygasa: 24 miesiące od ostatniego użycia usługi przez użytkownika
Typ: Third-party cookie
datr
Plik wykorzystywany przez Meta w celach bezpieczeństwa, w szczególności do przeciwdziałania nadużyciom i wyłudzeniom.
Wygasa: 24 miesiące od ostatniego użycia usługi przez użytkownika
Typ: Third-party cookie
wd
Plik wykorzystywany przez Meta do odczytywania parametrów wyświetlania, w tym rozdzielczości ekranu.
Wygasa: 1 tydzień
Typ: Third-party cookie
Fr
Plik wykorzystywany przez Meta, w zależności od wyborów użytkownika, do wyświetlania reklam, pomiaru ich skuteczności oraz poprawy adekwatności reklam.
Pliki cookies są to niewielkie pliki tekstowe zapisywane na urządzeniu końcowym użytkownika podczas korzystania ze Strony internetowej. Pliki cookies mogą być odczytywane przez Stronę internetową, która je utworzyła, a w przypadku cookies podmiotów trzecich również przez dostawców zewnętrznych usług wykorzystywanych na Stronie internetowej, na zasadach określonych przez tych dostawców.
Pliki cookies mogą umożliwiać rozpoznanie urządzenia końcowego lub przeglądarki użytkownika, zapamiętanie wybranych ustawień, zapewnienie prawidłowego działania Strony internetowej, prowadzenie statystyk, analizę sposobu korzystania ze Strony internetowej, a także, w zakresie, w jakim użytkownik wyrazi na to zgodę, prowadzenie działań marketingowych lub dostosowanie treści do preferencji użytkownika.
Strona internetowa może wykorzystywać cookies własne oraz cookies podmiotów trzecich. Cookies własne są wykorzystywane w szczególności w celu zapewnienia prawidłowego działania Strony internetowej oraz zapamiętania ustawień wybranych przez użytkownika, w tym preferencji dotyczących cookies. Cookies podmiotów trzecich są związane z korzystaniem przez VIG / C-QUADRAT z zewnętrznych usług, w szczególności narzędzi analitycznych, statystycznych lub marketingowych.
Stosowanie cookies innych niż niezbędne odbywa się wyłącznie po wyrażeniu przez użytkownika odpowiedniej zgody. Użytkownik może w każdej chwili zmienić swoje ustawienia dotyczące cookies za pomocą mechanizmu zarządzania zgodami dostępnego na Stronie internetowej.
 Zainwestuj