 Zainwestuj

Zajrzyj na LinkedIn
Na LinkedIn dzielimy się naszymi prognozami, analizami, przybliżamy nasze produkty oraz historyczne kryzysy finansowe (cykl historyczny).
Dołączysz?
Więcej12.11.2026 Komentarze rynkowe 3' czytania
Na LinkedIn dzielimy się naszymi prognozami, analizami, przybliżamy nasze produkty oraz historyczne kryzysy finansowe (cykl historyczny).
Dołączysz?
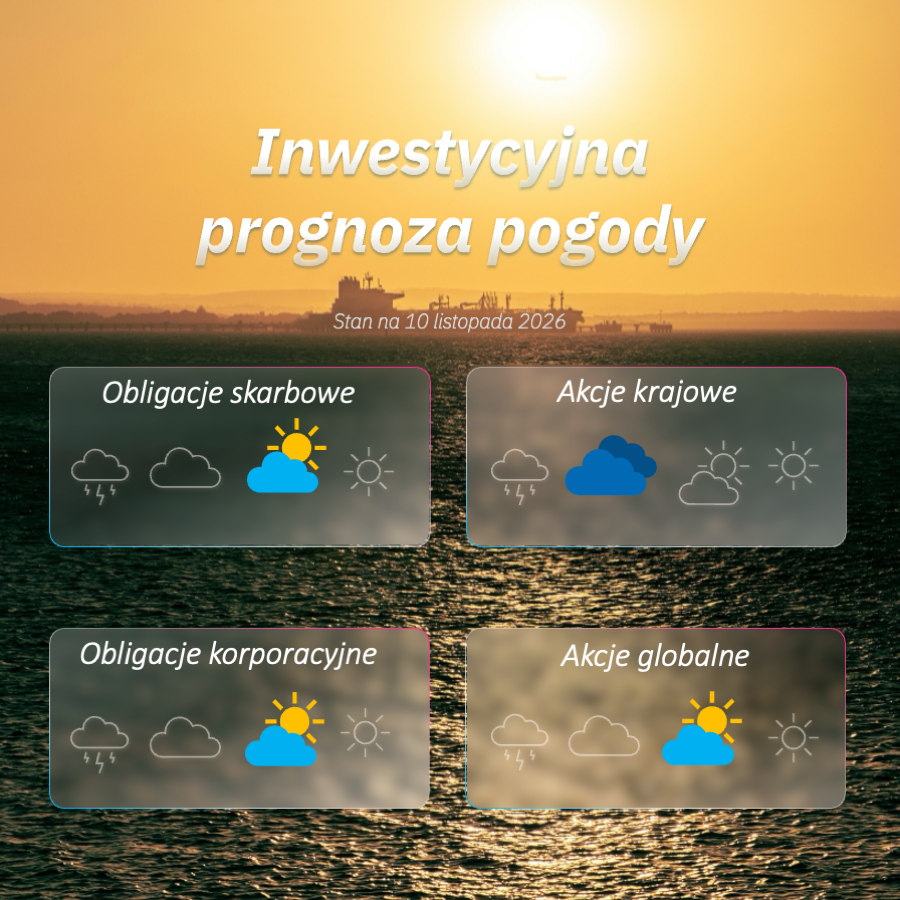
WięcejListopad przynosi zmianę reżimu na rynkach globalnych oraz wyczekiwane wzrosty na rynku długu skarbowego. Polska ponownie staje się beneficjentem przepływów kapitałowych, a rewolucja sztucznej inteligencji wchodzi w nową, dojrzałą fazę. To dla nas także miesiąc wyjątkowych podsumowań – w ciągu roku podwoiliśmy liczbę naszych Klientów. Zapraszamy do lektury najnowszego komentarza rynkowego.
Jak zauważa Marek Kaźmierczak, polski rynek akcji może po raz kolejny skorzystać na zawirowaniach globalnych. Wygrana Demokratów w wyborach połówkowych w USA zmniejsza ryzyko kontynuacji wojny z Iranem, co w krótkim terminie przekłada się na spadki cen ropy naftowej i mniejszą presję inflacyjną. Dodatkowo, mniej przychylne nastawienie amerykańskiej administracji do szybkiej rozbudowy centrów danych AI wywołuje rotację kapitału w stronę tradycyjnych sektorów gospodarki. Polska, posiadająca rynek o klasycznej, „nietechnologicznej” strukturze, przyciąga kapitał jako rynek nominalnie niżej wyceniony, dający dobrą ekspozycję na silny wzrost gospodarczy.
Na rynkach zagranicznych obserwujemy pękanie bańki na spółkach związanych z infrastrukturą centrów danych. Alan Witczak tłumaczy to zjawiskiem spadku popytu na moc obliczeniową: koszty sztucznej inteligencji maleją tak szybko, że firmy nie nadążają z proporcjonalnym zwiększaniem adopcji (tzw. paradoks Jevonsa). Nie oznacza to jednak końca potencjału AI – wchodzimy w fazę, w której zyski będą przechwytywać przedsiębiorstwa wykorzystujące tę technologię do własnej optymalizacji, posiadające unikalne zasoby danych i silną pozycję rynkową. Ostatnią powyborczą zmienność w USA eksperci traktują jako okazję inwestycyjną przed zmianą rynkowego lidera.
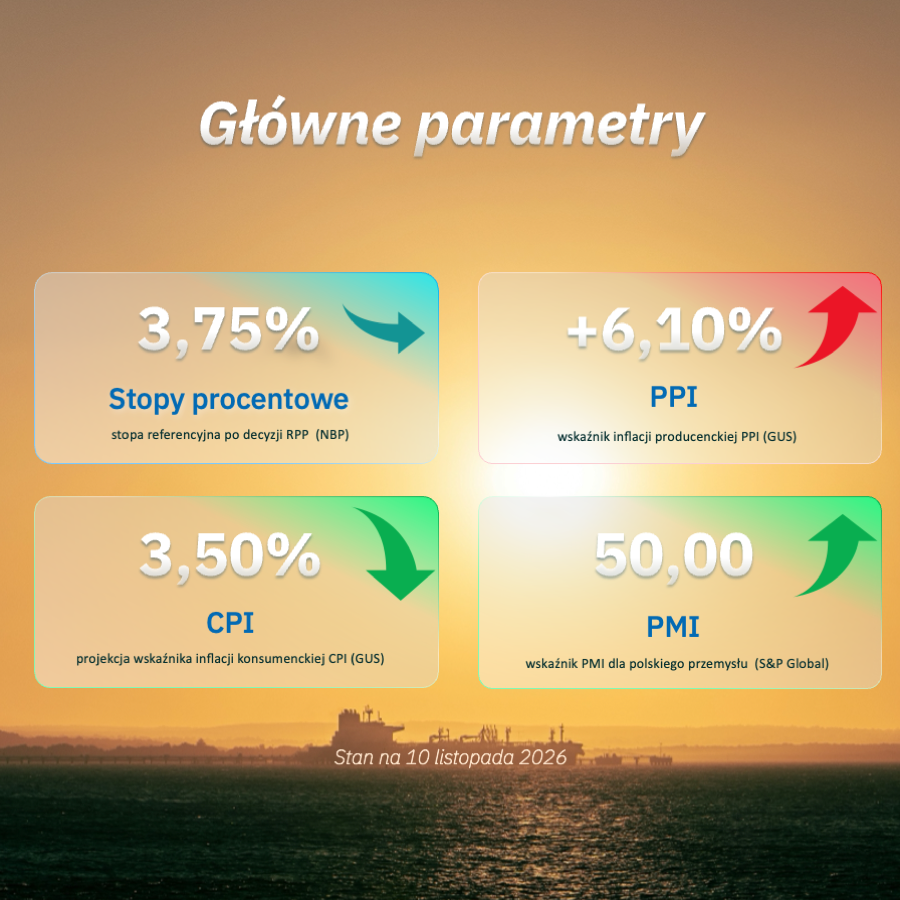
Po trzech miesiącach dotkliwej korekty rynek polskich obligacji skarbowych powrócił do wzrostów, co przełożyło się na pozytywne wyniki funduszy długoterminowych. Fryderyk Krawczyk wskazuje, że głównym motorem odbicia było bardzo pozytywne zaskoczenie inflacyjne – spadek wskaźnika CPI do 3,5% (z 4,1%) oraz inflacji bazowej do 3,1%. To sygnał dla inwestorów, że szok podażowy się nie rozlewa. Rentowność obligacji pięcioletnich spadła z 5,97% do 5,83%, podczas gdy dziesięciolatki utrzymały się na poziomie 6,34%. W najbliższym czasie rynek będzie wyczulony na geopolitykę oraz polską politykę fiskalną.
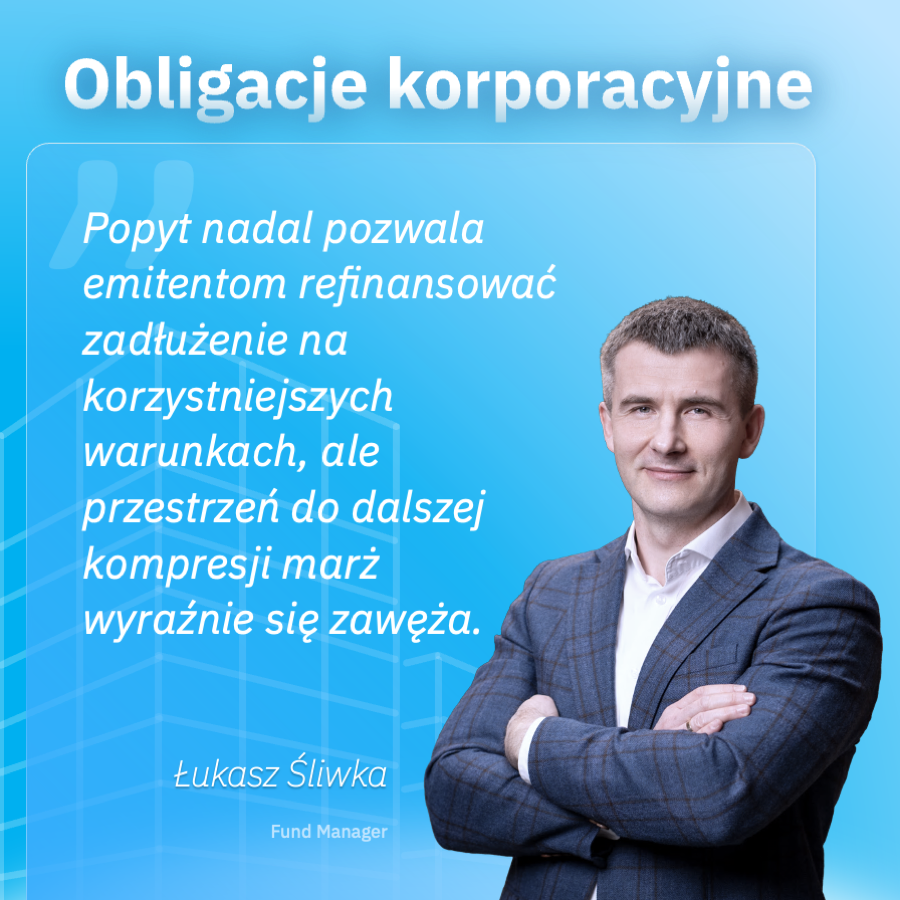
Rynek obligacji korporacyjnych utrzymuje bardzo wysoką aktywność. Łukasz Śliwka zaznacza, że duzi emitenci skutecznie wykorzystują popyt do tańszego refinansowania. Archicom (385 mln zł) oraz Murapol (150 mln zł) uplasowały emisje, obniżając koszty długu w stosunku do starych serii. Pojawiają się jednak sygnały, że inwestorzy detaliczni docierają do granicy akceptacji dla dalszej kompresji marż – emisja spółki Best (marża 3,0 p.p.) przerwała cykl obniżek. W otoczeniu wciąż wysokich rentowności długu skarbowego oraz widocznych ryzyk (np. strata 281 mln euro w polskiej części grupy Ghelamco) rygorystyczna selekcja kredytowa i ocena zabezpieczeń stają się kluczowe.
Pełną wersję komentarza można pobrać z linku pod grafikami.
Podziel sie artykułem z innymi