 Inwestuj

CPI
Consumer Price Index to wskaźnik cen towarów i usług konsumpcyjnych czyli najpopularniejsza na świecie miara inflacji lub deflacji.
Sprawdź jego aktualny wskaźnik w naszym komentarzu rynkowym.
WięcejConsumer Price Index to wskaźnik cen towarów i usług konsumpcyjnych czyli najpopularniejsza na świecie miara inflacji lub deflacji.
Sprawdź jego aktualny wskaźnik w naszym komentarzu rynkowym.
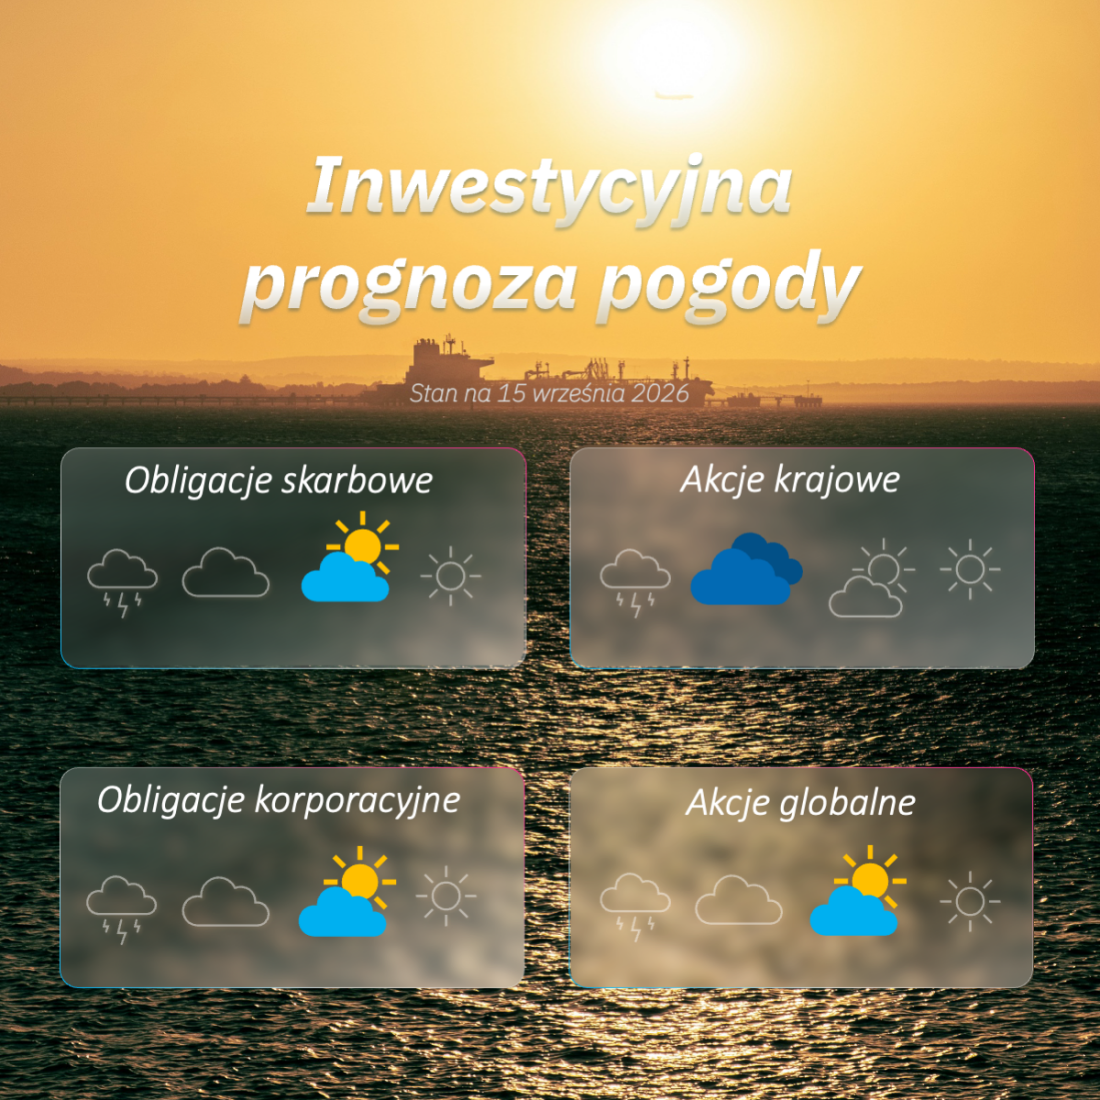
WięcejWrzesień przynosi na rynkach wyraźną polaryzację. Z jednej strony widzimy kontynuację wzrostów na krajowym parkiecie dzięki globalnej rotacji kapitału, z drugiej – rosnące rentowności obligacji i uporczywa inflacja dławią globalny apetyt na ryzyko. Zapraszamy do lektury najnowszego komentarza rynkowego!
Polska giełda korzysta z rotacji, ale ryzyka rosną
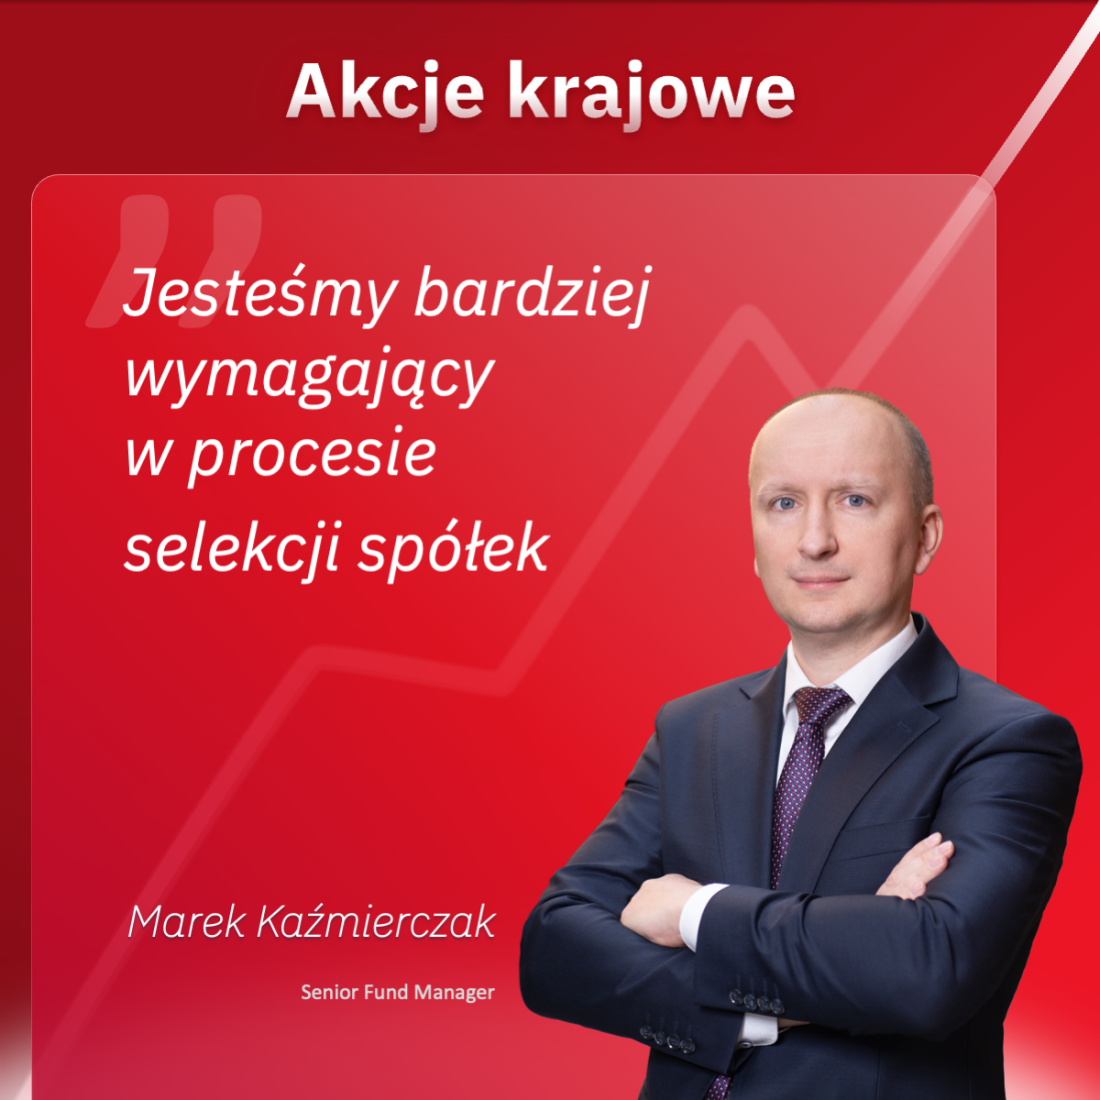
Mimo rosnących cen ropy i wyższych rentowności obligacji, krajowy rynek akcji kontynuuje wzrosty. Marek Kaźmierczak wskazuje, że polska giełda korzysta z globalnej rotacji – świetnie radzą sobie m.in. Orlen (beneficjent problemów Rosji z przerobem ropy) czy KGHM (rekordowe ceny miedzi), a także spółki z indeksu mWIG40. Zarządzający przestrzega jednak przed zbyt dużym huraoptymizmem: jeśli rentowności 10-letnich obligacji utrzymają się powyżej 6%, zaczną wywierać presję na wyceny akcji. Z tego powodu, w obliczu koncentracji ryzyk, fundusz przyjmuje bardziej wymagające podejście do selekcji spółek.
Tłumiony optymizm i przełom w świecie AI
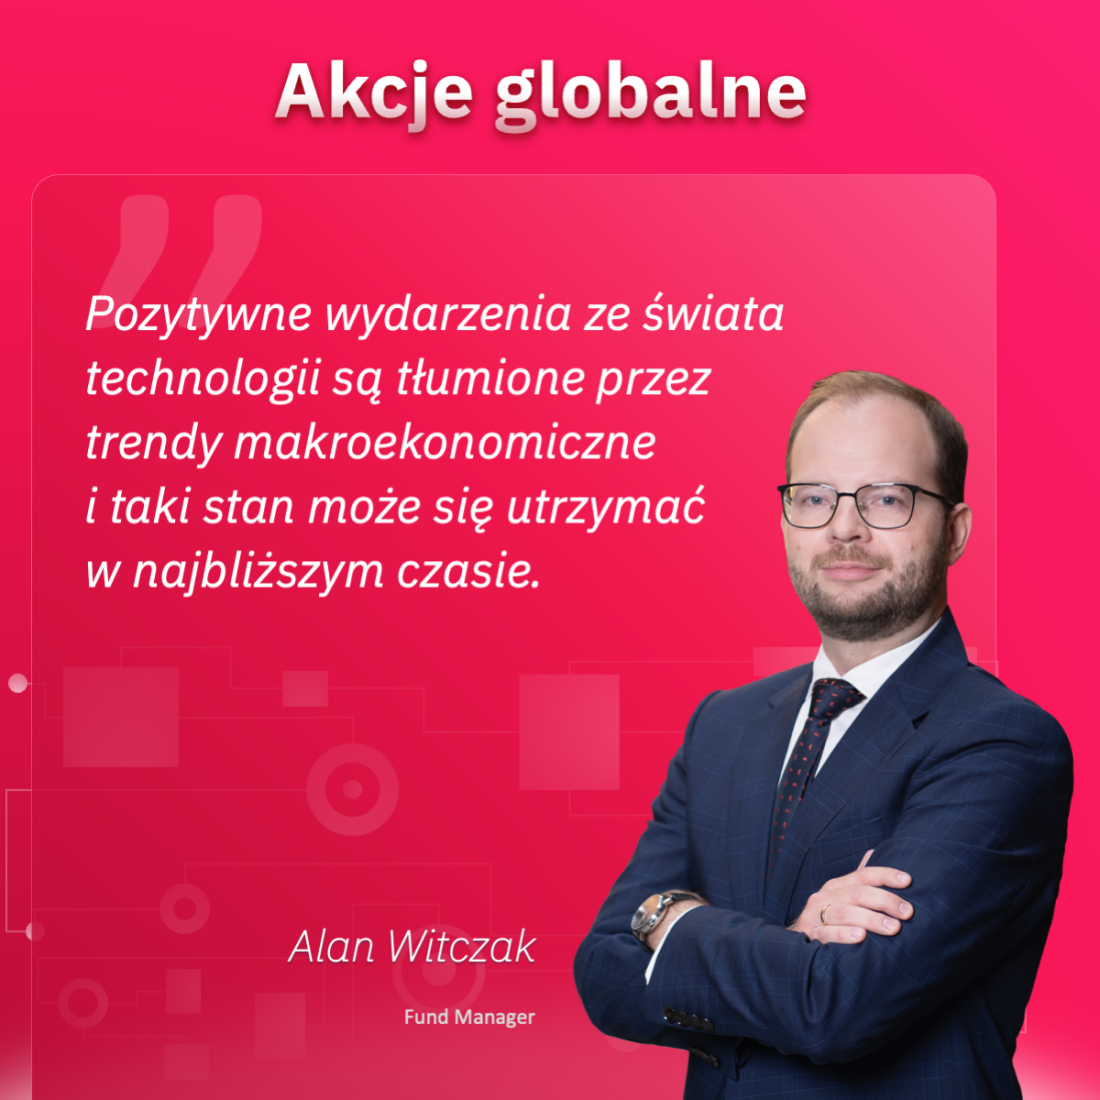
Na globalnych rynkach akcji sierpień przyniósł poprawę sentymentu, napędzaną m.in. przez spółki software'owe. Jak zauważa Alan Witczak, pozytywne wydarzenia technologiczne – takie jak debiut modelu GPT-6 Astra od OpenAI, który może zrewolucjonizować pracę umysłową – są jednak silnie tłumione przez trendy makroekonomiczne. Rosnące rentowności obligacji kompresują apetyt na ryzyko, a rynki obawiają się o skuteczność działań amerykańskiego Departamentu Skarbu w walce z inflacją i deficytem.
Dług korporacyjny: jeden rynek, różne ceny ryzyka
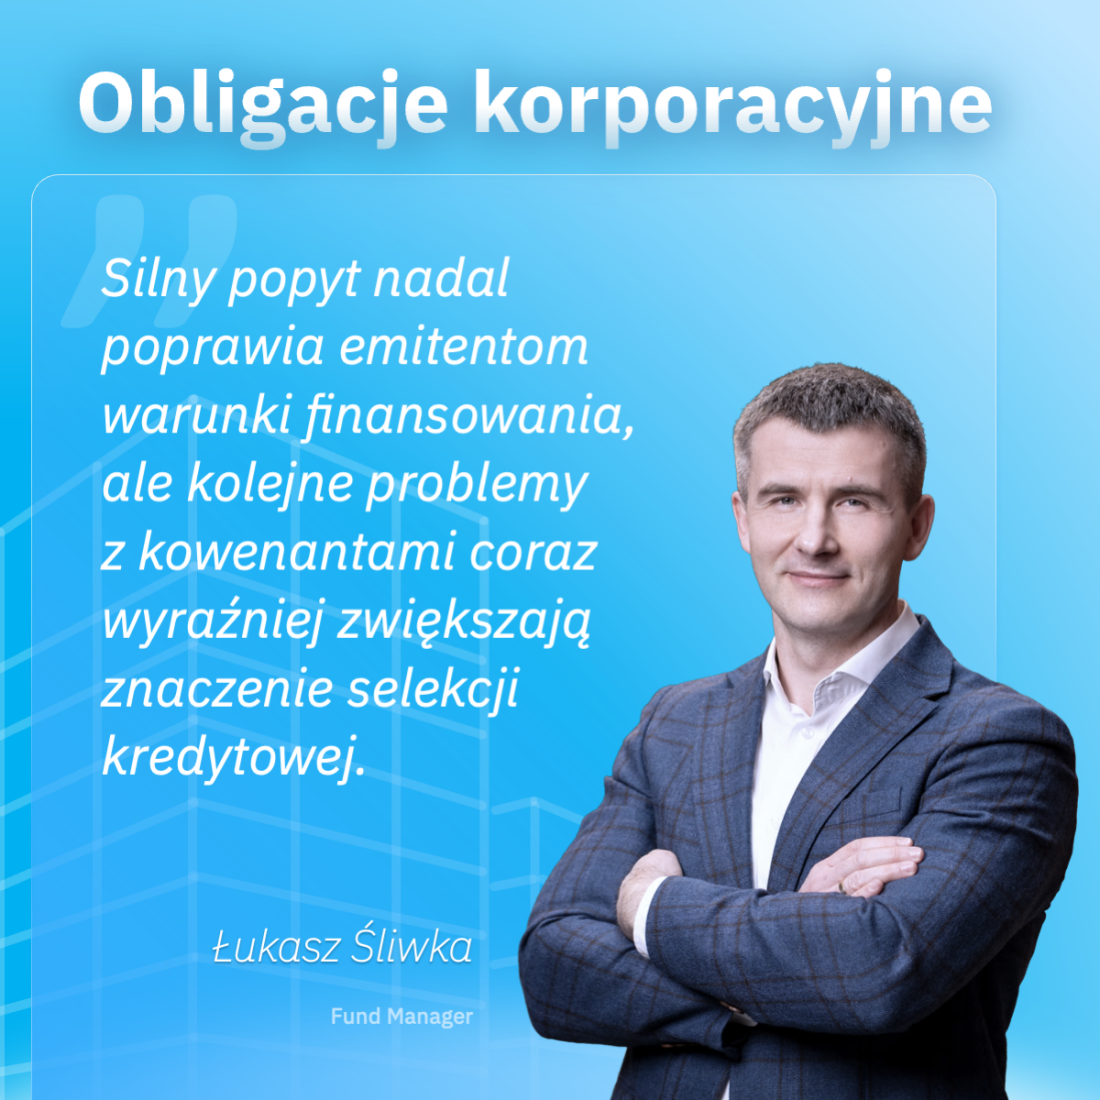
Na rynku obligacji korporacyjnych popyt pozostaje wysoki, ale uwidacznia się silne rozwarstwienie. Łukasz Śliwka zaznacza, że największe, rozpoznawalne podmioty (np. banki, czołowi deweloperzy) bez problemu obniżają koszty finansowania, podczas gdy mniejsi emitenci muszą oferować rentowności rzędu 12-14,5% rocznie. Dodatkowo pojawiają się sygnały ostrzegawcze z obszaru ryzyka kredytowego (np. sytuacja spółki Erbud), co w środowisku kompresji marż i wzrostu rentowności "skarbówek" zmusza do jeszcze ostrzejszej selekcji emitentów.
Obligacje skarbowe: po każdej burzy niebo w końcu się rozjaśnia
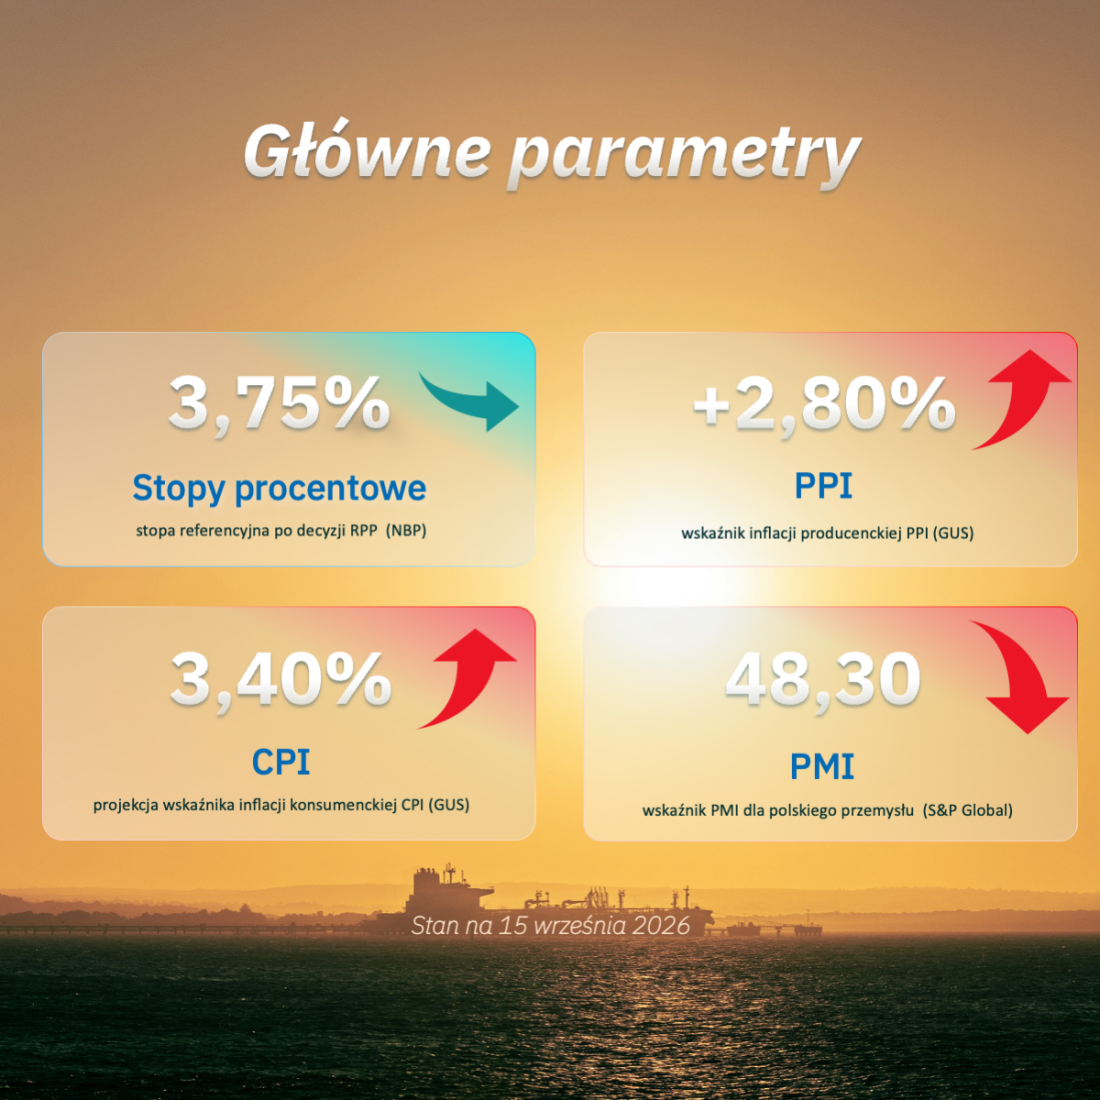
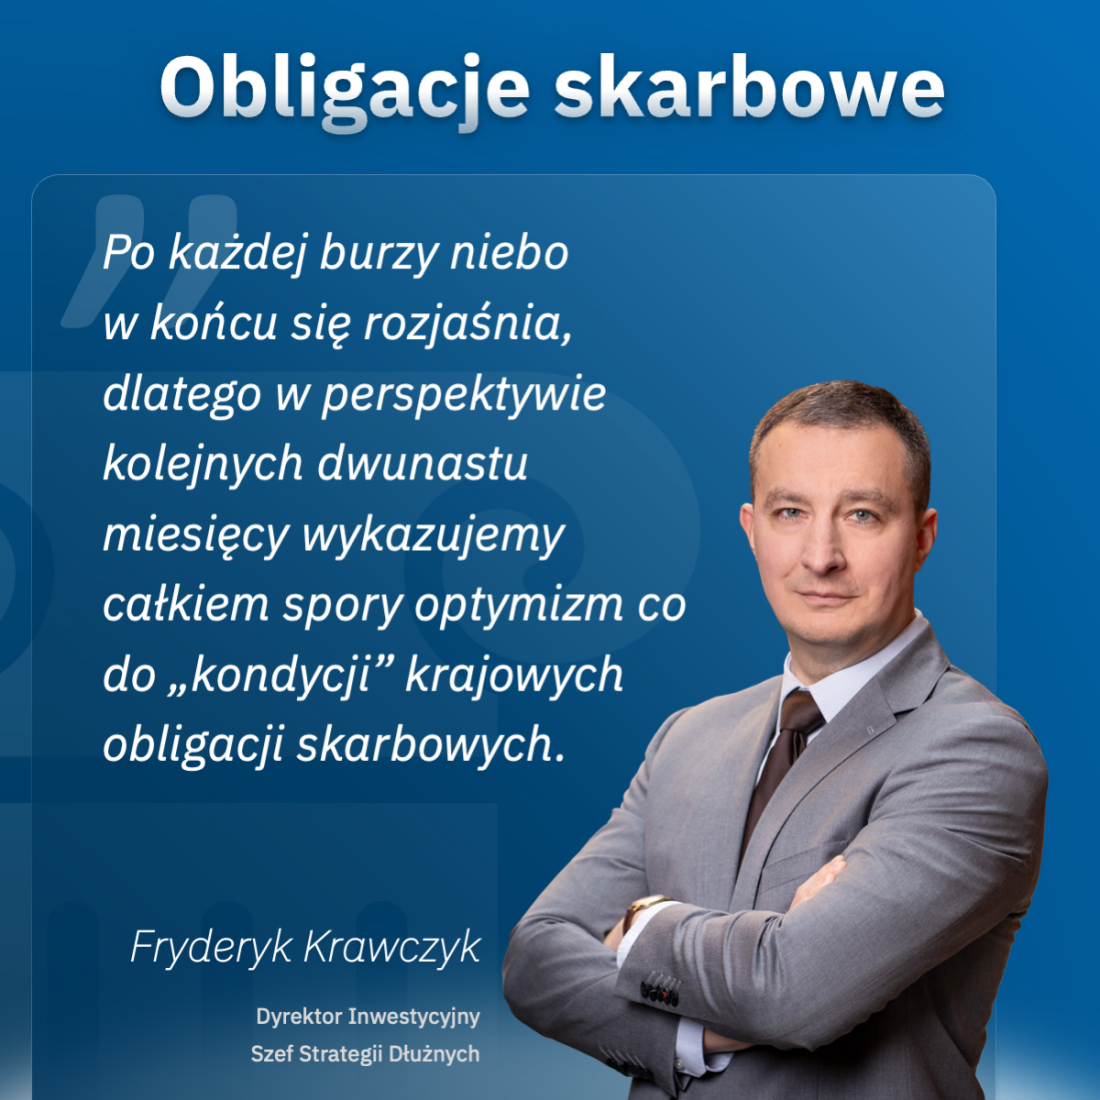
Dług skarbowy zaliczył kolejną przecenę, a 10-letnie polskie obligacje ponownie testują barierę 6%. Fryderyk Krawczyk tłumaczy to rozczarowującym brakiem konsolidacji w budżecie na 2027 rok, negatywnym zaskoczeniem inflacyjnym (wzrost CPI do 3,4%) oraz napięciami na linii USA-Iran. Mimo tej dużej zmienności, ekspert zachowuje optymizm w perspektywie kolejnych 12 miesięcy – obecne wysokie realne stopy procentowe i dochodowość na poziomie 6% stanowią relatywnie atrakcyjną okazję w horyzoncie zapadalności papierów.
Podziel sie artykułem z innymi


11.08.2026 Komentarze rynkowe 11'
13.07.2026 Komentarze rynkowe 9'
15.06.2026 Komentarze rynkowe 14'
13.05.2026 Komentarze rynkowe 11'
14.04.2026 Komentarze rynkowe 16'

10.03.2026 Komentarze rynkowe 15'
11.02.2026 Komentarze rynkowe 12'
19.01.2026 Komentarze rynkowe
08.12.2025 Komentarze rynkowe 18'
13.11.2025 Komentarze rynkowe 18'
Witryna internetowa https://www.vigcq-tfi.pl/ korzysta z plików cookies w celu usprawnienia obsługi użytkownika oraz optymalizacji korzystania z treści w niej zawartych, oraz by świadczyć usługi lepiej dostosowane do potrzeb użytkowników. Strona internetowa może wykorzystywać pliki cookies również do personalizacji reklam wyświetlanych użytkownikom, w tym w ramach usług dostarczanych na Stronie internetowej przez podmioty trzecie. W tych celach pliki cookies zbierają informacje o użytkownikach, ich zachowaniach oraz urządzeniach. Pliki cookies w określonych okolicznościach mogą zawierać również dane osobowe użytkowników.
Wybranie opcji “Akceptuję wszystkie” jest jednoznaczne z wyrażeniem zgody na stosowanie wszystkich plików cookies na Stronie internetowej. Wybierz “Ustawienia”, aby zapoznać się ze szczegółami i zarządzać opcjami wyboru plików cookies. Możesz dostosować swoje preferencje w każdym momencie.
Szczegółowe postanowienia dotyczące stosowania plików cookies na Stronie internetowej zostały opisane w Polityce prywatności.
Umożliwiają prawidłowe wyświetlanie Strony internetowej oraz korzystanie z podstawowych funkcji i usług dostępnych w serwisie. Obejmują również pliki cookies służące zapamiętaniu ustawień wybranych przez użytkownika, w tym preferencji dotyczących cookies. Ich stosowanie nie wymaga zgody użytkownika. Nie można ich wyłączyć za pomocą mechanizmu zarządzania zgodami dostępnego na Stronie internetowej, przy czym użytkownik może zablokować je w ustawieniach przeglądarki, co może jednak wpłynąć na prawidłowe działanie Strony internetowej.
Zawiera indywidualny identyfikator służący zapamiętywaniu preferencji użytkownika oraz innych informacji.
Marketingowe - wykorzystywane w celu prowadzenia działań marketingowych, pomiaru skuteczności kampanii reklamowych, prezentowania reklam w zewnętrznych serwisach internetowych i mediach społecznościowych oraz dostosowywania komunikatów reklamowych do preferencji użytkowników. Pliki cookies marketingowe są stosowane wyłącznie po wyrażeniu przez użytkownika zgody.
Pliki cookies są to niewielkie pliki tekstowe zapisywane na urządzeniu końcowym użytkownika podczas korzystania ze Strony internetowej. Pliki cookies mogą być odczytywane przez Stronę internetową, która je utworzyła, a w przypadku cookies podmiotów trzecich również przez dostawców zewnętrznych usług wykorzystywanych na Stronie internetowej, na zasadach określonych przez tych dostawców.
Pliki cookies mogą umożliwiać rozpoznanie urządzenia końcowego lub przeglądarki użytkownika, zapamiętanie wybranych ustawień, zapewnienie prawidłowego działania Strony internetowej, prowadzenie statystyk, analizę sposobu korzystania ze Strony internetowej, a także, w zakresie, w jakim użytkownik wyrazi na to zgodę, prowadzenie działań marketingowych lub dostosowanie treści do preferencji użytkownika.
Strona internetowa może wykorzystywać cookies własne oraz cookies podmiotów trzecich. Cookies własne są wykorzystywane w szczególności w celu zapewnienia prawidłowego działania Strony internetowej oraz zapamiętania ustawień wybranych przez użytkownika, w tym preferencji dotyczących cookies. Cookies podmiotów trzecich są związane z korzystaniem przez VIG / C-QUADRAT z zewnętrznych usług, w szczególności narzędzi analitycznych, statystycznych lub marketingowych.
Stosowanie cookies innych niż niezbędne odbywa się wyłącznie po wyrażeniu przez użytkownika odpowiedniej zgody. Użytkownik może w każdej chwili zmienić swoje ustawienia dotyczące cookies za pomocą mechanizmu zarządzania zgodami dostępnego na Stronie internetowej.