Przedstawiciele pokolenia Z najczęściej rozpoznają nazwę Osobistych Kont Inwestycyjnych (OKI) i deklarują największą gotowość do inwestowania. Jednocześnie uzyskują najniższy średni wynik w teście wiedzy finansowej. Starsze pokolenia wiedzą więcej, lecz rzadziej planują podjąć inwestycyjne działania. „Inwestoskop 2026”, przygotowany we współpracy VIG/C-QUADRAT TFI i Akademii Leona Koźmińskiego, pokazuje, dlaczego komunikacja OKI powinna uwzględniać zarówno różnice w wiedzy i doświadczeniu, jak i sytuację finansową przyszłych inwestorów.
[Pełna wersja raportu jest do pobrania pod galerią zdjęć, wraz z materiałem opublikowanym w czerwcu 2026]![]()
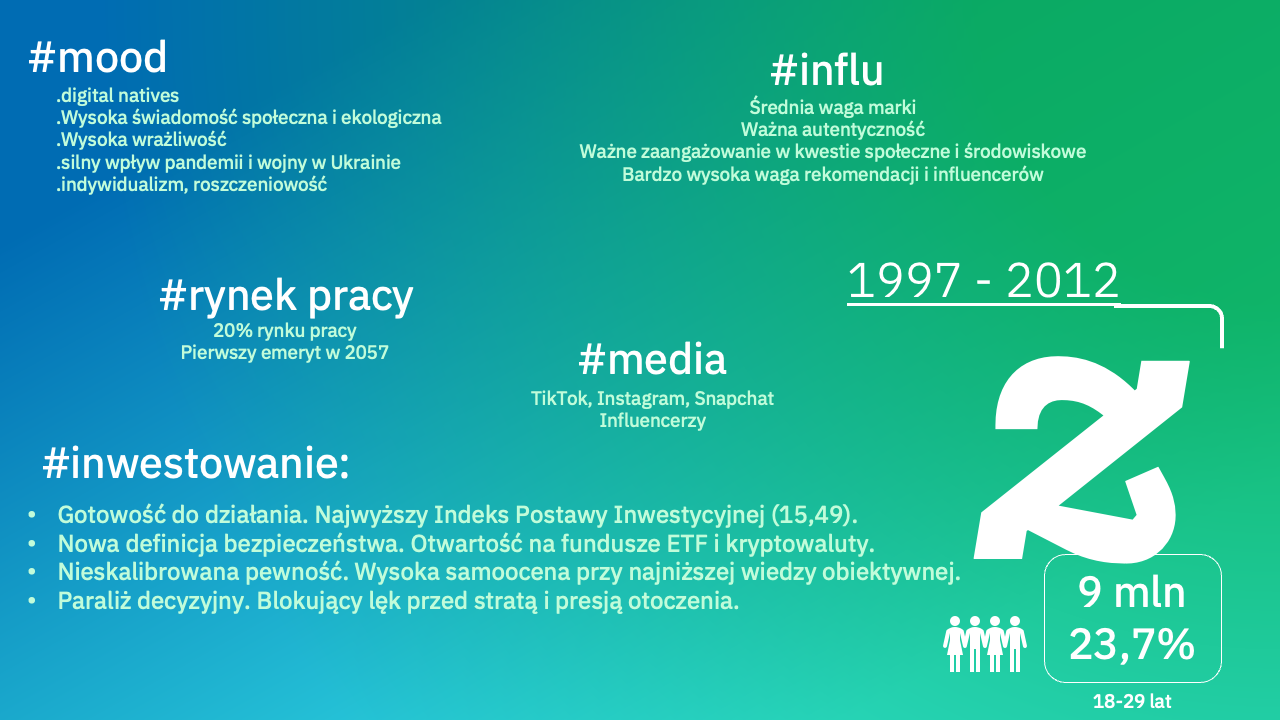
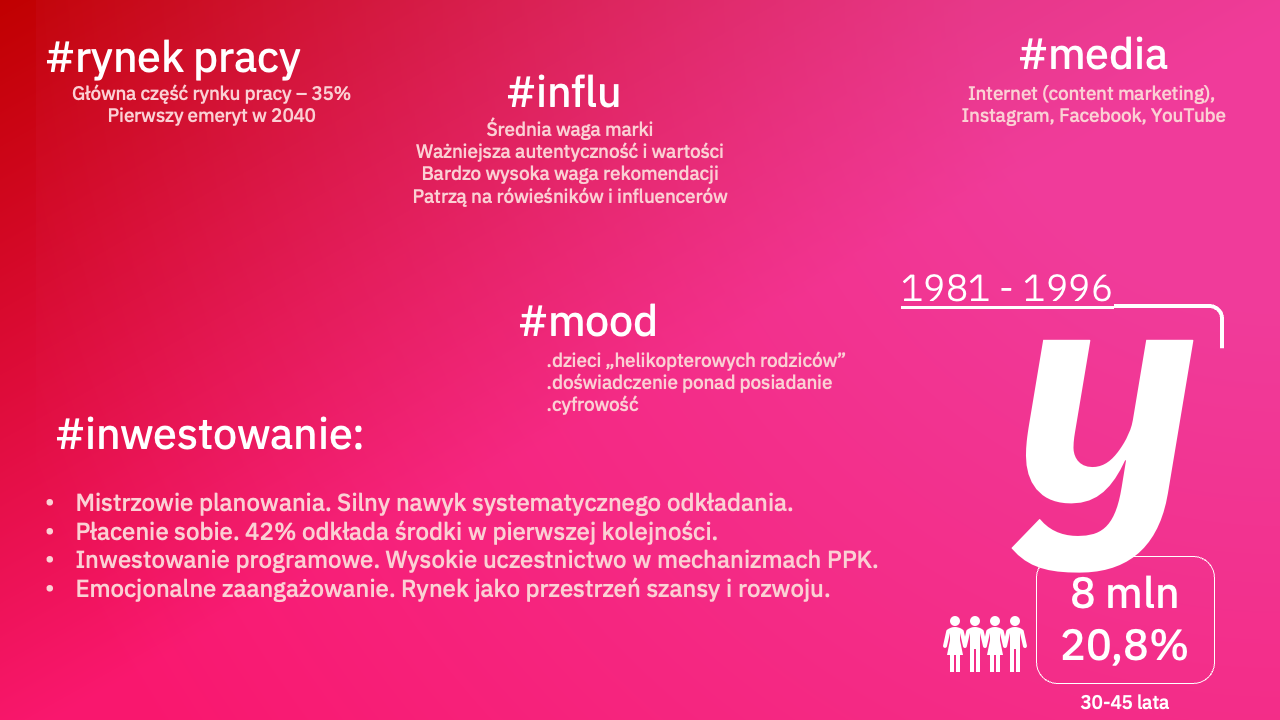
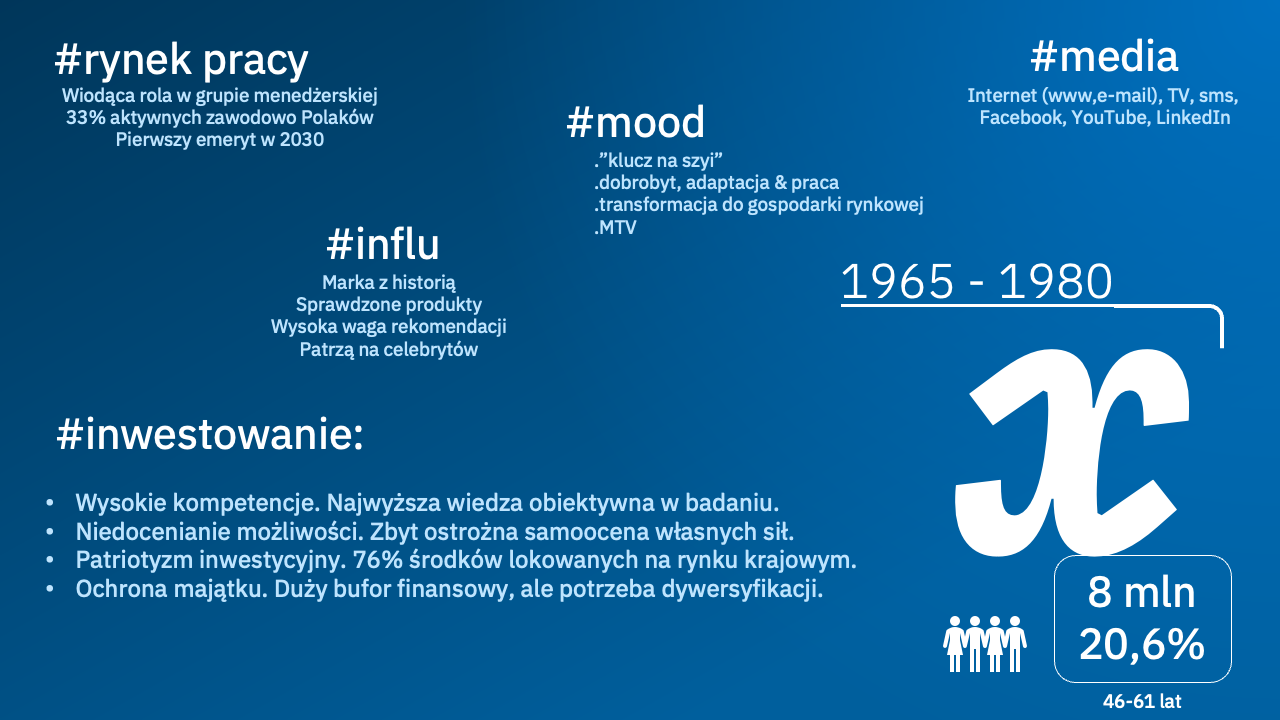
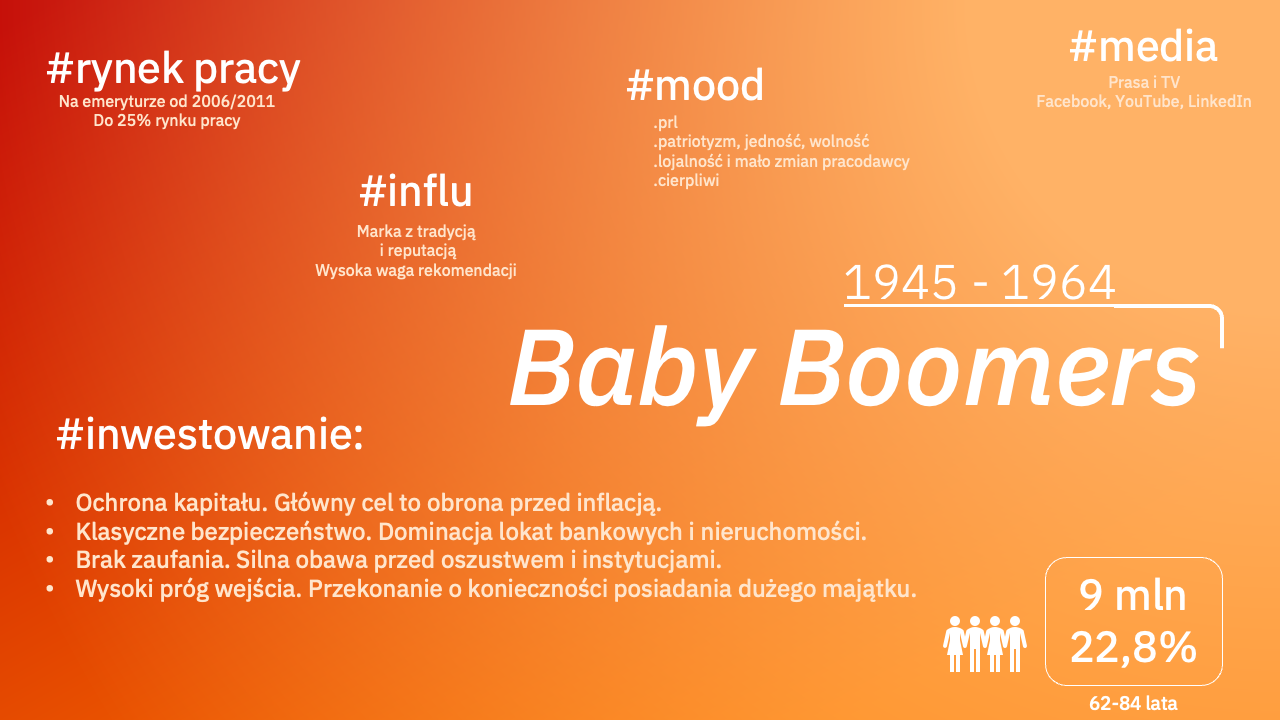
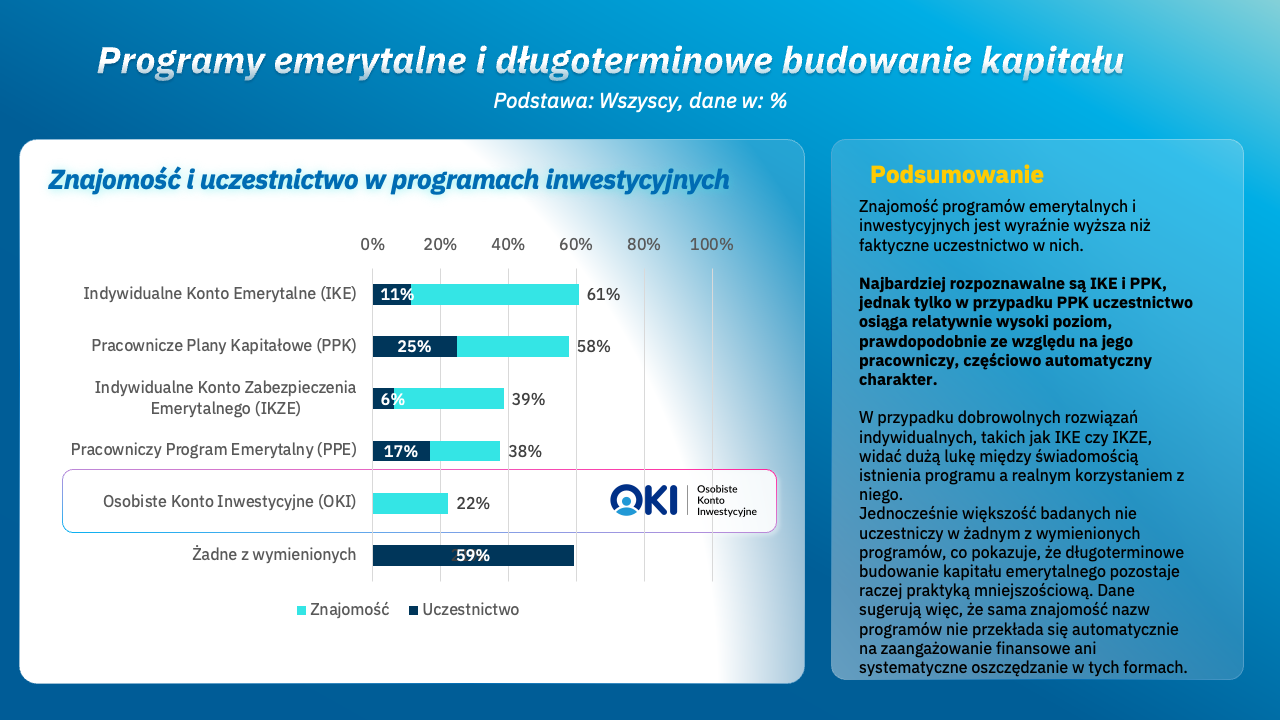
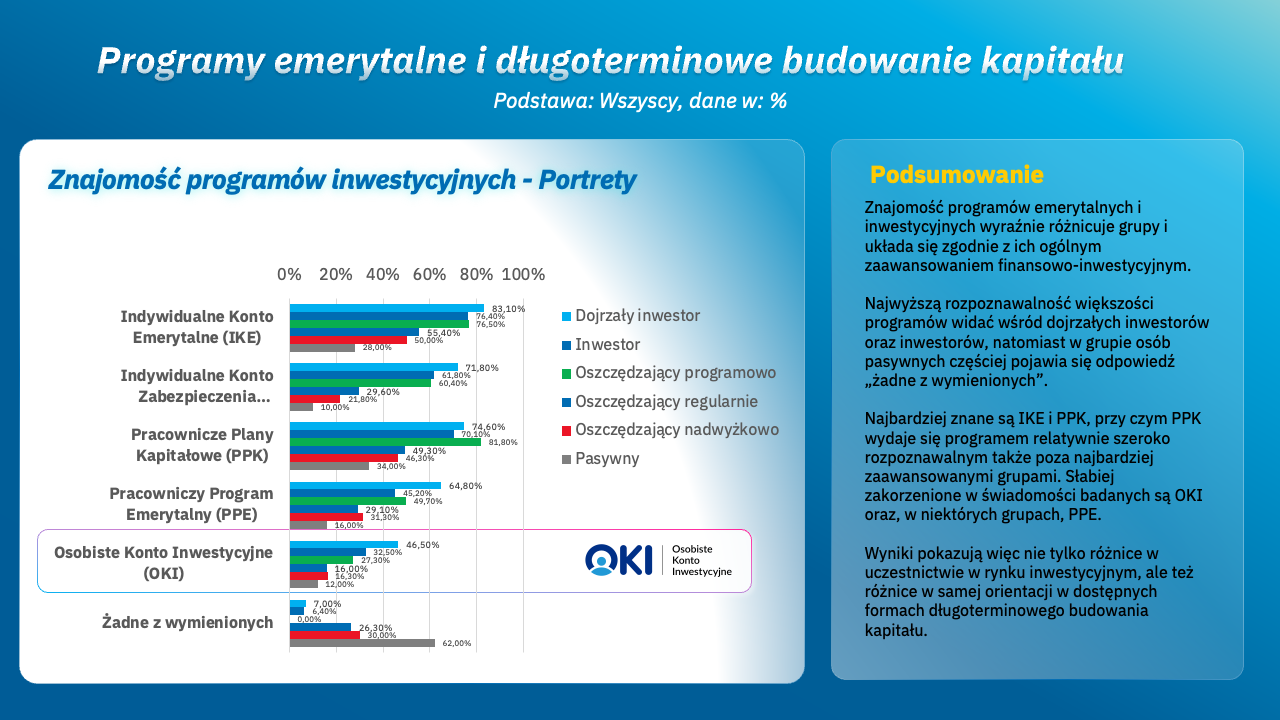
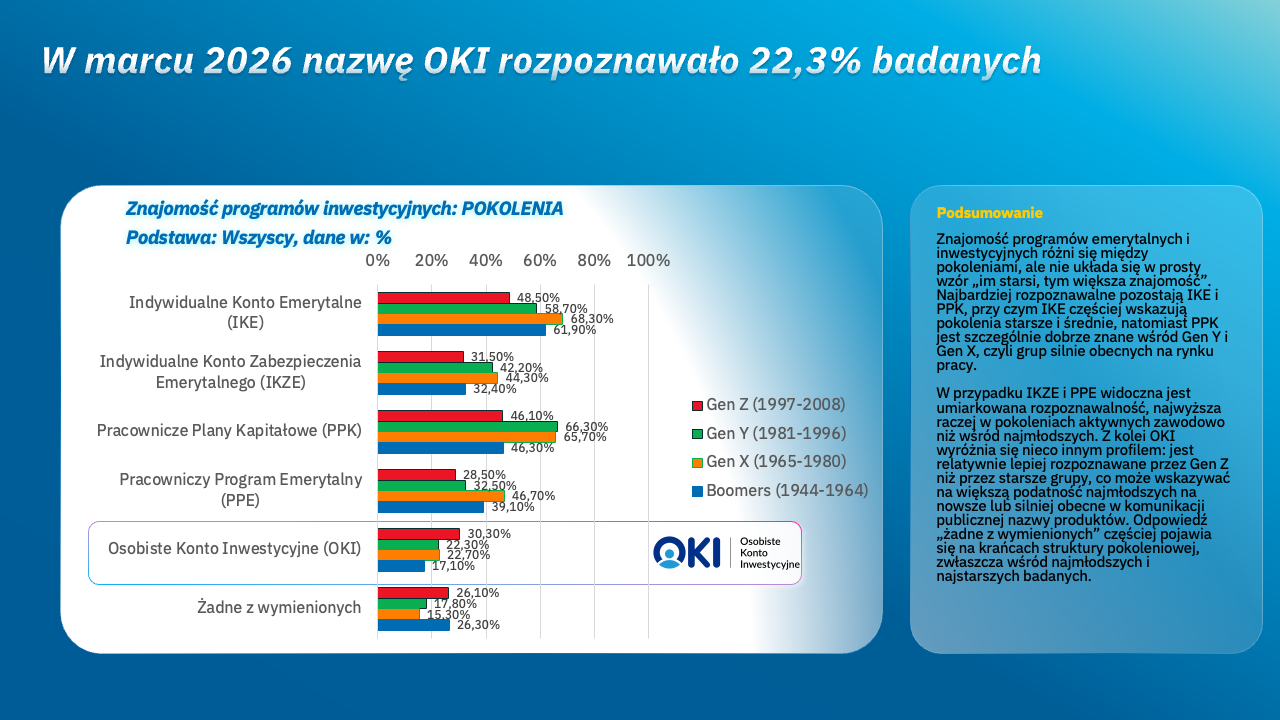
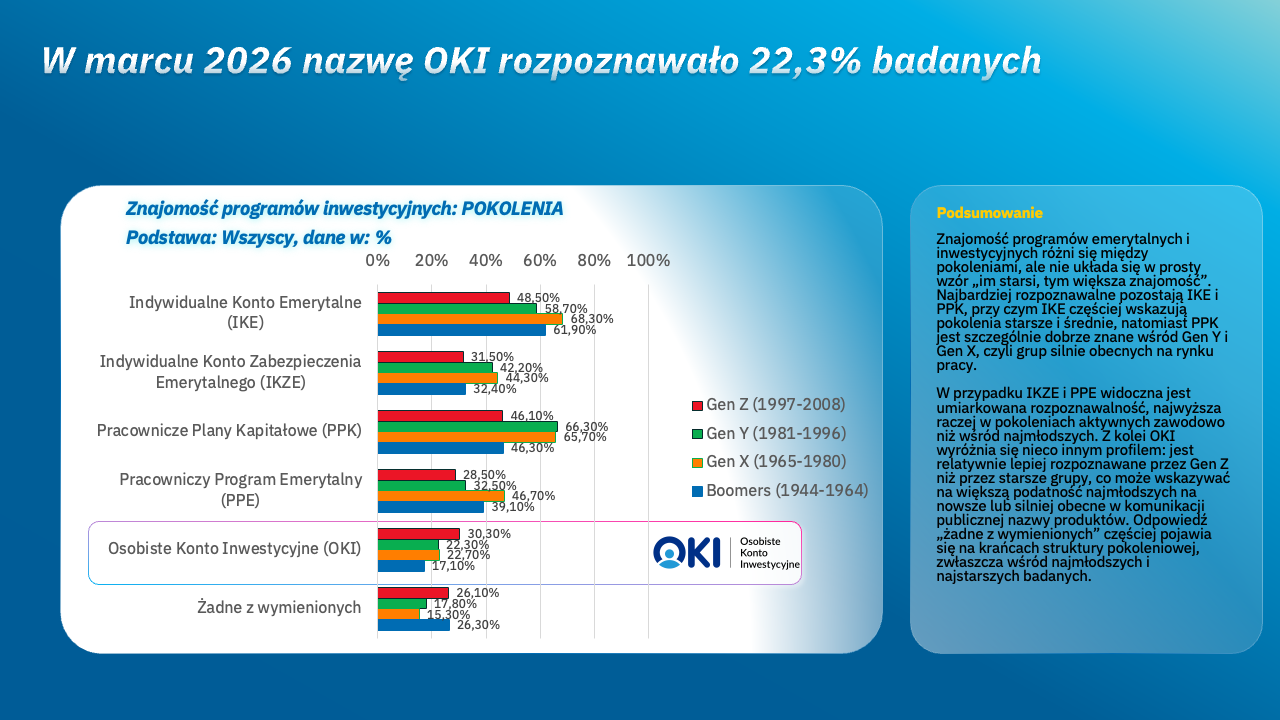
W marcu 2026 r., kiedy przeprowadzono badanie, nazwę OKI rozpoznawało 22,3% respondentów. Wśród „Zetek” odsetek ten wyniósł 30,3%, wobec 22,3% w pokoleniu Y, 22,7% w X, a w pokoleniu wyżu demograficznego (baby boomers) – 17,1%. Nazwę nowego rozwiązania najczęściej kojarzyli więc najmłodsi. Tak duża rozpoznawalność na tak wczesnym etapie daje OKI szansę na sukces, choć szczególnie właśnie u najmłodszego pokolenia konwersja znajomości na faktyczne zaangażowanie w program może okazać się dużym wyzwaniem. Odpowiedzi na pytania o inwestowanie pozwalają natomiast wskazać bariery, które warto uwzględnić przy wprowadzaniu OKI.
„Wyniki Inwestoskopu pokazują, że o OKI nie powinniśmy rozmawiać ze wszystkimi w ten sam sposób. Młody człowiek, który chce inwestować, ale nie potrafi jeszcze ocenić ryzyka, potrzebuje innego wyjaśnienia niż osoba z większą wiedzą, która obawia się o zgromadzone oszczędności. Zadaniem branży jest wyjaśniać zasady OKI, odpowiadając na konkretne pytania przyszłego inwestora: jak to działa, jakie decyzje będę podejmować i z czym się one wiążą. Dopiero zrozumienie tych kwestii pozwala świadomie ocenić przydatność rozwiązania” – mówi Michał Szymański, Prezes Zarządu VIG / C-QUADRAT TFI.
Zetki chcą zacząć mimo słabszej wiedzy
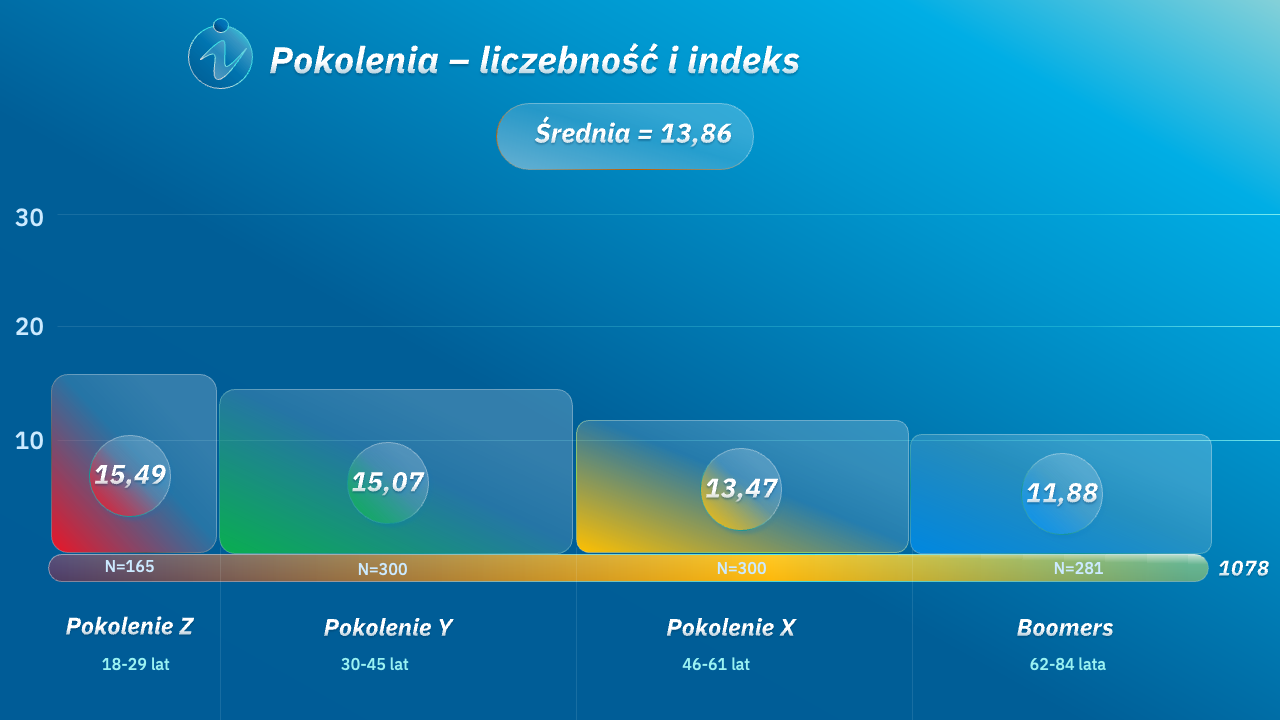
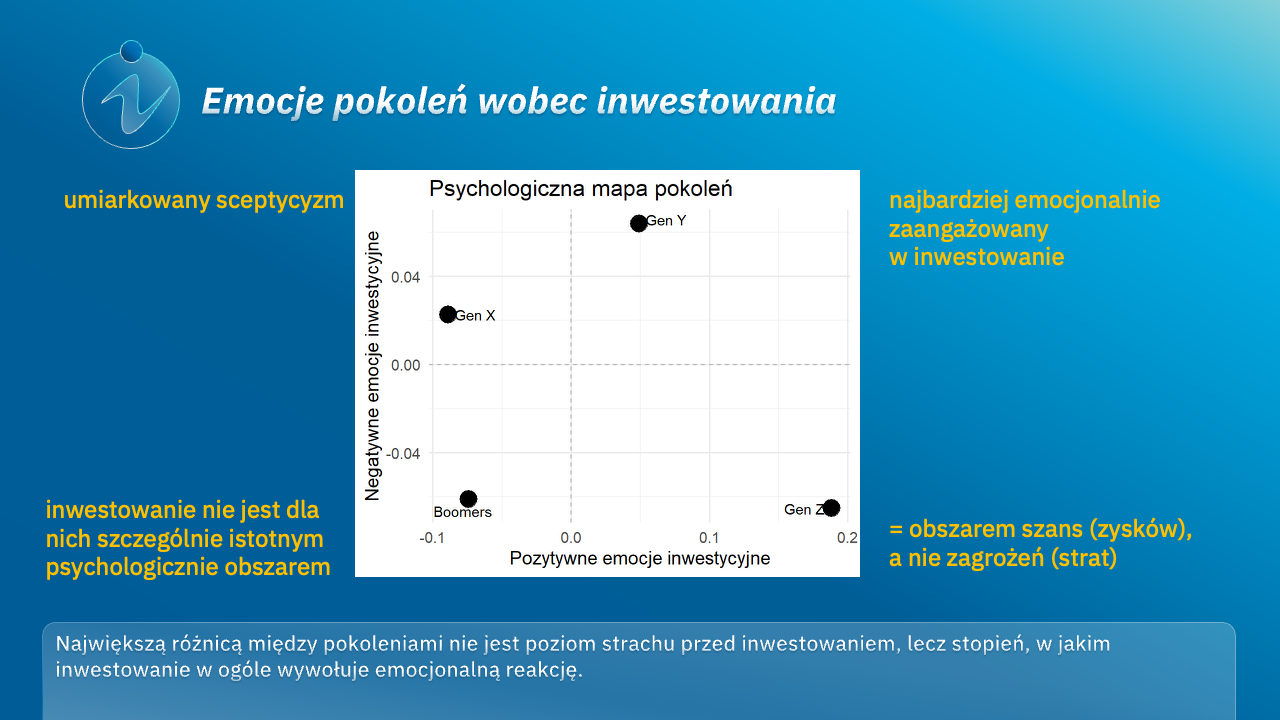
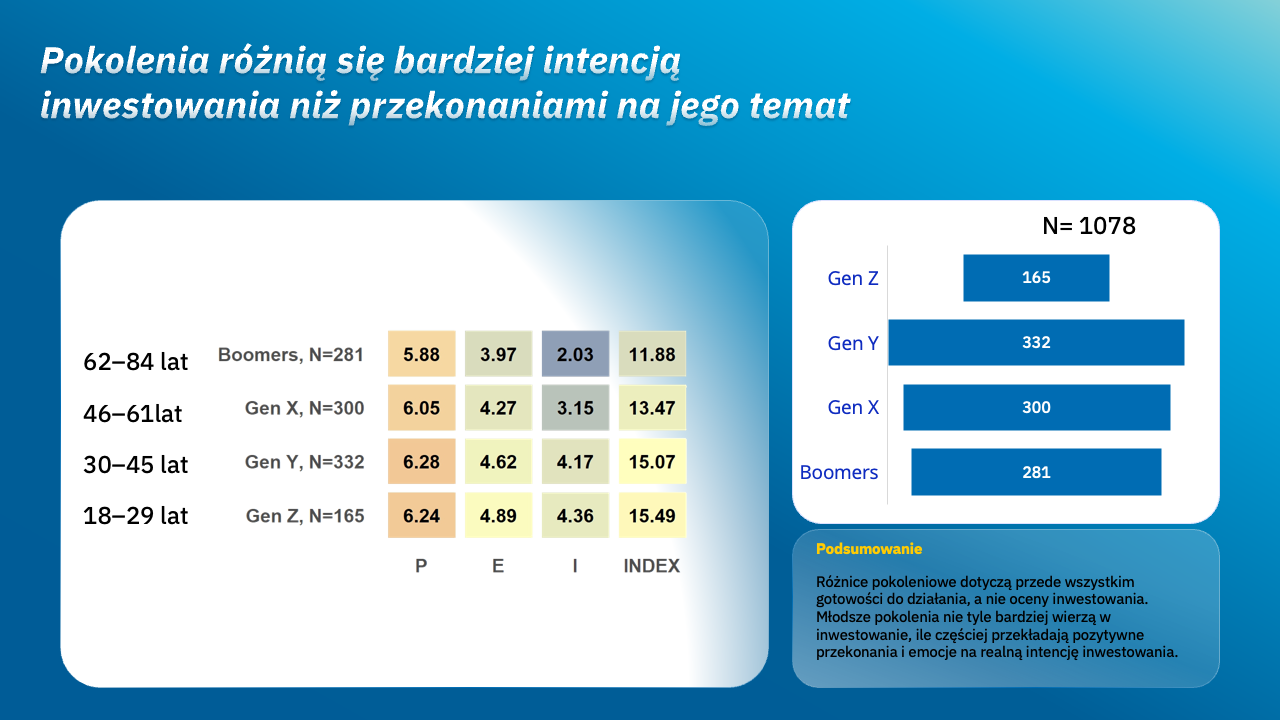
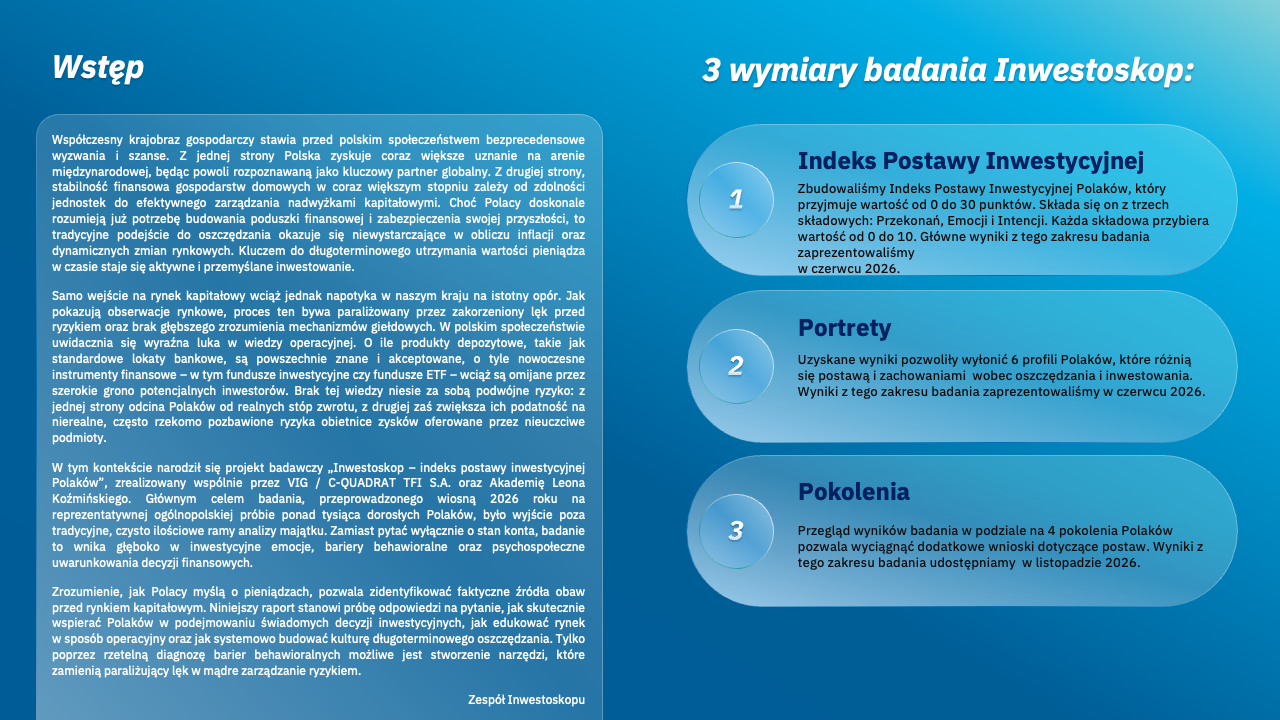
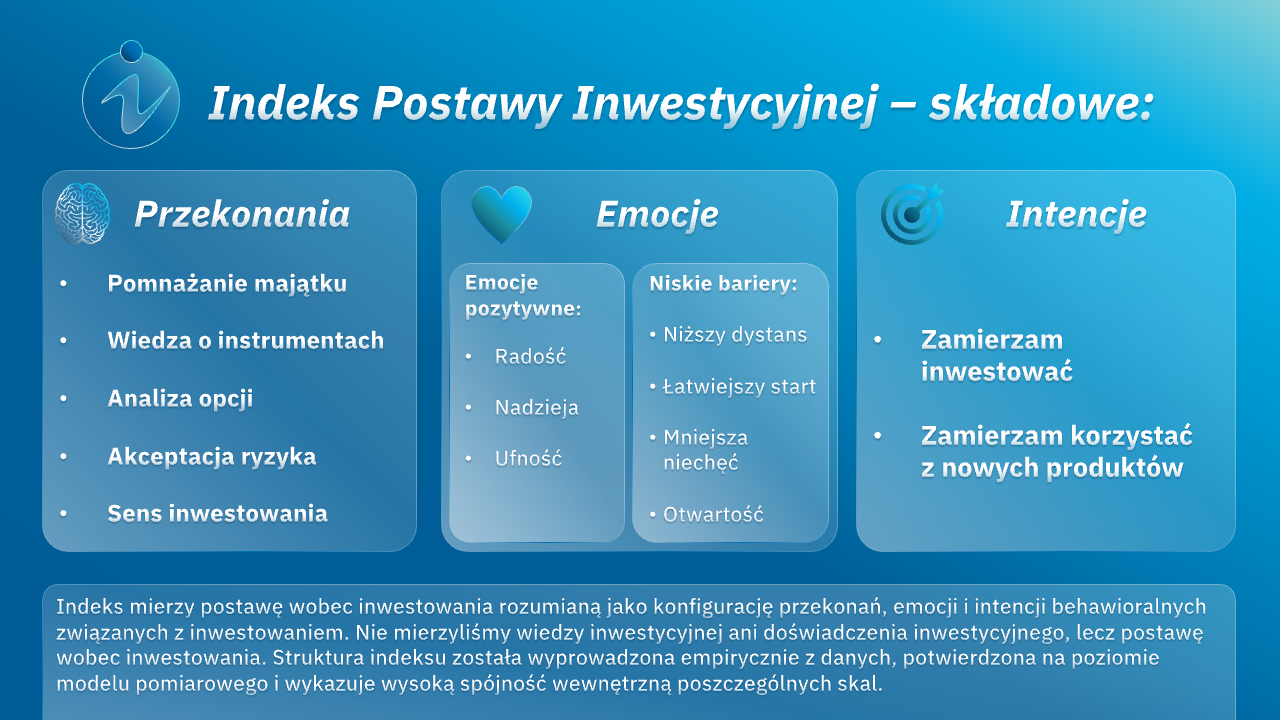
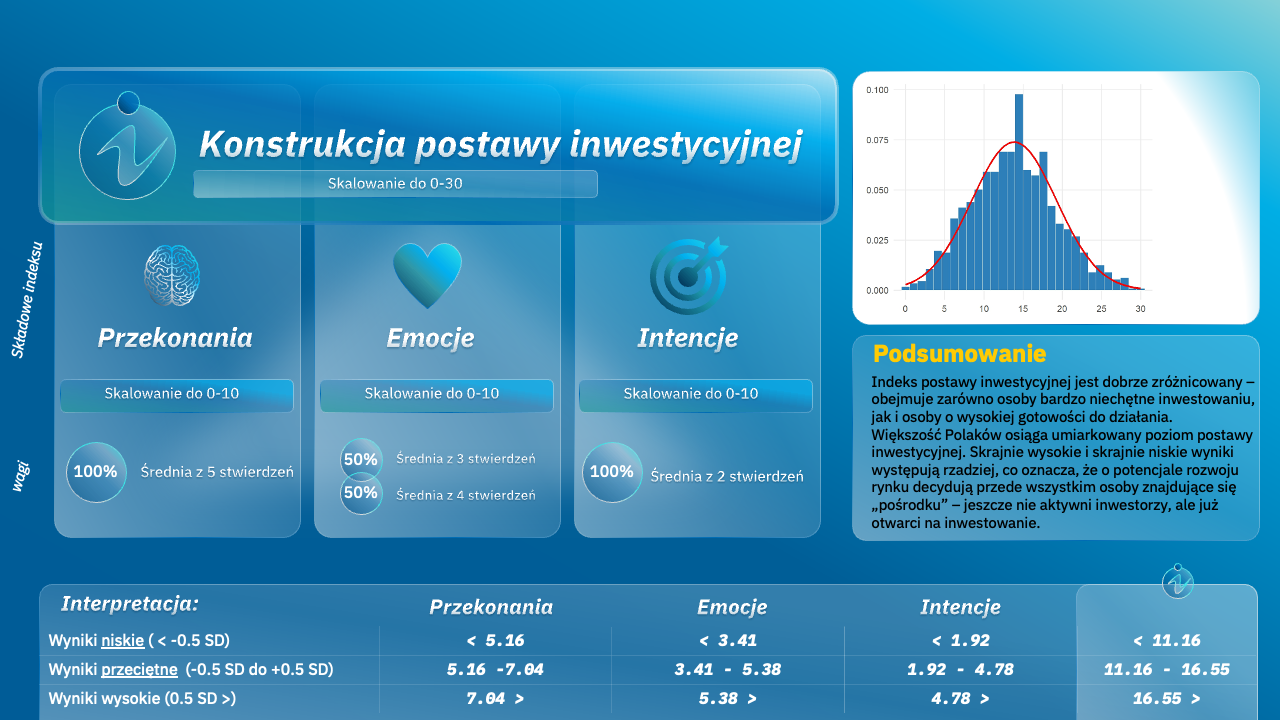
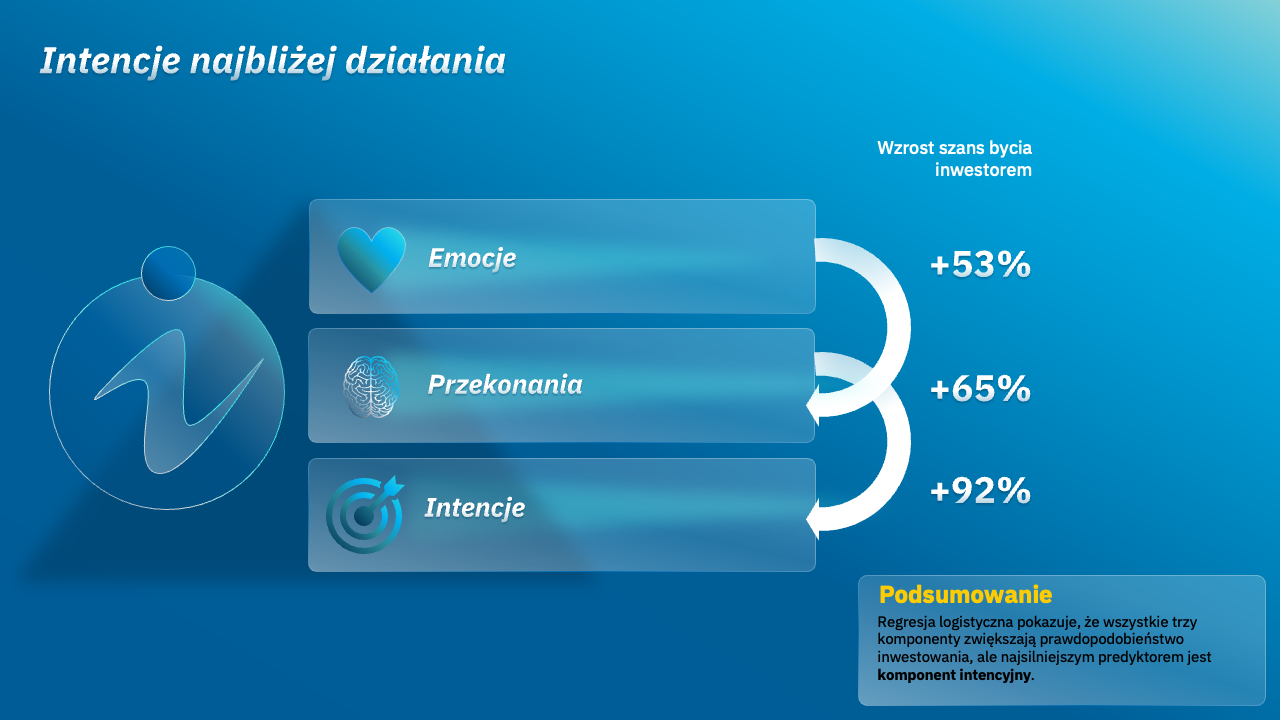
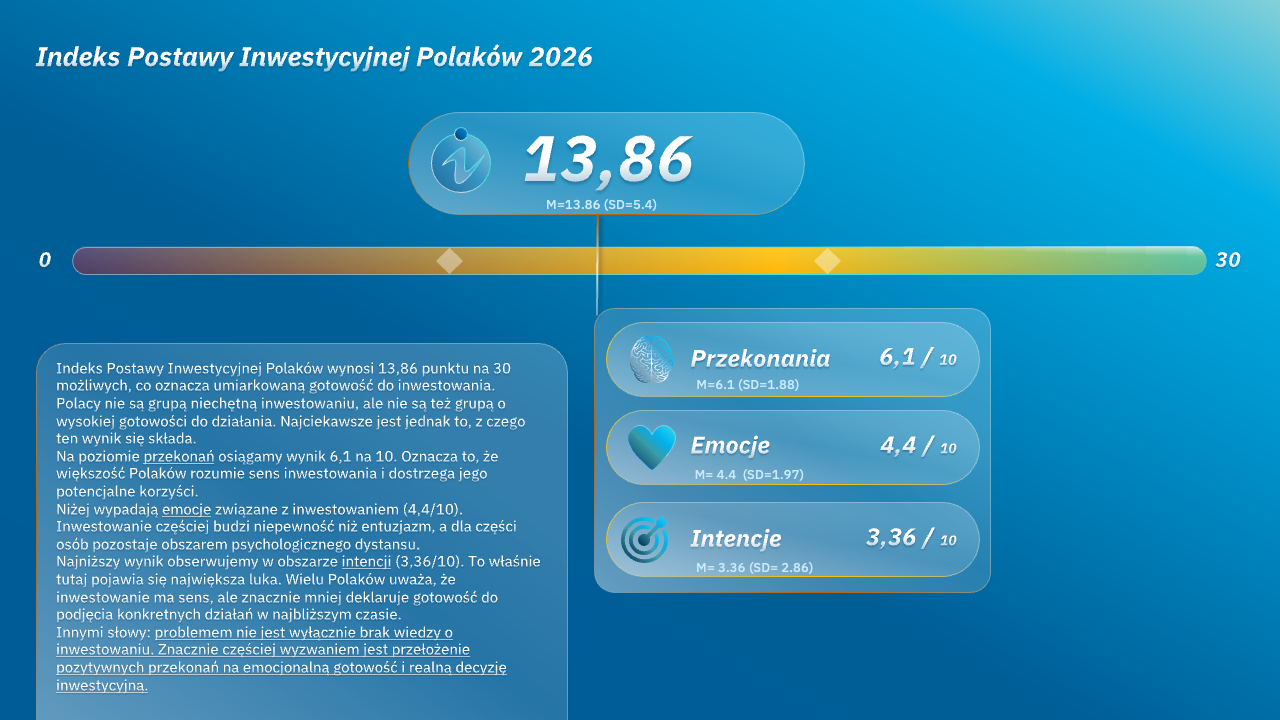
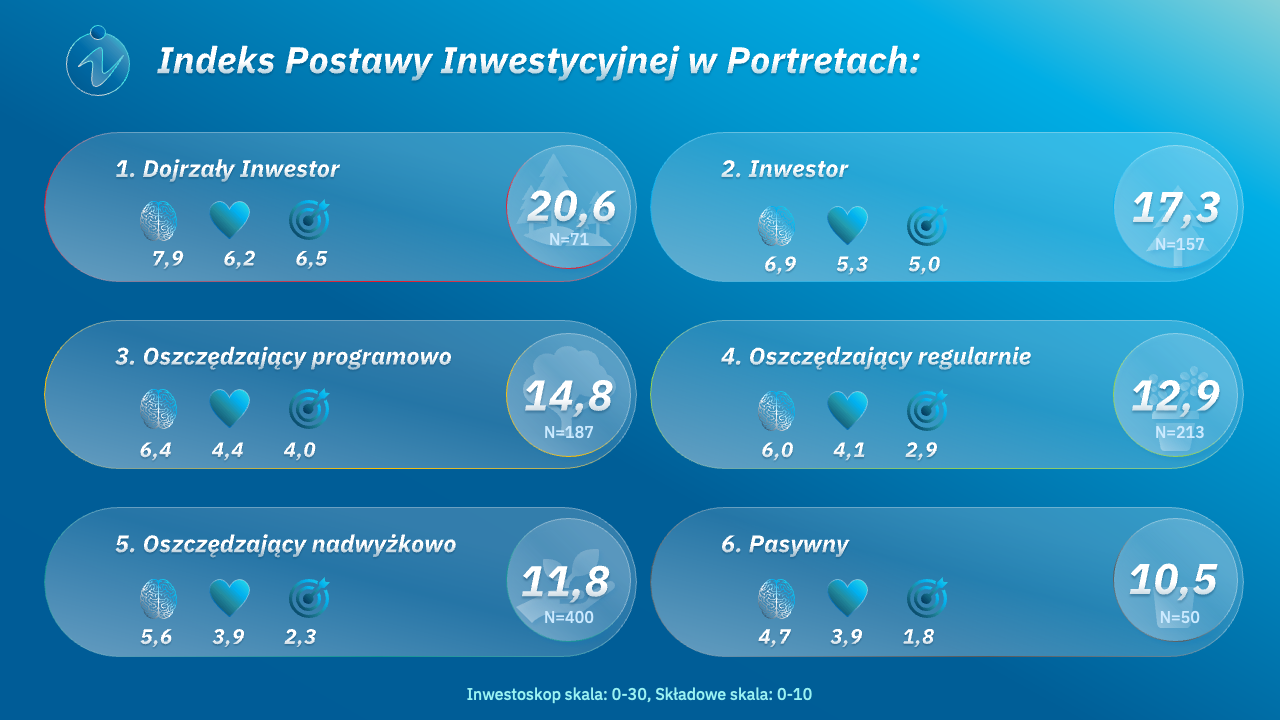
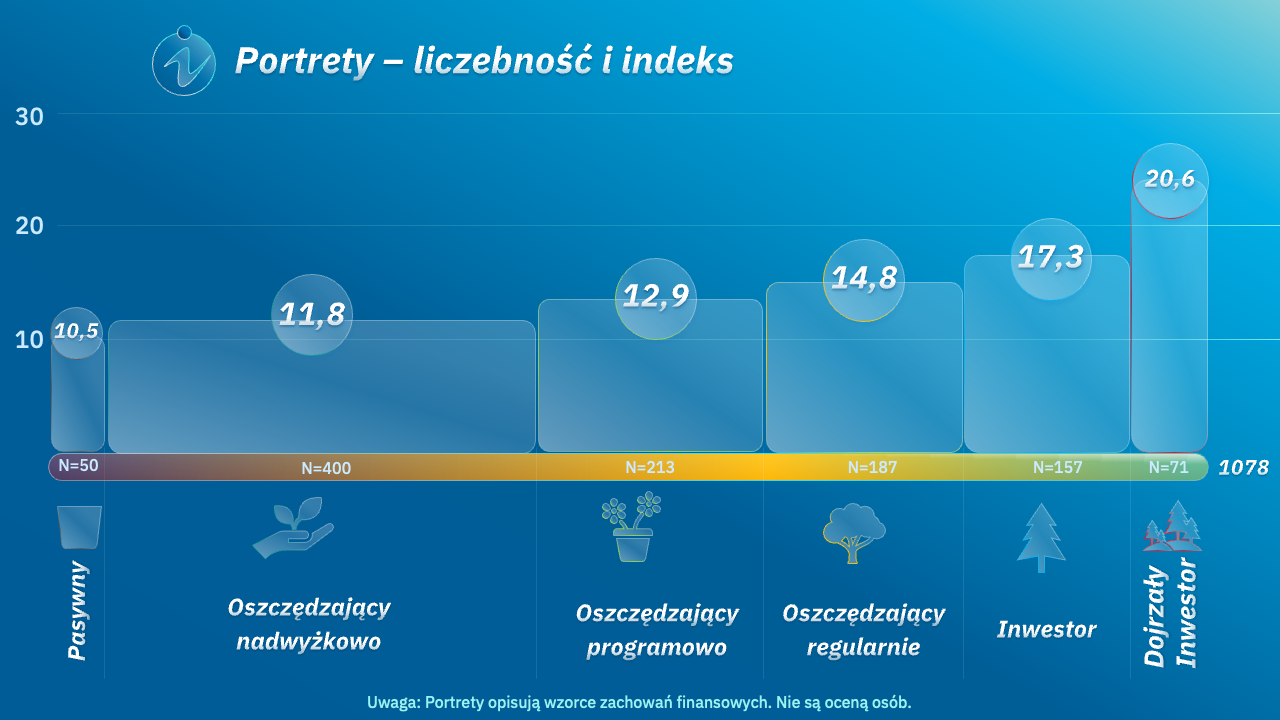
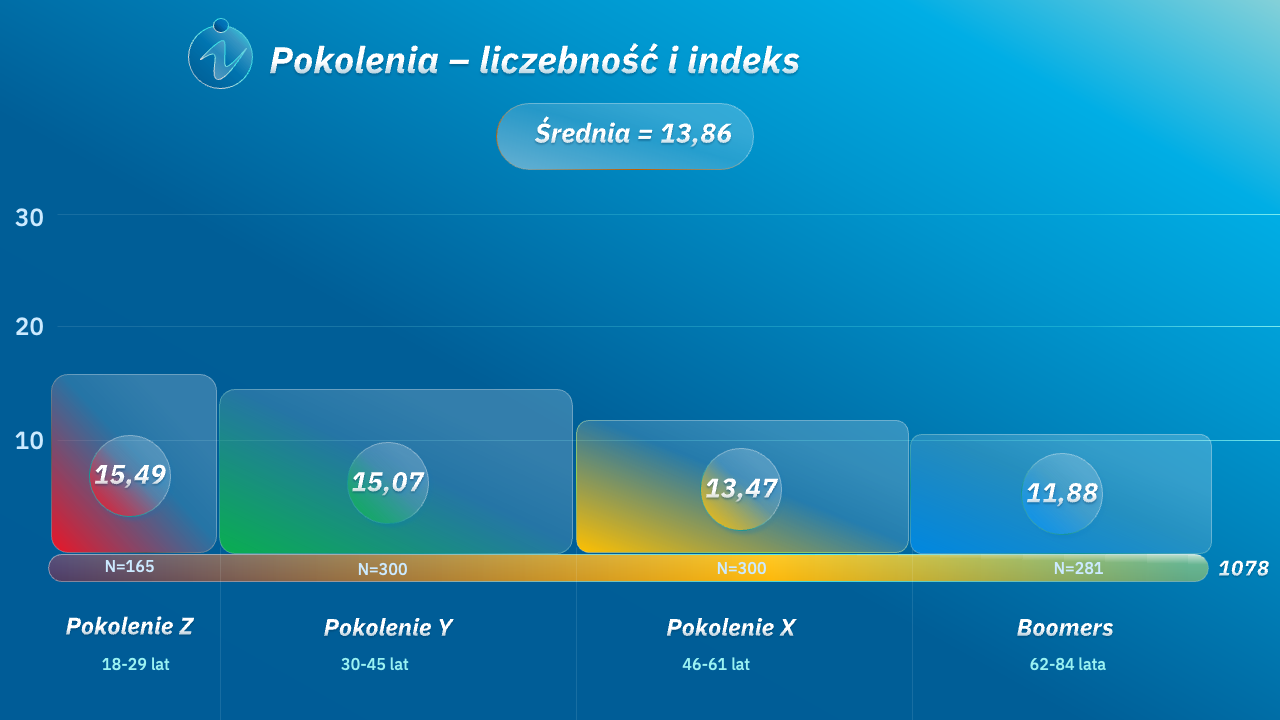
Pokolenia różnią się przede wszystkim deklarowanymi zamiarami inwestycyjnymi. Badanie wprowadziło między innymi Indeks Postawy Inwestycyjnej, który obejmuje trzy elementy - przekonania, emocje i intencje (PEI). Średnia wartość tego Indeksu dla ogółu badanych wyniosła 13,86 pkt. w skali od 0 do 30. Wynik ten wskazuje, że większość respondentów deklaruje umiarkowaną gotowość do inwestowania - nie odrzucają tej formy pomnażania kapitału, ale jednocześnie nie należą jeszcze do grona aktywnych inwestorów.
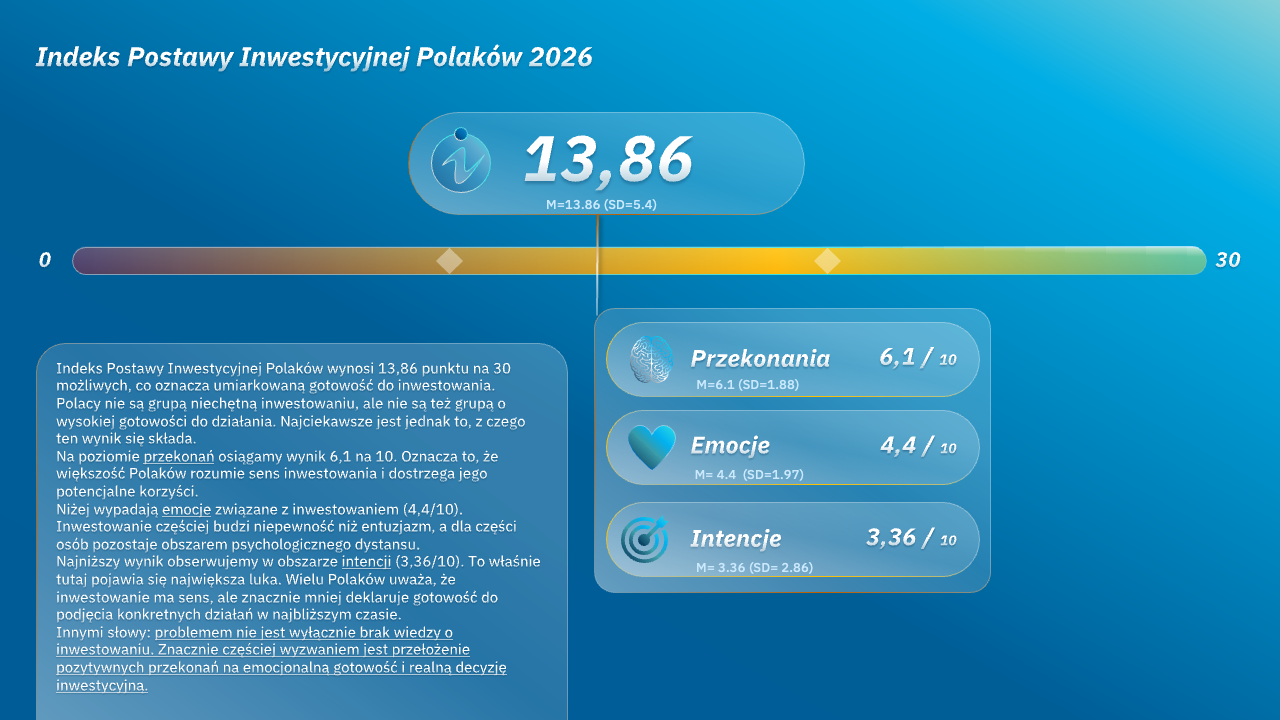
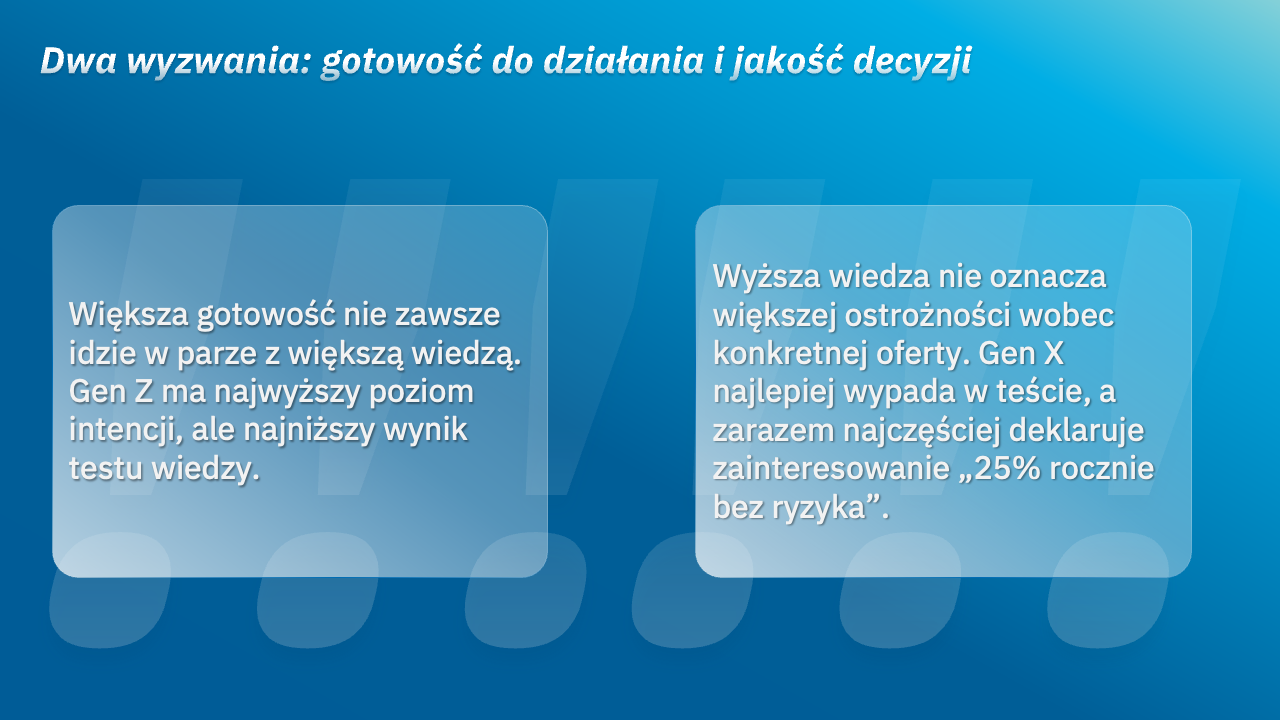
Najwyższą wartość Indeks osiągnął w pokoleniu Z (15,49 pkt), a najniższą – w pokoleniu baby boomers, obejmującym osoby od 62. roku życia, w tym również osoby w wieku 80 lat i starsze (11,88 pkt). To zatem najmłodsi badani, w wieku 18-29 lat, deklarowali największą gotowość do inwestowania. W części indeksu dotyczącej intencji obie grupy uzyskały odpowiednio 4,36 i 2,03 pkt. (wyniki na poziomie komponentów są w skali 0-10). Młodsi respondenci wyraźniej deklarowali więc zamiar podjęcia działania. Znacznie mniejsza była różnica w przekonaniach na temat inwestowania - najmłodsi uzyskali 6,24, a najstarsi 5,88 pkt. Starsi respondenci mogą zatem przychylnie odnosić się do inwestowania, a mimo to rzadziej planować wejście na rynek.
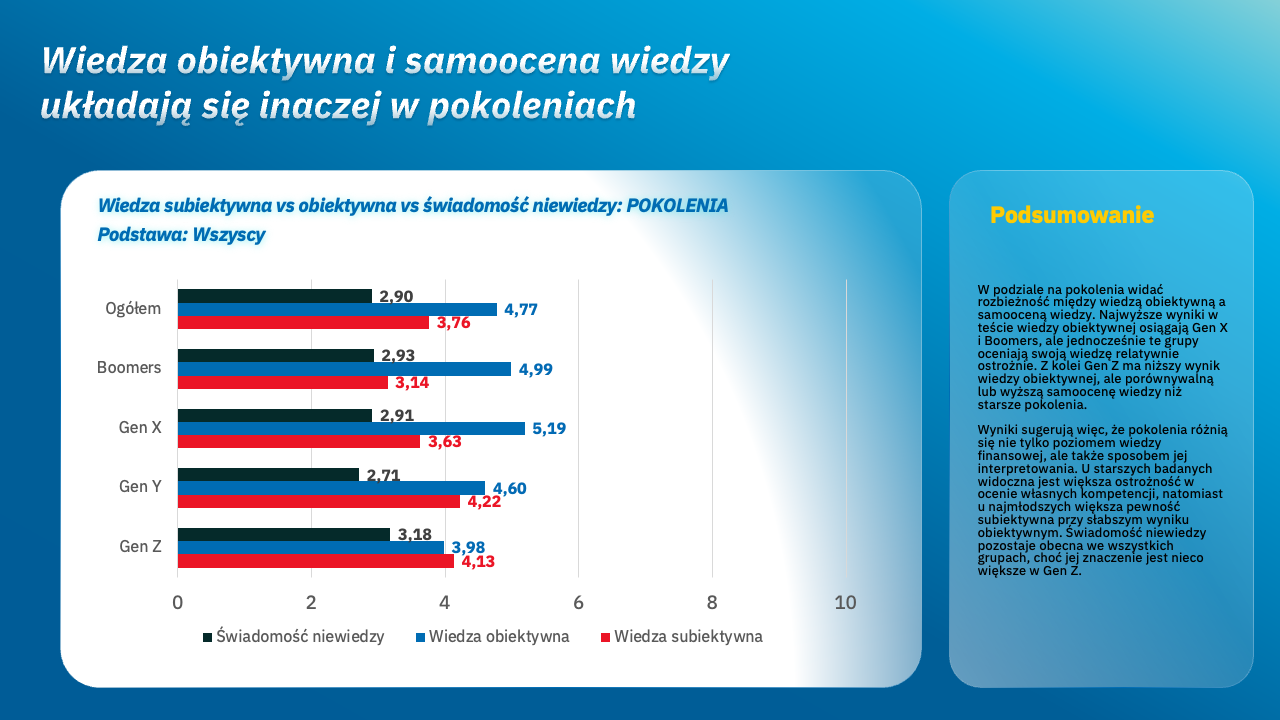
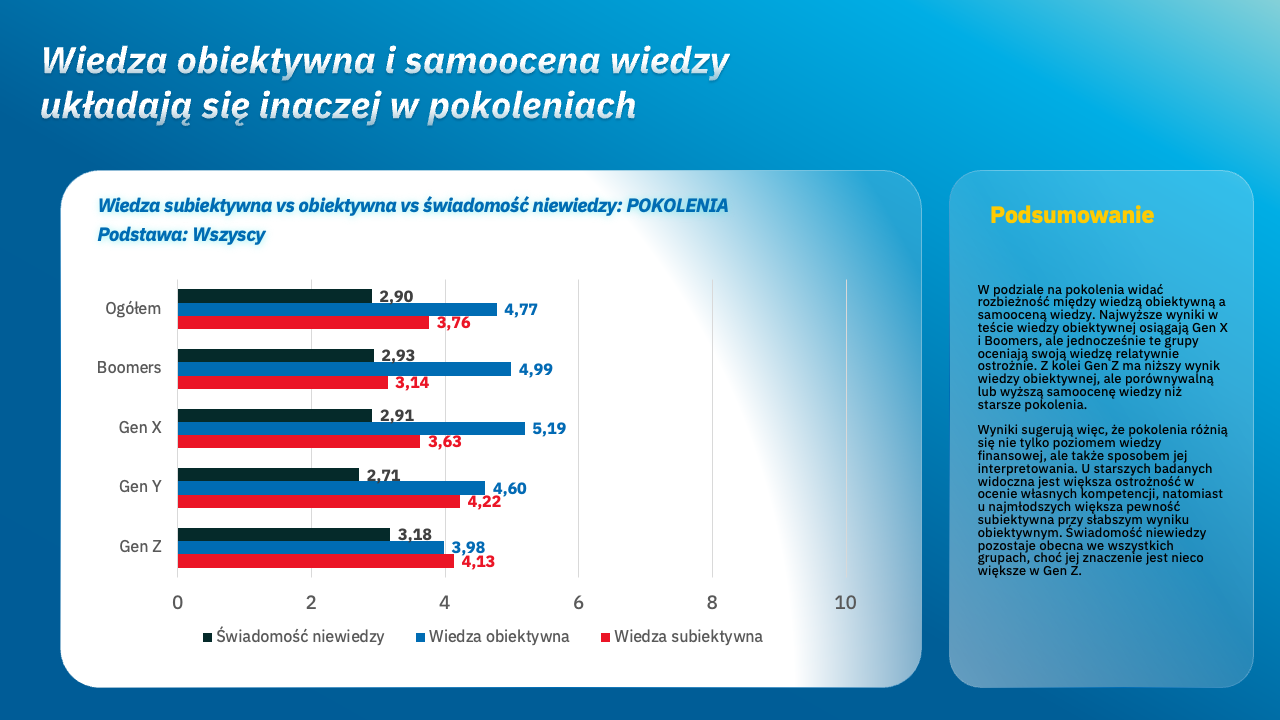
Wiedza układa się inaczej niż gotowość do działania. W teście wiedzy finansowej najwyższy wynik uzyskało pokolenie X (osoby w wieku 46-61 lat): 5,19 pkt, a najniższy pokolnie Z: 3,98 pkt. Mimo to Zetki oceniły swoją ogólną wiedzę na temat inwestowania wyżej niż przedstawiciele pokolenia X i pokolenia wyżu demograficznego. Najwyżej własną wiedzę ocenili przedstawiciele pokolenia Y (osoby w wieku 30-45 lat). Wyjaśniając zasady OKI, warto zatem pomóc osobom zainteresowanym inwestowaniem zrozumieć, jakie decyzje będą podejmować, a osobom, które mają już wiedzę, lecz pozostają ostrożne – wyjaśnić ich wątpliwości.
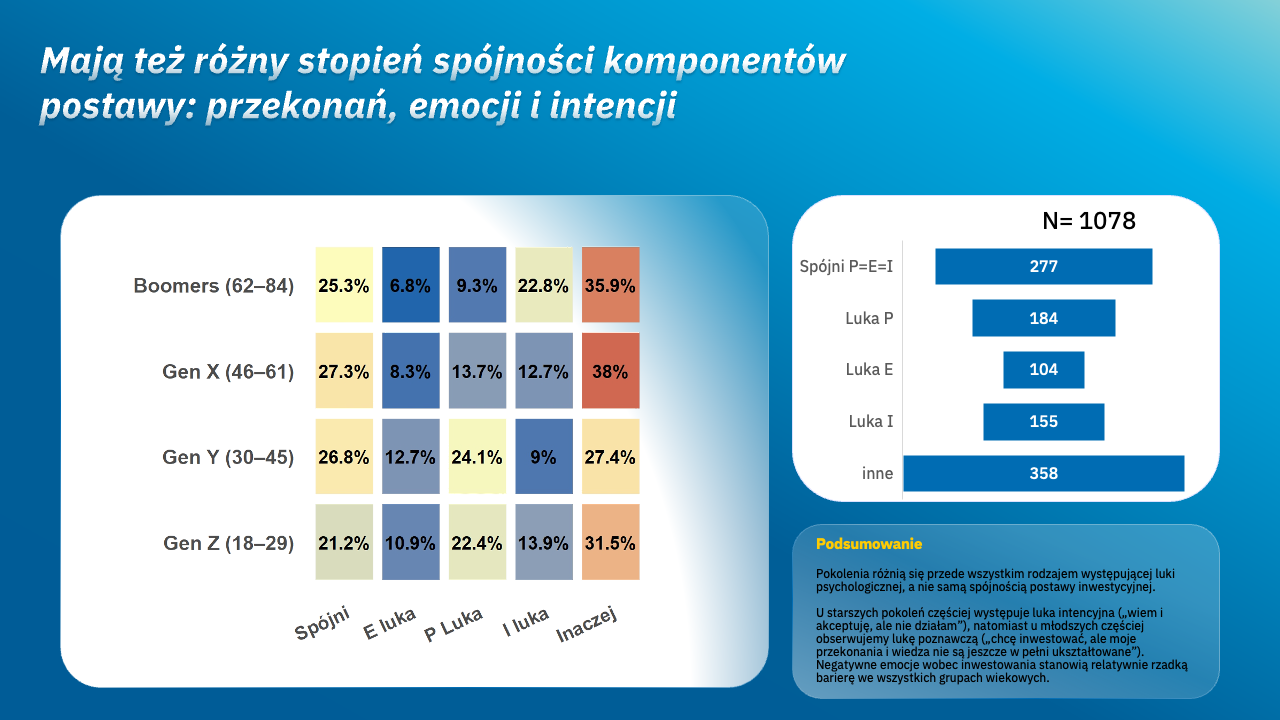
W praktyce te różnice oznaczają, że poszczególne pokolenia mierzą się z odmiennymi barierami psychologicznymi. Wśród przedstawicieli pokolenia wyżu demograficznego widoczna jest „luka intencyjna”. Dominuje u nich postawa „wiem i akceptuję, ale nie działam”. Mają wyższą obiektywną wiedzę, nierzadko dysponują kapitałem, ale paraliżuje ich zachowawczość, brak zaufania i awersja do straty.
W młodszych pokoleniach Z i Y, widoczna jest z kolei „luka poznawcza”. Ich postawę oddaje stwierdzenie „chcę inwestować, ale moje przekonania nie są jeszcze w pełni ukształtowane”. Młodzi deklarują dużą gotowość do działania, lecz brakuje im ugruntowanej wiedzy i doświadczenia. W rezultacie ich pewność siebie nie odpowiada poziomowi ich wiedzy i umiejętnościom. Zjawisko to określa się mianem nieskalibrowanej pewności siebie.
Obietnica wysokiego zysku kusi niezależnie od wieku
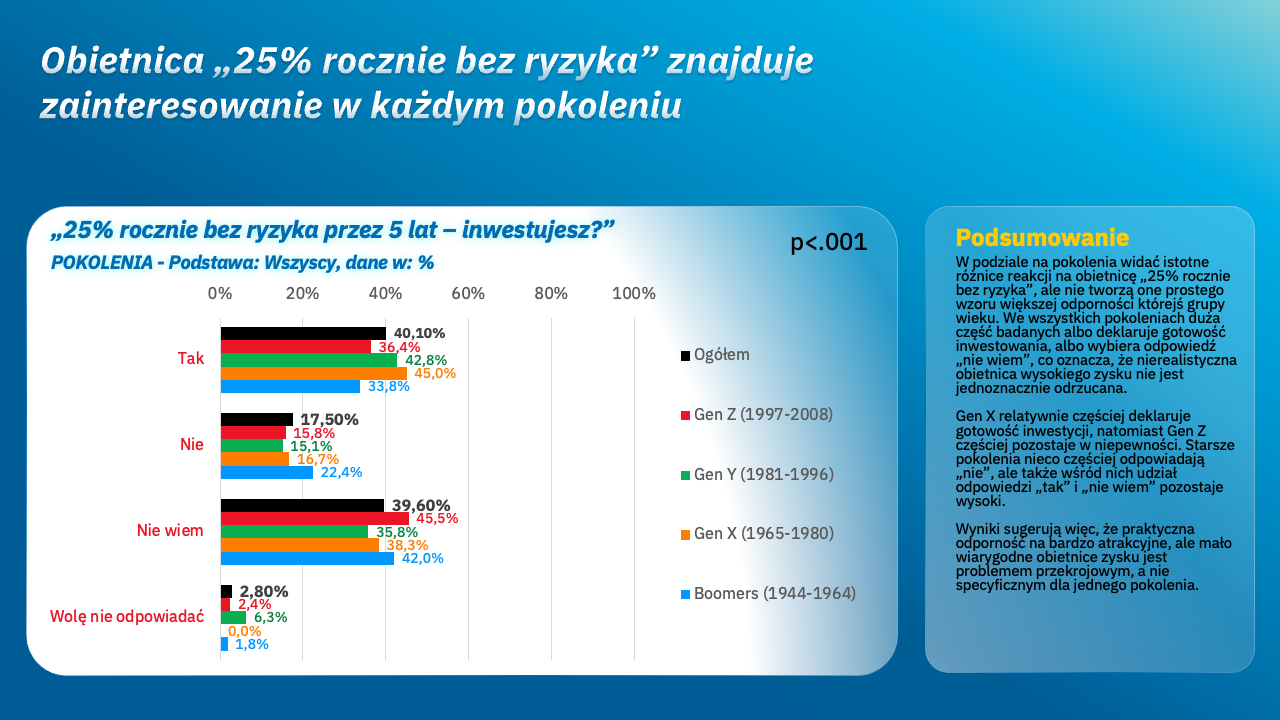
Osobne pytanie, dotyczące ogólnej oceny ofert inwestycyjnych, ujawnia problem wspólny dla wszystkich pokoleń. Wobec hipotetycznej propozycji inwestycji: „25% rocznie bez ryzyka przez 5 lat” 40,1% respondentów zadeklarowało, że zainwestowałoby pieniądze. Ofertę jednoznacznie odrzuciło tylko 17,5% badanych, a 39,6% nie miało zdania. Pytanie dotyczyło reakcji na obietnicę wysokiego zysku bez ryzyka i nie odnosiło się do żadnego konkretnego produktu.
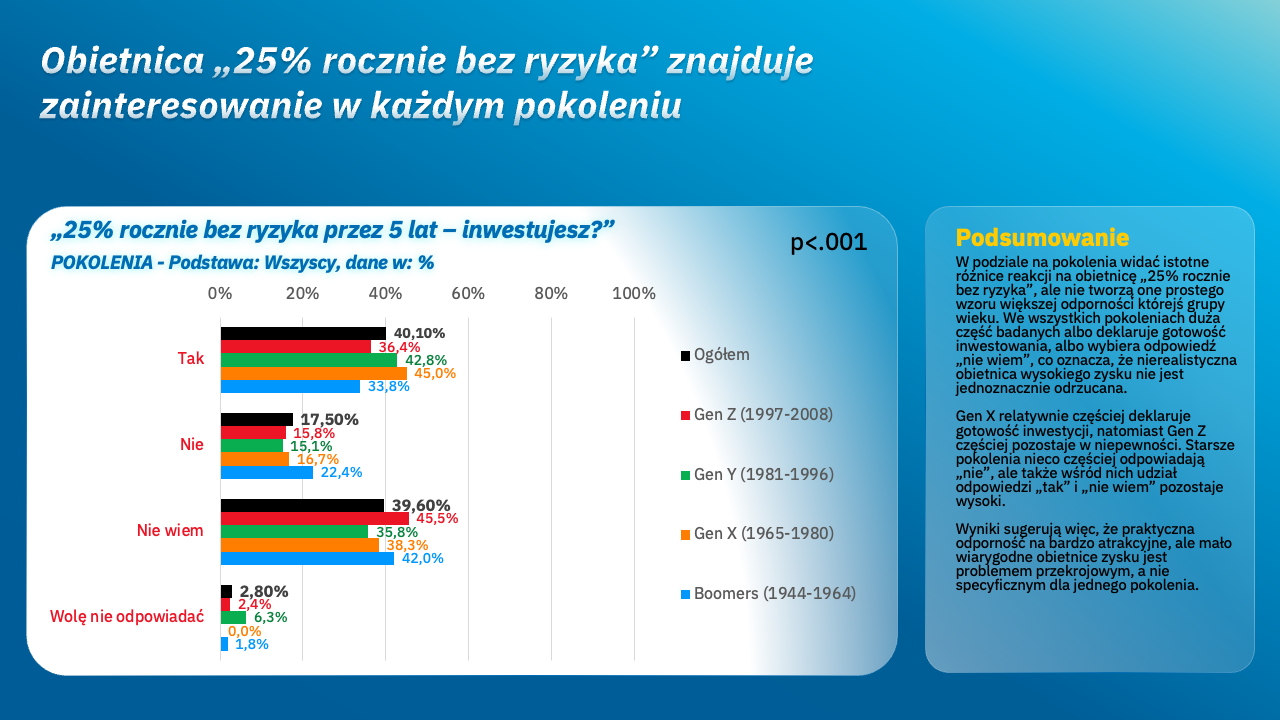
Odpowiedź „tak” najczęściej wybierali przedstawiciele pokolenia X, którzy uzyskali zarazem najlepszy średni wynik w teście wiedzy. Gotowość do zainwestowania pieniędzy zadeklarowało 45% osób z tej grupy. Z kolei odpowiedź „nie wiem” najczęściej padała wśród Zetek – wybrało ją 45,5% badanych z tego pokolenia. Nie jest to deklaracja gotowości do wpłaty pieniędzy, ale pokazuje, że również wśród najmłodszych taka obietnica często nie spotyka się z jednoznacznym sprzeciwem.
„Znajomość pojęć finansowych i umiejętność oceny konkretnej oferty to dwie różne kompetencje. Dobry wynik testu wiedzy nie sprawił, że przedstawiciele pokolenia X częściej odrzucali nierealistyczną obietnicę zysku bez ryzyka. W edukacji potrzebujemy więc przykładów, na których można nauczyć się rozpoznawać sygnały ostrzegawcze i sprawdzać wiarygodność propozycji. To zadanie dotyczy wszystkich pokoleń, także tych, które mają większą wiedzę” – komentuje dr Łukasz Markiewicz z Akademii Leona Koźmińskiego, współautorbadania.
Tysiąc złotych na start zamiast dziesięciu tysięcy
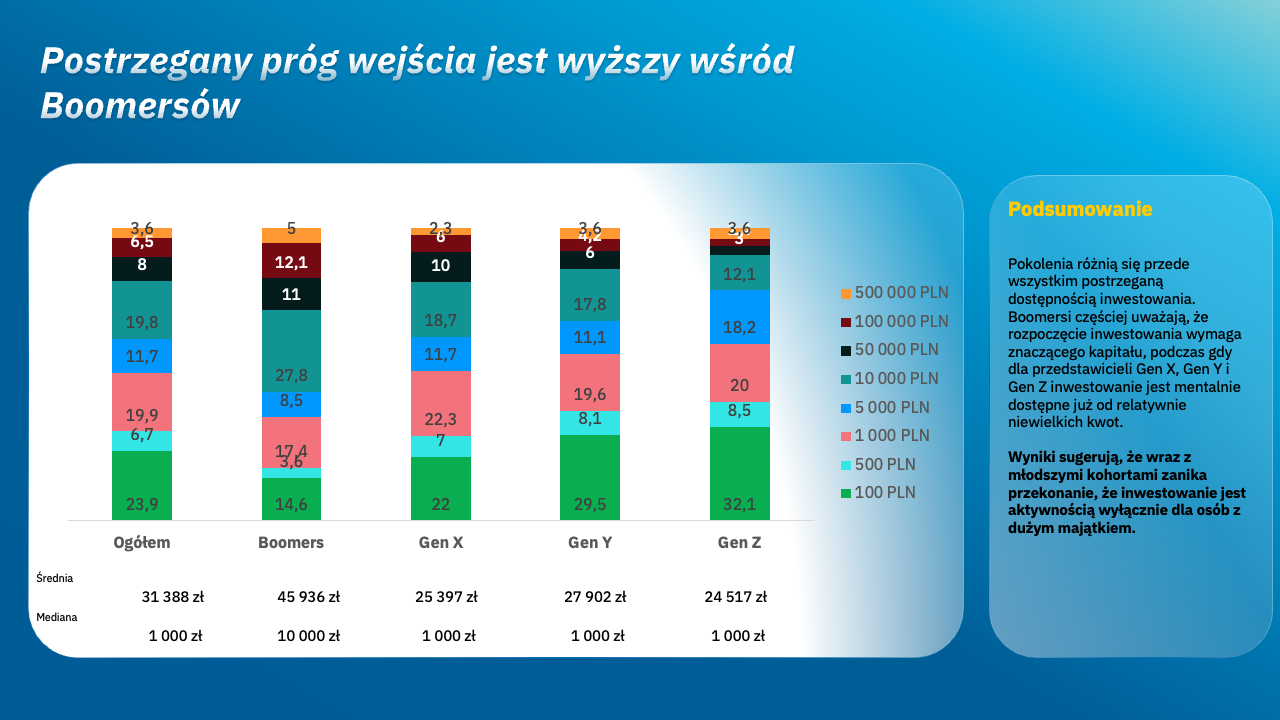
Pokolenia wyraźnie różnią się w ocenie tego, ile pieniędzy potrzeba, by zacząć inwestować. W pokoleniu Baby Boomers mediana wskazywanego minimalnego progu wyniosła 10 000 zł wśród baby boomers, a w każdym z pozostałych pokoleń - 1 000 zł. Najniższą kwotę uwzględnioną w badaniu, czyli 100 zł, wskazało 32,1% Zetek i 14,6% najstarszych respondentów. W ocenie młodszych badanych inwestowanie jest zatem mentalnie dostępne przy mniejszym kapitale.
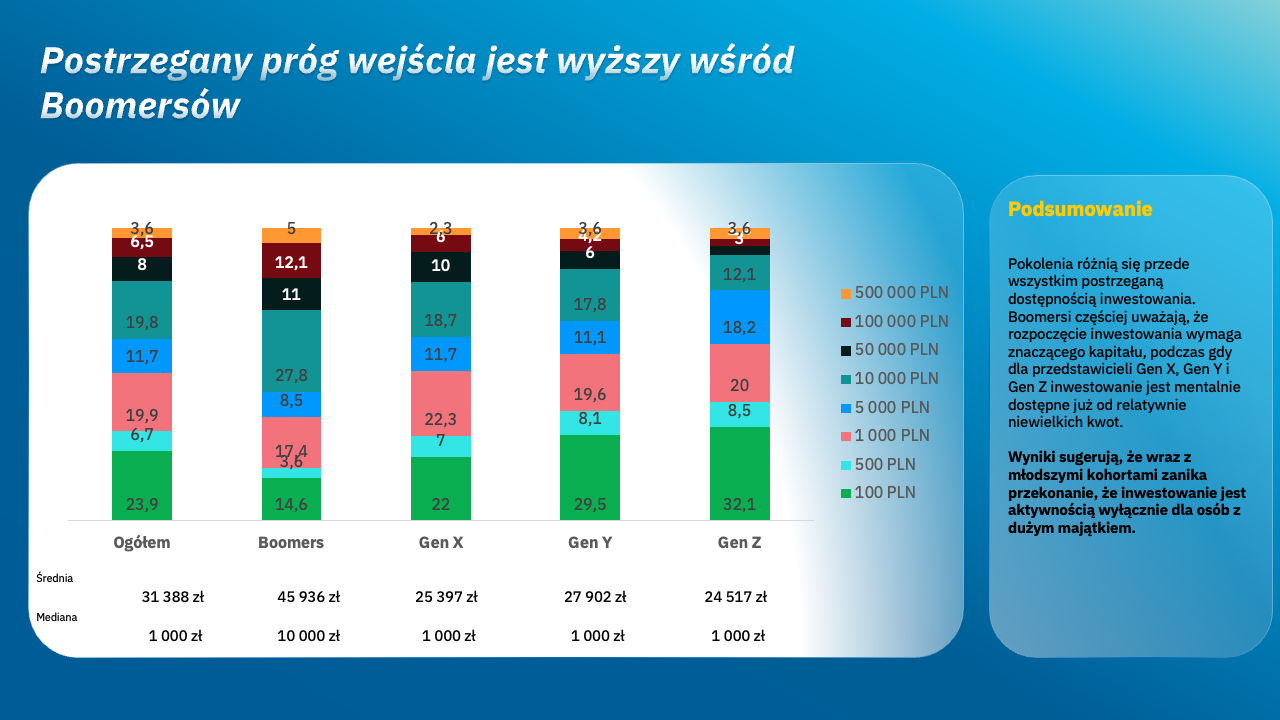
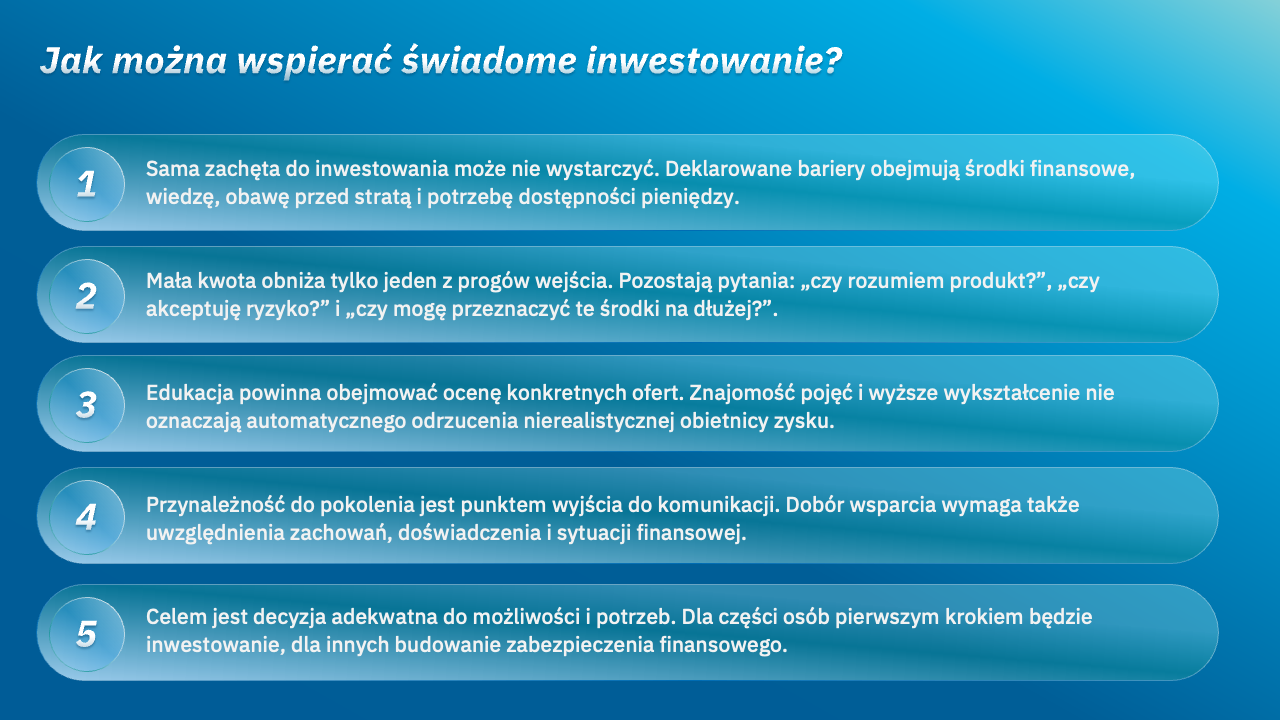
Wyjaśniając zasady OKI, warto zatem omówić również praktyczne warunki rozpoczęcia inwestowania. Trzeba przy tym odróżnić przekonanie, że potrzebna jest duża kwota, od rzeczywistego braku nadwyżek. Obniżenie postrzeganego progu wejścia nie rozwiąże problemu osoby, której domowy budżet nie pozwala odkładać pieniędzy.
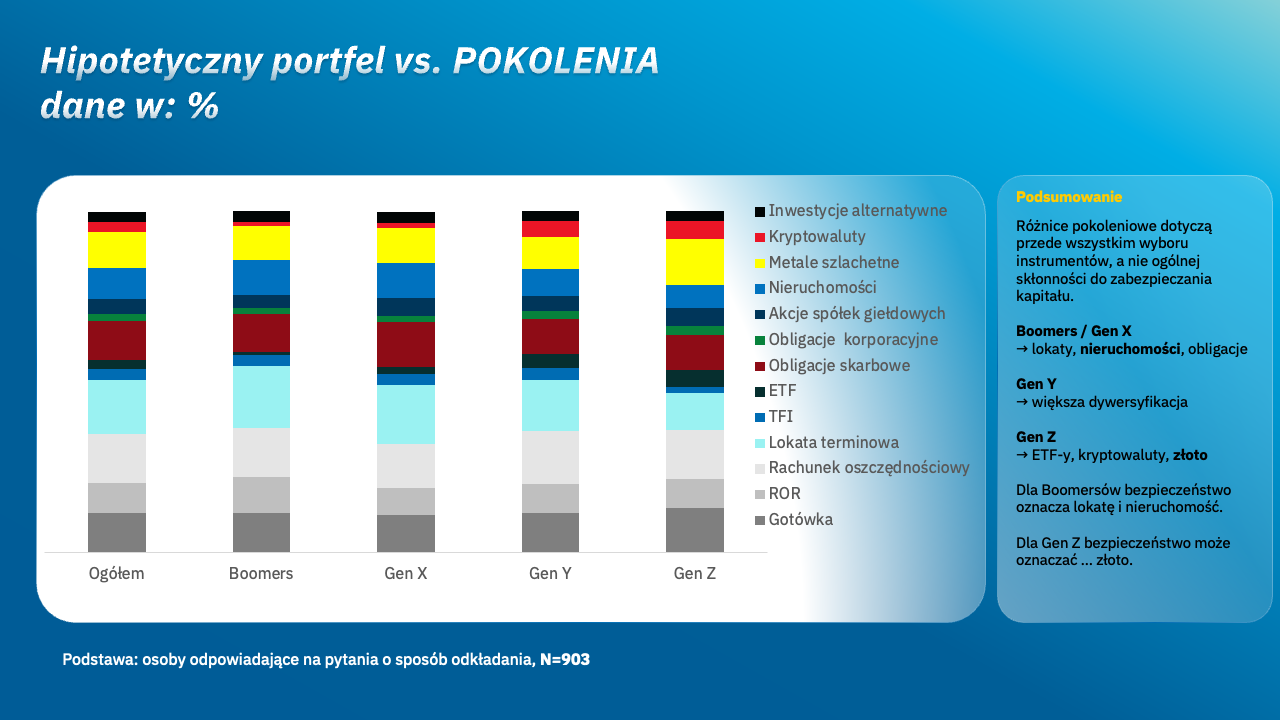
Różnice dotyczą również preferowanych aktywów. W zadaniu polegającym na budowie hipotetycznego portfela starsze pokolenia przeznaczali większą część środków na lokaty i nieruchomości, a Zetki - relatywnie więcej na metale szlachetne, ETF-y i kryptowaluty. Przedstawiciele pokolenia Z niemal połowę aktywów utrzymywaliby w łatwo dostępnych (i nierentownych) formach. W ich hipotetycznym portfelu ponad 13% składu przypadało na gotówkę, 8,3% na środki na rachunku oszczędnościowo-rozliczeniowym (ROR), niemal 15% na środki na rachunku oszczędnościowym, a niemal 11% na lokatę. Wyniki te obrazują preferencje zadeklarowane w badaniu. Nie opisują rzeczywistego składu portfeli ani katalogu inwestycji dostępnych w OKI. Dla porównania, w drugim kwartale 2026 r., aktywa finansowe gospodarstw sięgnęły 4,2 bln złotych, z czego 2 bln zł, czyli prawie połowę, stanowiły depozyty w bankach i gotówka. Największą pozycją w aktywach finansowych gospodarstw domowych pozostają depozyty bieżące rozliczeniowe.
Co powstrzymuje przed podjęciem decyzji?
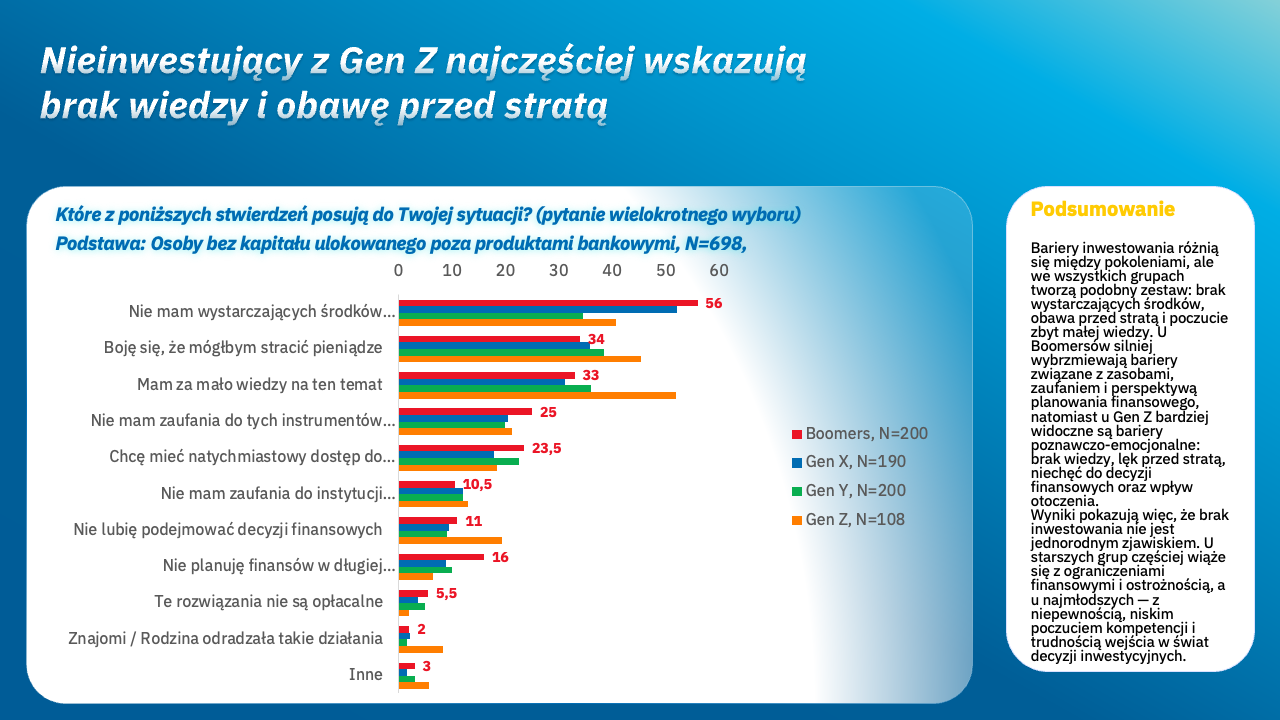
Największa deklarowana gotowość do inwestowania w całym pokoleniu Z współistnieje z wyraźnymi obawami wśród jego nieinwestujących przedstawicieli. W grupie Zetek, które nie ulokowały poza produktami bankowymi, 51,9% wskazało brak wiedzy, 45,4% - obawę przed stratą, a 40,7% niewystarczające środki. Najmłodsi częściej niż pozostałe grupy deklarowali również, że niechętnie podejmują decyzje finansowe i że do inwestowania zniechęca ich otoczenie.
Wśród nieinwestujących przedstawicieli pokolenia baby boomers najczęściej wskazywaną barierą był brak środków. Ten powód podało 56% badanych tej grupy. W dalszej kolejności wymieniali, obawę przed stratą i niedostateczną wiedzę. Co czwarty respondent z tej grupy wskazał brak zaufania do instrumentów finansowych. Barier napotykanych przez starsze osoby nie można więc sprowadzać wyłącznie do nieufności, a trudności młodych - do braku chęci.
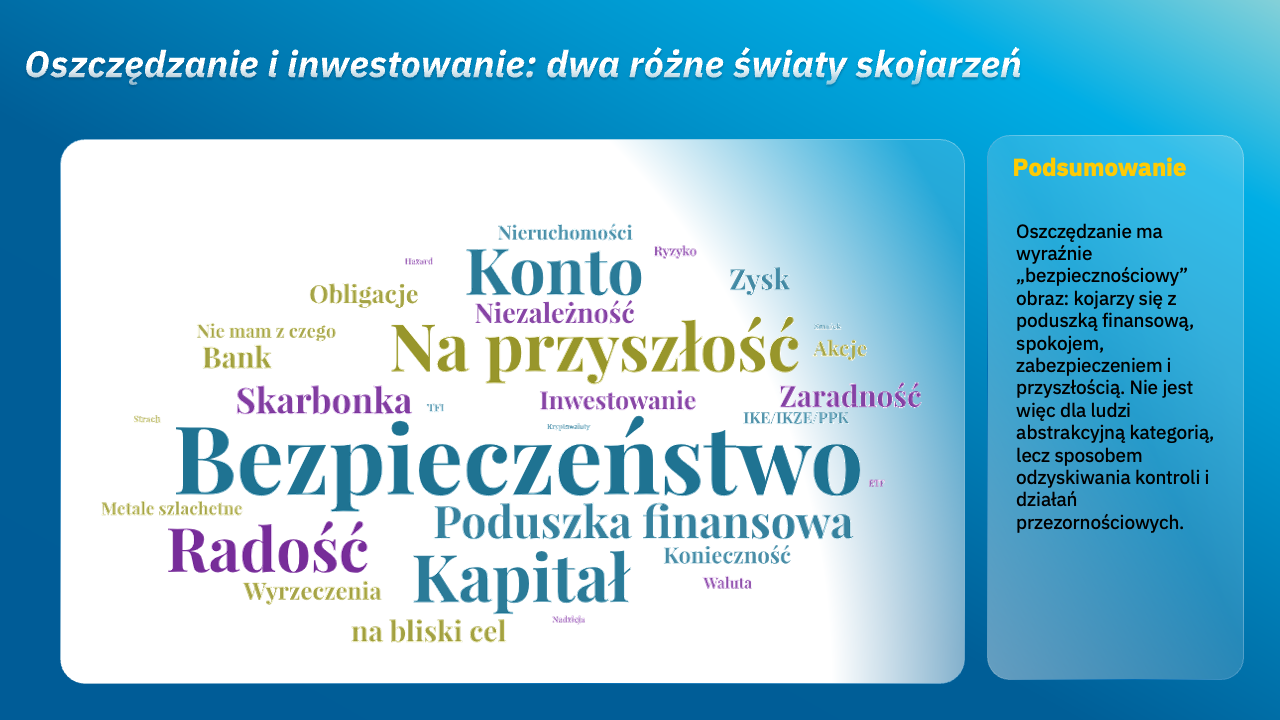
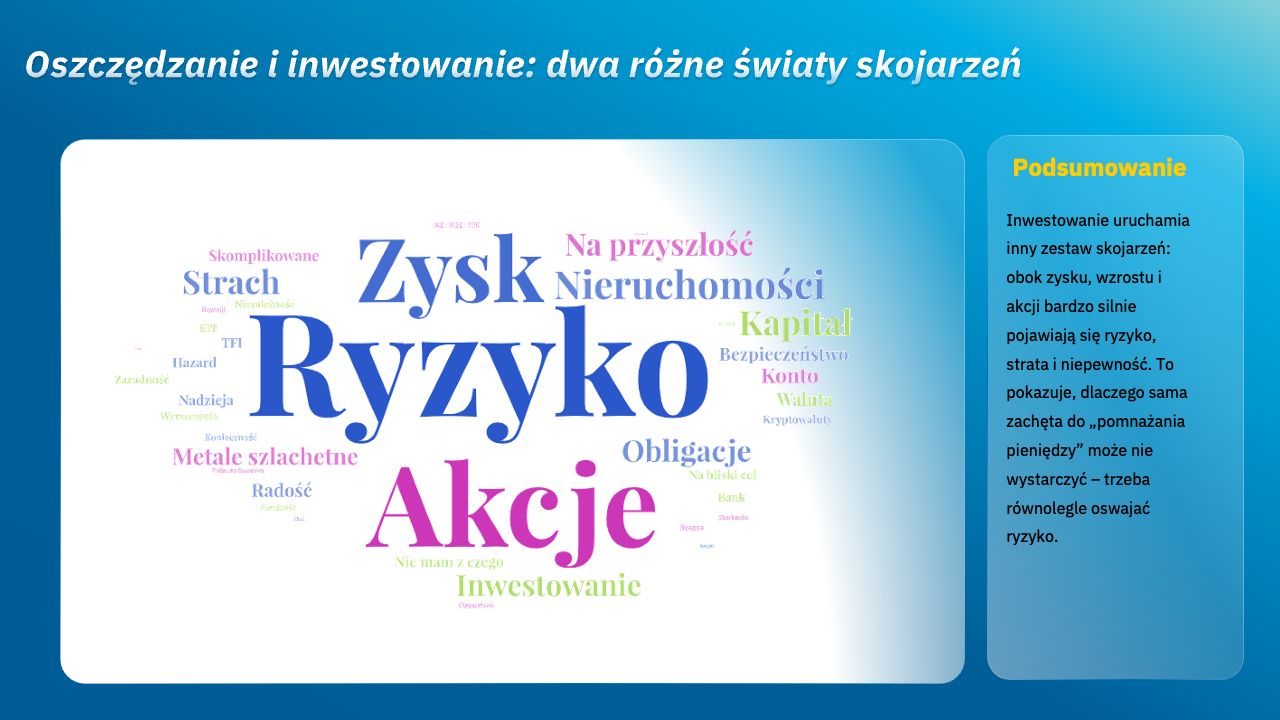
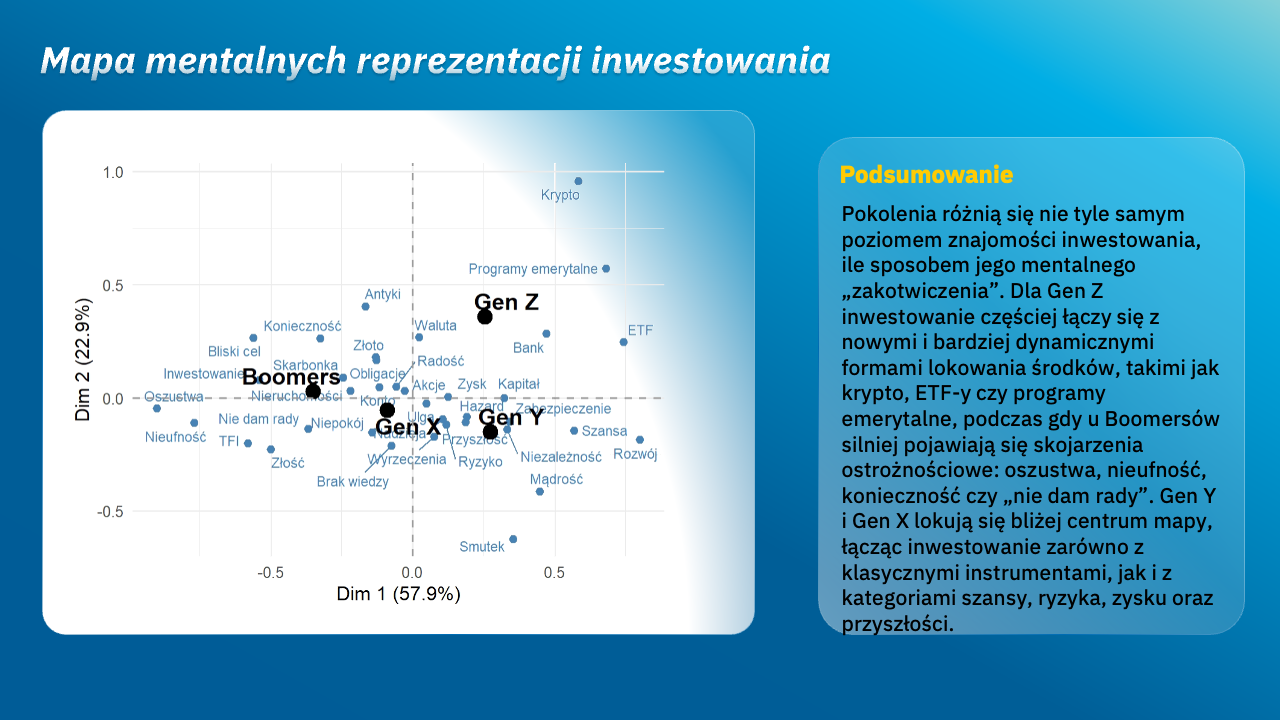
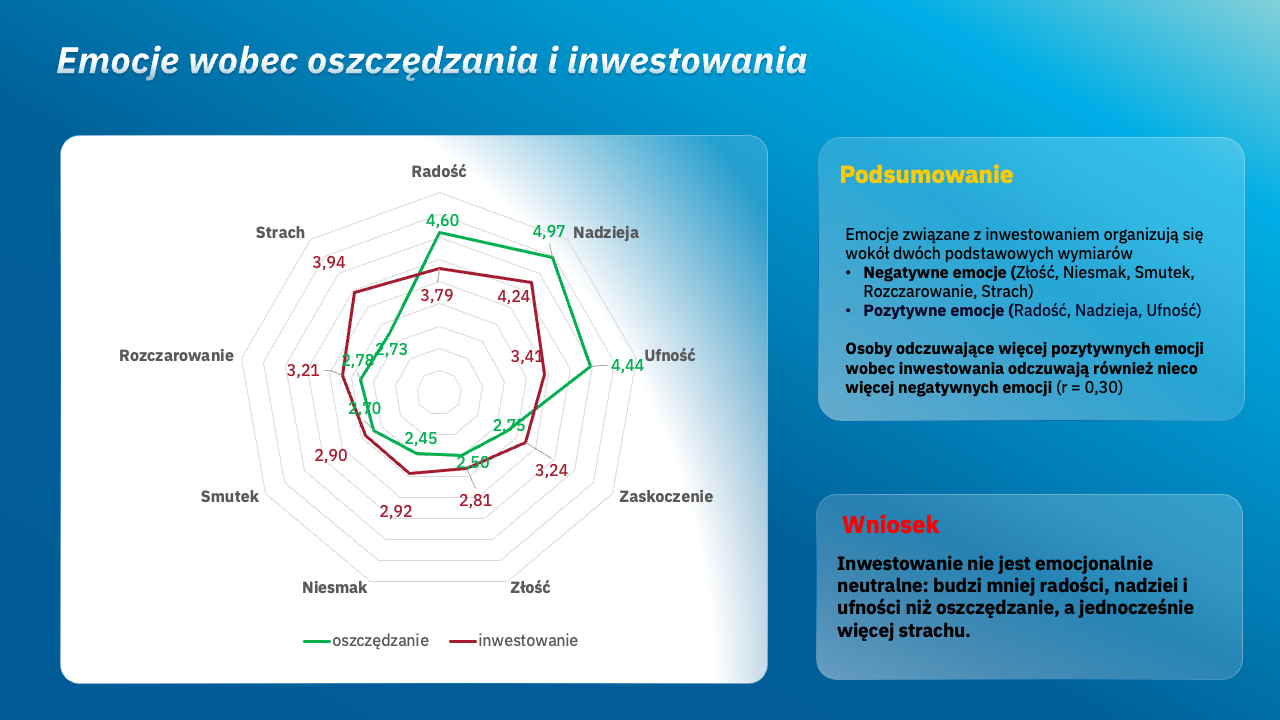
Odpowiedzi na pytania o emocje pomagają zrozumieć ten dystans wobec inwestowania. Oszczędzanie kojarzy się badanym ze spokojem, zabezpieczeniem i przyszłością. Inwestowanie przywodzi na myśl zysk, ale także ryzyko, stratę i niepewność. W skojarzeniach najstarszych respondentów częściej pojawiają się oszustwa, nieufność i myśl „nie dam rady”. Informując o OKI, warto wyjść poza samą zachętę do pomnażania kapitału i odnieść się do tych obaw, wyjaśniając konkretne kwestie.
„Chęć inwestowania nie usuwa obawy przed popełnieniem błędu. Można interesować się rynkiem, a jednocześnie nie wiedzieć, jak podjąć pierwszą decyzję. Z kolei osoba posiadająca wiedzę może powstrzymywać się od działania, ponieważ potrzebuje stałego dostępu do pieniędzy lub nie ma finansowej rezerwy. Przynależność do pokolenia pomaga dostrzec pewne prawidłowości, ale dopiero poznanie sytuacji konkretnej osoby pozwala zrozumieć, co ją zatrzymuje” – tłumaczy dr hab. Sabina Kołodziej z Akademii LeonaKoźmińskiego, współautorka badania.
Bezpieczeństwo jest wspólnym celem
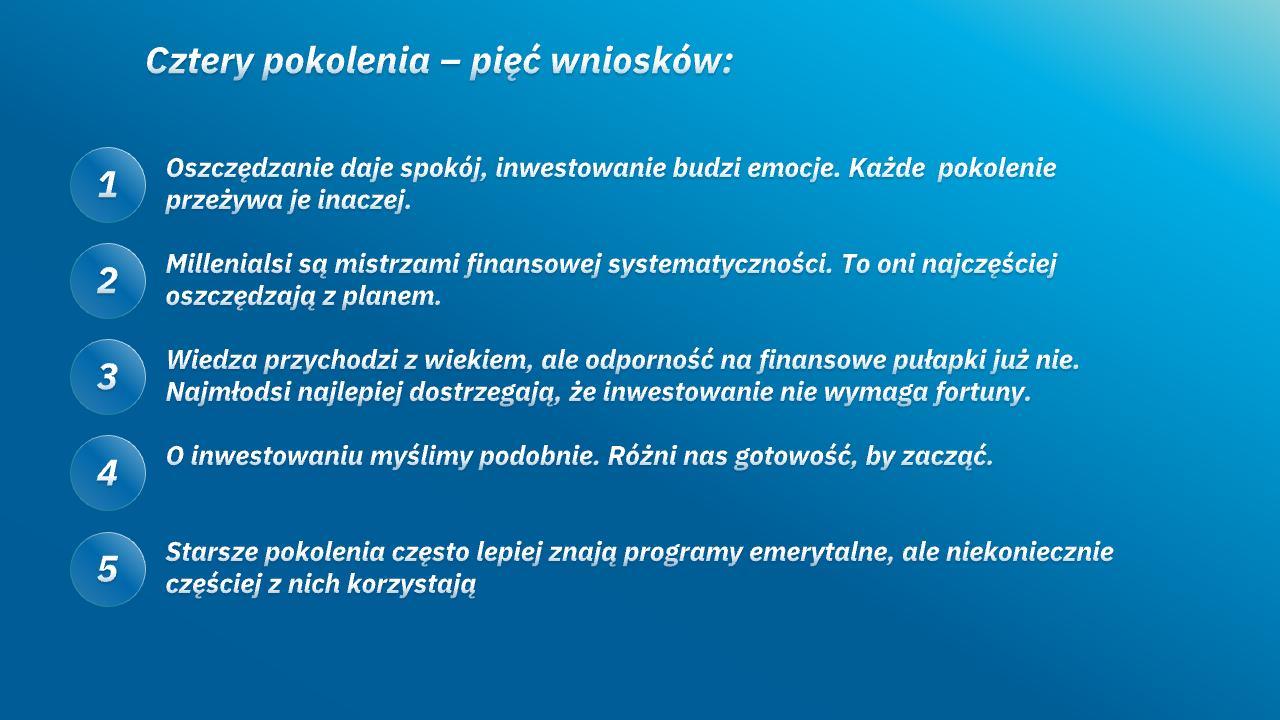
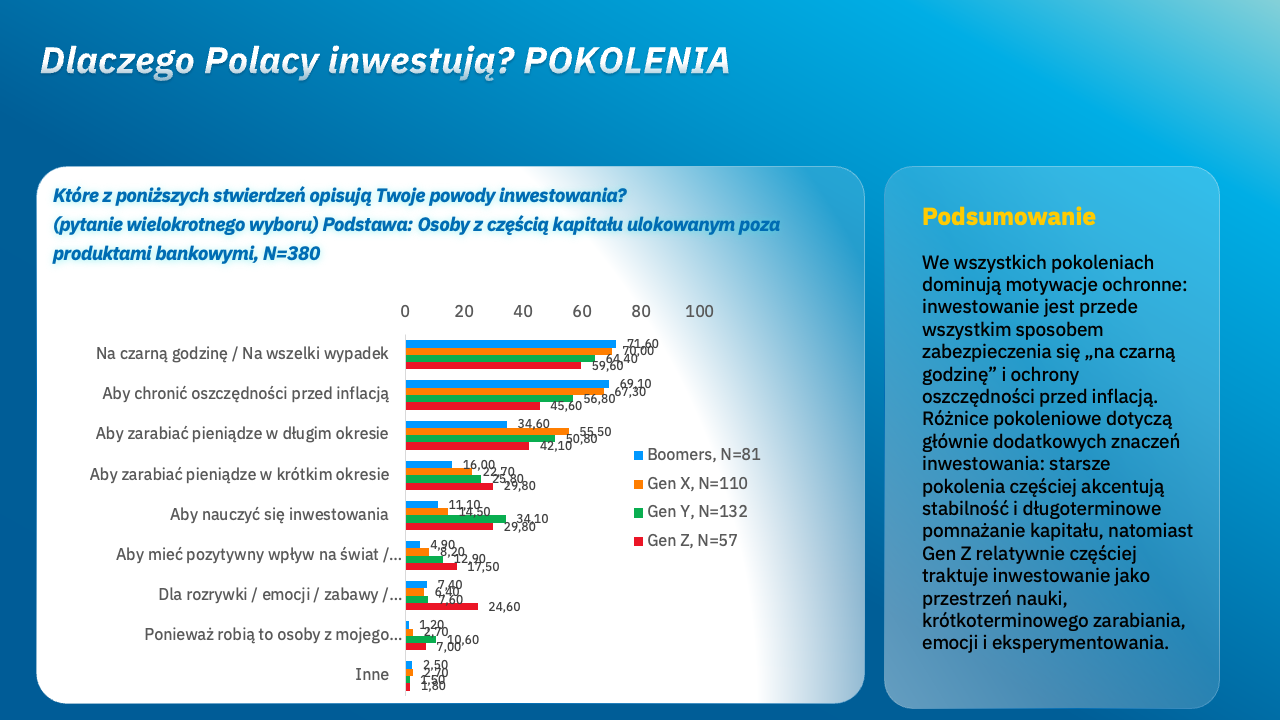
We wszystkich pokoleniach osoby, które ulokowały część kapitału poza produktami bankowymi jako powód do inwestowania najczęściej wskazywały chęć zabezpieczenia się „na czarną godzinę”. Takiej odpowiedzi udzieliło 71,6% przedstawicieli pokolenia baby boomers i 59,6% Zetek. Ważnym motywem pozostaje również ochrona oszczędności przed inflacją. Choć młodsi i starsi różnie podchodzą do rynku, łączy ich ta sama potrzeba bezpieczeństwa finansowego.
Zetki częściej niż przedstawiciele pozostałych pokoleń inwestują dla rozrywki, emocji czy zabawy lub traktują inwestowanie jak grę. Taki powód wskazało 24,6% badanych z pokolenia Z, podczas gdy w pozostałych pokoleniach odsetek ten wyniósł zaledwie od 6,4 do 7,6%. Możliwość nauki inwestowania okazała się szczególnie istotna dla milenialsów - wskazało ją 34,1% badanych z tej grupy i 29,8% przedstawicieli pokolenia Z. Wyjaśniając zasady OKI, warto odwoływać się do konkretnych celów osoby oszczędzającej, a zarazem pomagać jej odróżnić budowanie kapitału od poszukiwania krótkotrwałych emocji.
Milenialsi odkładają z planem
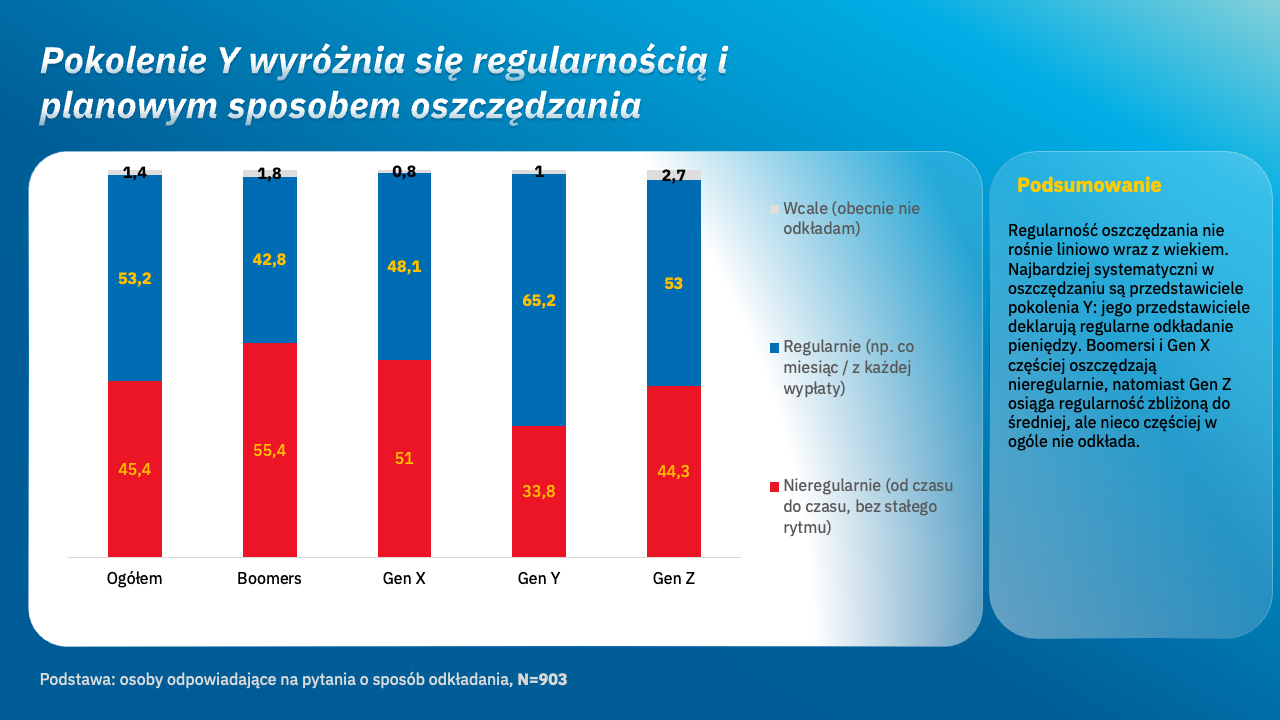
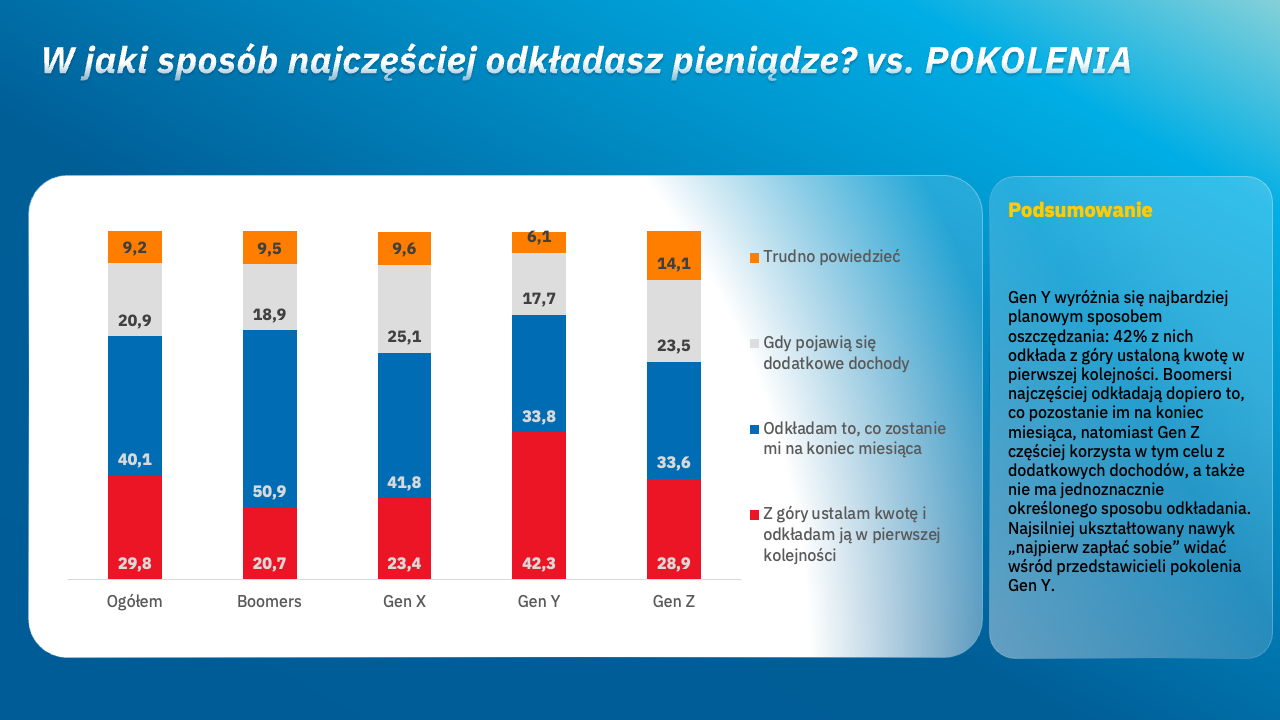
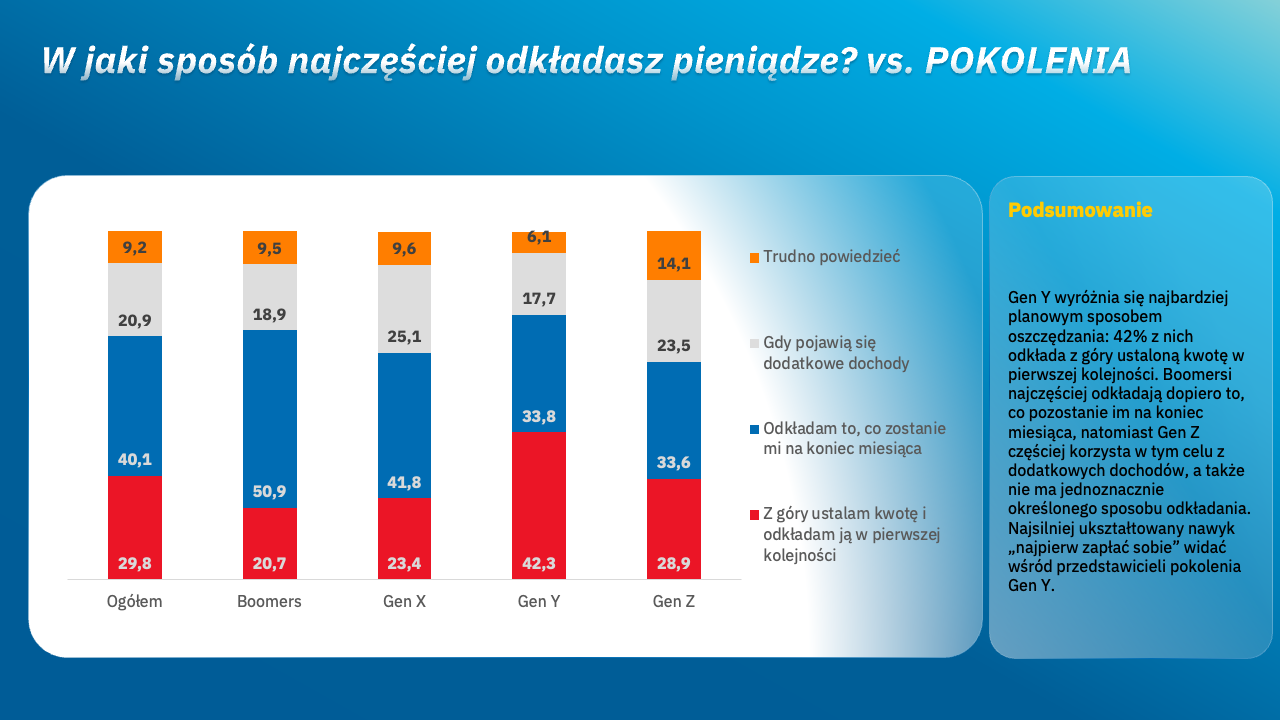
Pokolenie Y wyróżnia się systematycznością. Wśród osób, które odpowiedziały na pytania o sposób oszczędzania, regularne odkładanie pieniędzy deklaruje 65,2% milenialsów i 42,8% przedstawicieli pokolenia baby boomers. Milenialsi najczęściej stosują też zasadę „najpierw zapłać sobie”. Spośród osób z tego pokolenia, które odpowiedziały na pytanie o sposób oszczędzania, 42,3% z góry ustala kwotę ii odkłada ją w pierwszej kolejności. W najstarszej grupie postępuje tak 20,7%, a ponad połowa odkłada to, co zostaje na koniec miesiąca.
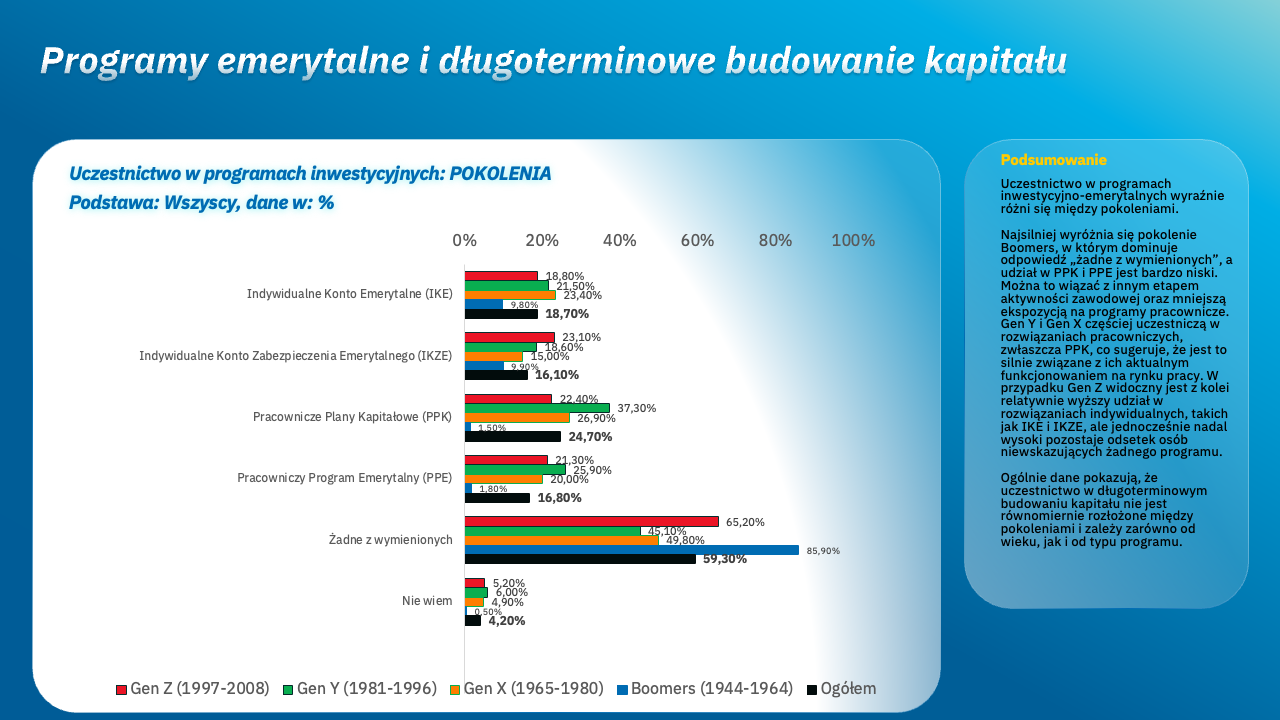
Milenialsi najczęściej deklarują również udział w Pracowniczych Planach Kapitałowych. Wśród przedstawicieli tego pokolenia znających skrót PPK uczestnictwo w programie zadeklarowało 37,3% badanych. Autorzy badania wiążą różnice w korzystaniu z programów pracowniczych z etapem aktywności zawodowej respondentów. W rozmowie z milenialsami o OKI może więc odwołać się do ich nawyku regularnego oszczędzania i doświadczeń w długoterminowym budowaniu kapitału. Trudno jednak z góry zakładać, że doświadczenia te przełożą się automatycznie na zainteresowanie kolejnym rozwiązaniem.
Oszczędności wyznaczają możliwości inwestowania
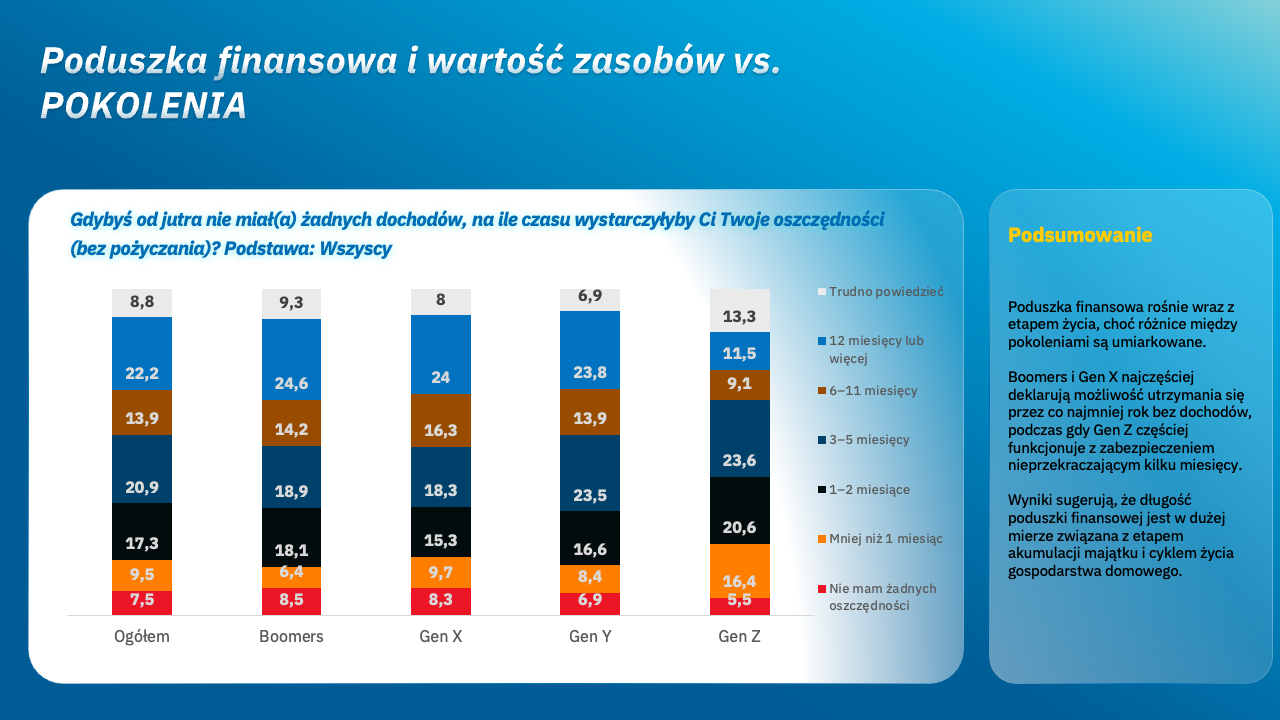
Znaczenie ma także wielkość finansowej rezerwy. W każdym z trzech starszych pokoleń około jednej czwartej badanych zadeklarowało, że zgromadzone oszczędności wystarczyłyby im na co najmniej rok bez dochodów. W pokoleniu Z takiej odpowiedzi udzieliło 11,5% respondentów. Najmłodsi częściej dysponują zabezpieczeniem na kilka miesięcy. Autorzy badania oceniają ogólne różnice między pokoleniami jako umiarkowane. Zwracają przy tym uwagę na znaczenie etapu życia osoby podejmującej decyzje finansowe oraz tego, na jakim etapie gromadzenie majątku się ona znajduje.
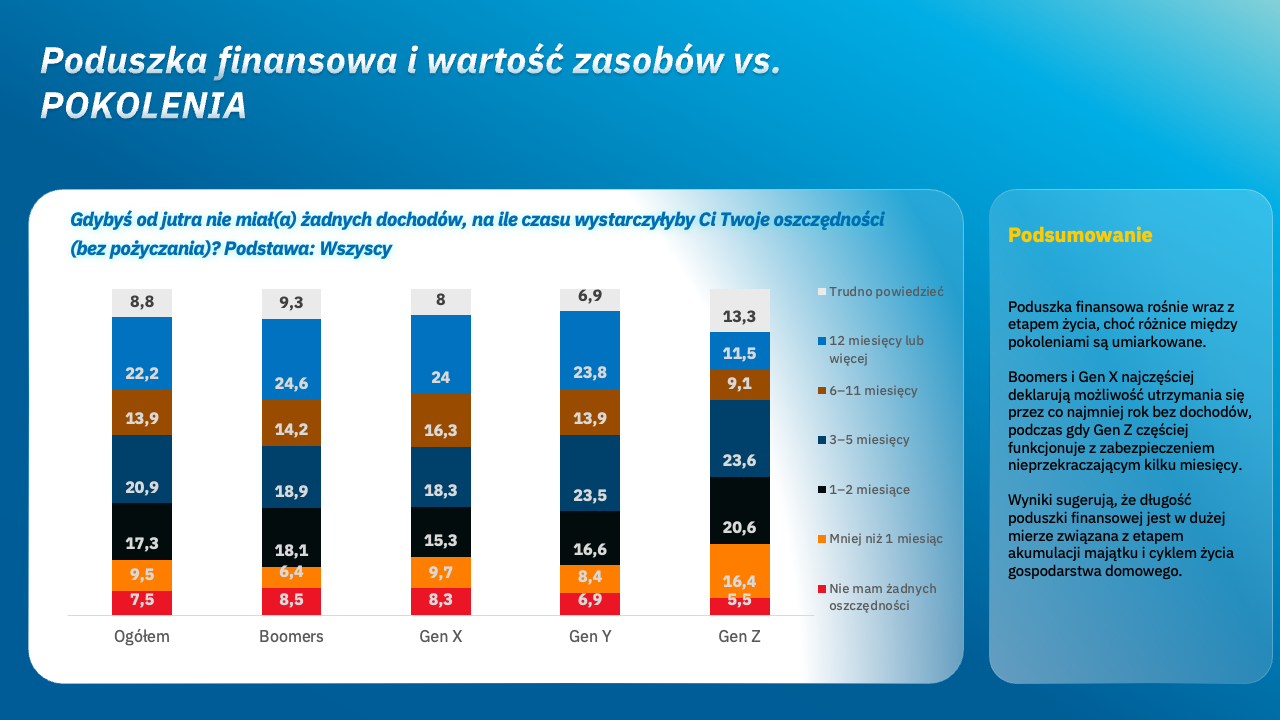
Największa deklarowana gotowość do inwestowania nie oznacza zatem największych możliwości finansowych. Przy komunikowaniu OKI, trzeba uwzględnić zarówno osoby, które mają już rezerwę i szukają sposobu na zagospodarowanie nadwyżek, jak i te, które dopiero muszą zgromadzić oszczędności. Sam wiek nie wystarcza, by rozstrzygnąć, do której grupy należy przyszły inwestor.
Od rozpoznawalnej nazwy do świadomego wyboru OKI
„Inwestoskop 2026” nie prognozuje zainteresowania OKI. Pokazuje natomiast, dlaczego sama rozpoznawalność nazwy danego instrumentu finansowego i pozytywne nastawienie do inwestowania nie wystarczą do podjęcia świadomej decyzji. Najmłodsi częściej deklarują chęć działania, starsi ostrożniej oceniają swoje możliwości, a w każdej grupie część badanych potrzebuje pomocy w krytycznej ocenie ofert.
Dla branży oznacza to konieczność połączenia komunikacji o OKI z odpowiedziami na praktyczne pytania przyszłych inwestorów. Jak ocenić ryzyko? Jak powiązać decyzję inwestycyjną z własnym celem? Jaką część oszczędności można na ten cel przeznaczyć? Rozpoznanie skrótu to pierwszy krok. O jakości decyzji przesądzi to, czy przyszły inwestor rozumie zasady działania OKI, możliwości, jakie dają te konta, oraz ich ograniczenia.
O badaniu
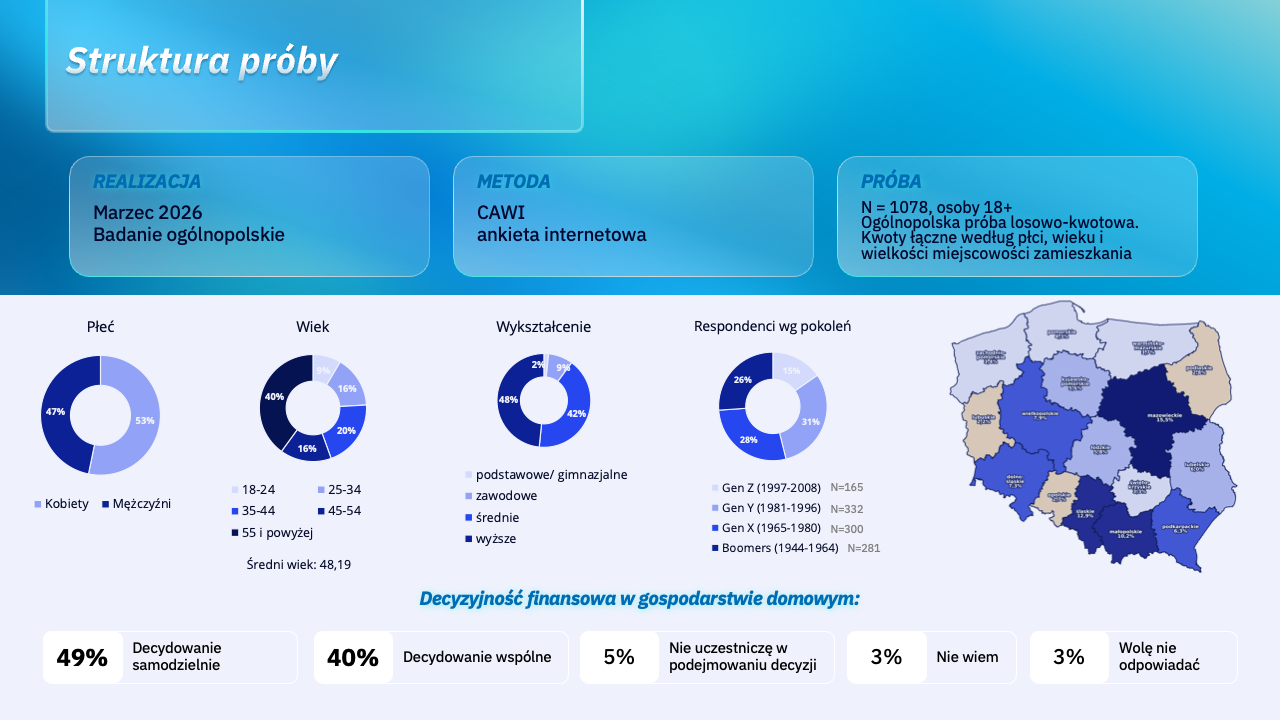
Badanie „Inwestoskop 2026” przeprowadzono w marcu 2026 r. metodą CAWI, czyli ankiety internetowej, na ogólnopolskiej próbie losowo-kwotowej 1078 osób w wieku 18 lat i więcej. Kwoty łączne uwzględniały płeć, wiek i wielkość miejscowości zamieszkania. Projekt powstał we współpracy VIG/C-QUADRAT TFI S.A. oraz naukowców z Akademii Leona Koźmińskiego. Pytania o regularność odkładania obejmowały 903 osoby, o motywacje inwestycyjne – 380 osób z częścią kapitału poza produktami bankowymi, a o bariery – 698 osób bez tak ulokowanego kapitału. Wyniki dotyczą deklaracji respondentów z czasu realizacji badania.
 Zainwestuj