 Zainwestuj

Zajrzyj na LinkedIn
Na LinkedIn dzielimy się naszymi prognozami, analizami, przybliżamy nasze produkty oraz historyczne kryzysy finansowe (cykl historyczny).
Dołączysz?
Więcej02.10.2026 Wiadomości ze spółki
Na LinkedIn dzielimy się naszymi prognozami, analizami, przybliżamy nasze produkty oraz historyczne kryzysy finansowe (cykl historyczny).
Dołączysz?
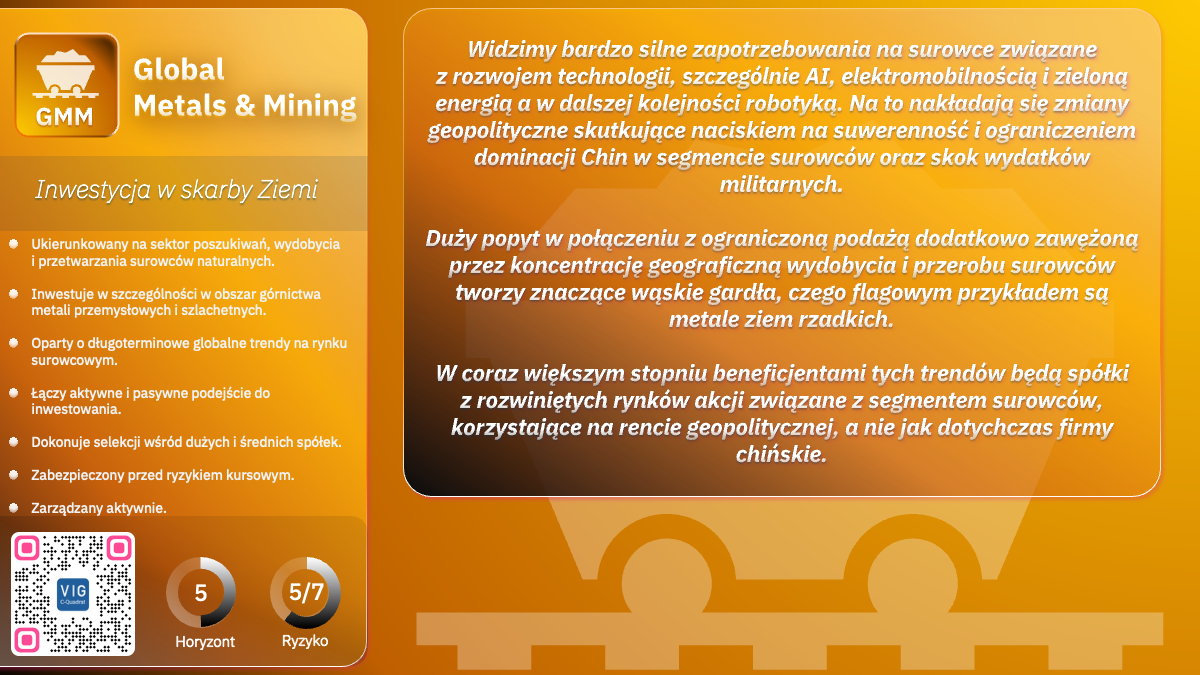
WięcejVIG / C-QUADRAT TFI wprowadza fundusz Global Metals & Mining - aktywnie zarządzany fundusz akcyjny inwestujący w globalne spółki zajmujące się poszukiwaniem, wydobyciem i przetwarzaniem surowców naturalnych, ze szczególnym uwzględnieniem metali przemysłowych i szlachetnych. Strategia funduszu koncentruje się na przedsiębiorstwach, które mogą korzystać ze wzrostu zapotrzebowania na surowce wynikającego m.in. z rozwoju sztucznej inteligencji i centrów danych, elektryfikacji i transformacji energetycznej oraz rosnących nakładów na obronność i sektor kosmiczny.
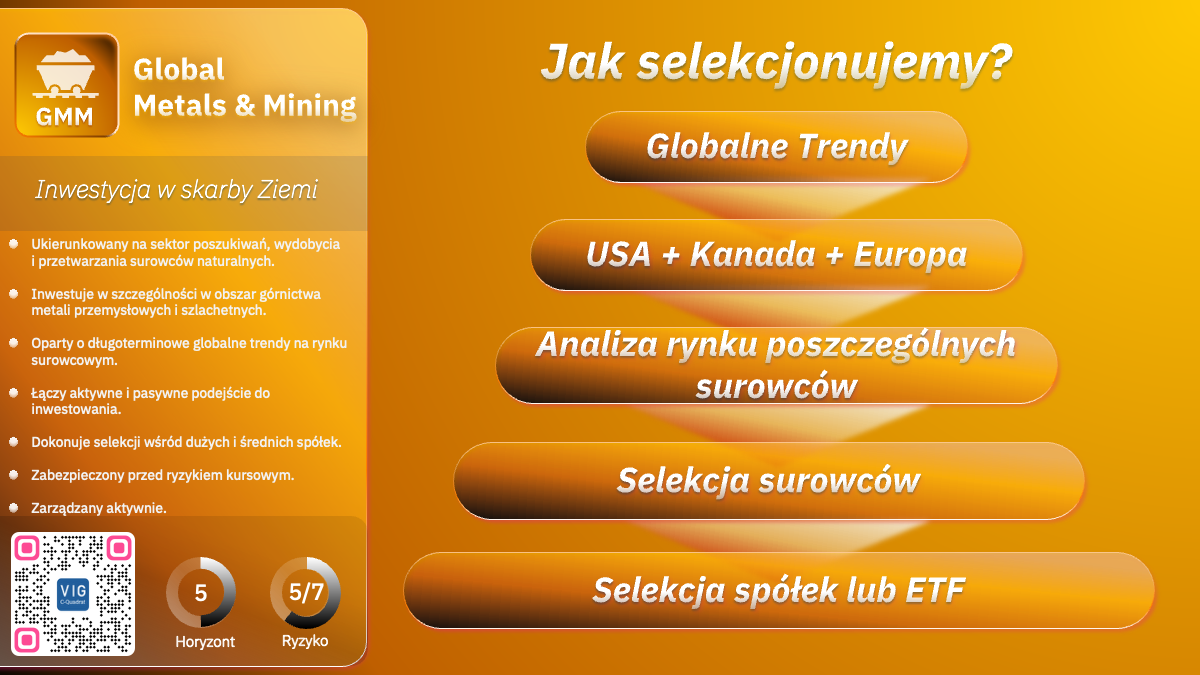
Global Metals & Mining będzie inwestował na globalnym rynku akcji. Ekspozycja na sektor surowcowy może być budowana zarówno bezpośrednio, poprzez akcje wybranych przedsiębiorstw, jak i pośrednio, z wykorzystaniem funduszy ETF. Zarządzający łączą w ten sposób aktywną selekcję spółek z dostępem do szerszych segmentów rynku. Fundusz koncentruje się na dużych i średnich przedsiębiorstwach, a jego portfel jest zabezpieczany przed ryzykiem kursowym. Produkt jest przeznaczony dla osób, które akceptują podwyższone wahania wartości jednostek uczestnictwa i zakładają co najmniej pięcioletni horyzont inwestycyjny. Wskaźnik ryzyka funduszu wynosi 5 w siedmiostopniowej skali.
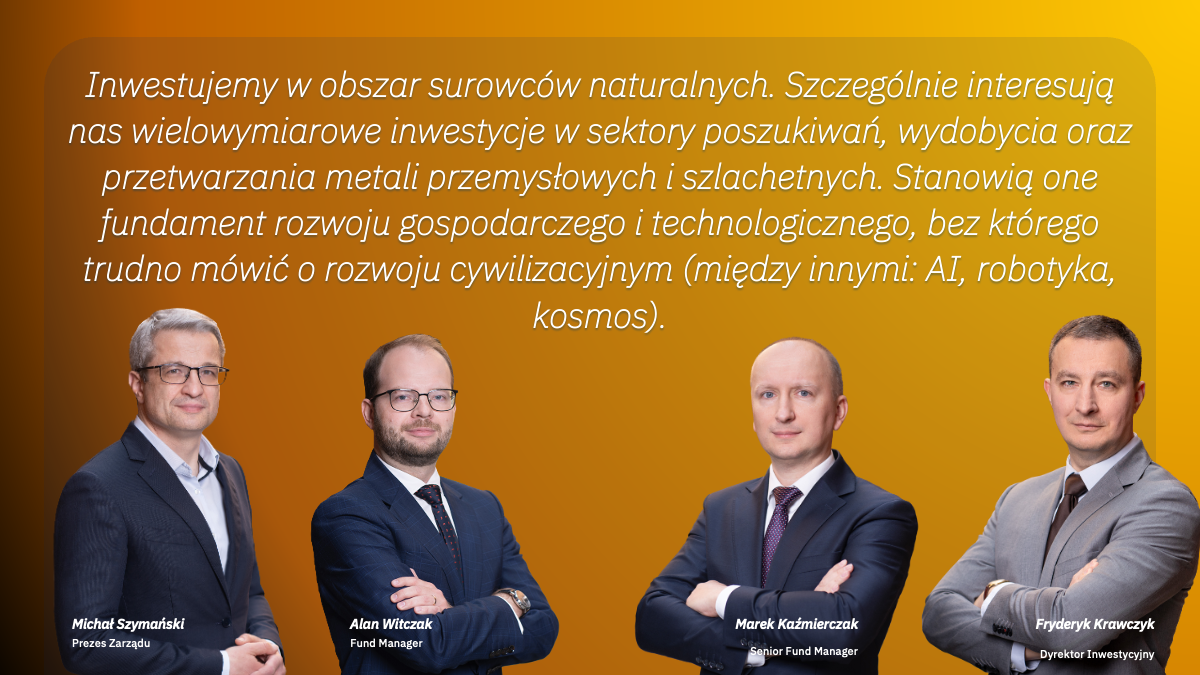
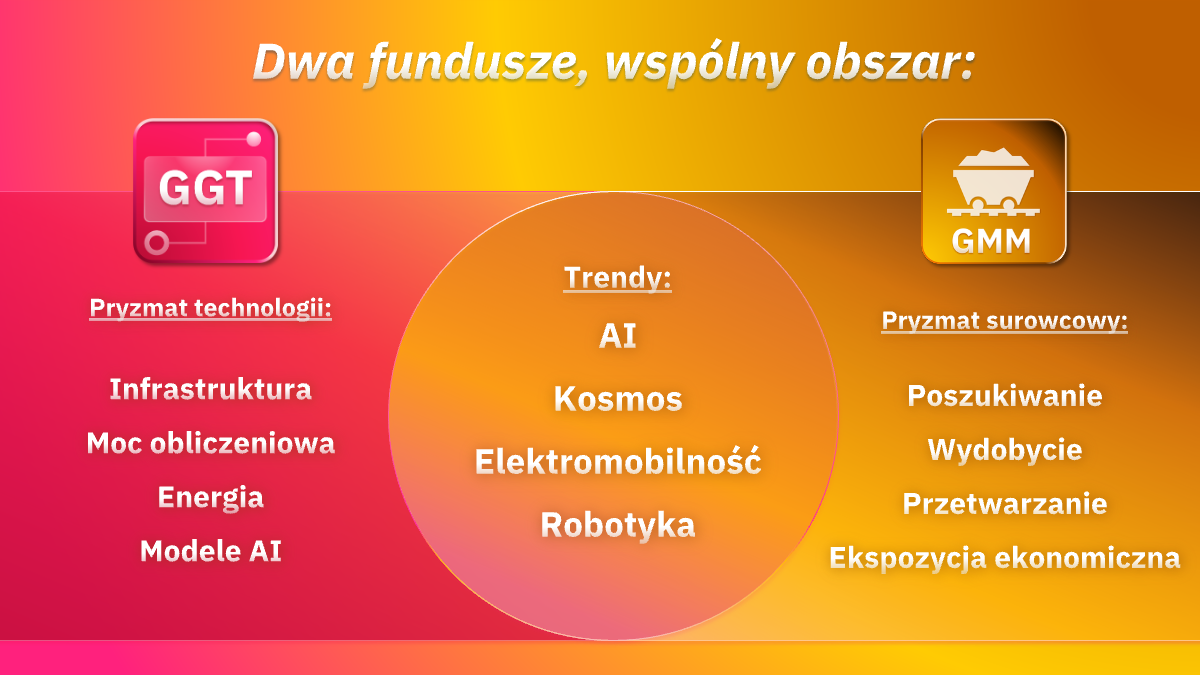
- Doświadczenia z zarządzania funduszem Global Growth Trends pokazały nam, że za technologiczną rewolucją stoją bardzo konkretne aktywa: energia, infrastruktura i surowce. Analizując spółki, które budują przyszły świat, coraz większą uwagę zwracaliśmy na metale niezbędne dla centrów danych, sieci energetycznych, elektromobilności i przemysłu kosmicznego. Global Metals & Mining pozwala inwestorom uzyskać wyraźnie ukierunkowaną ekspozycję na ten obszar - komentuje Michał Szymański, Prezes Zarządu VIG / C-QUADRAT TFI.
Technologia ma surowcowe fundamenty
Sztuczna inteligencja kojarzy się przede wszystkim z oprogramowaniem, modelami i półprzewodnikami. Jej rozwój wymaga jednak coraz większej mocy obliczeniowej, a tym samym nowych centrów danych, źródeł energii oraz rozbudowy sieci przesyłowych. Według danych przywołanych przez VIG / C-QUADRAT TFI zapotrzebowanie na moc ze strony centrów danych AI rośnie w tempie około 40 proc. rocznie i do 2030 roku może osiągnąć około 117 GW. Dla oddania skali - planowana polska elektrownia atomowa ma mieć moc 3,75 GW.
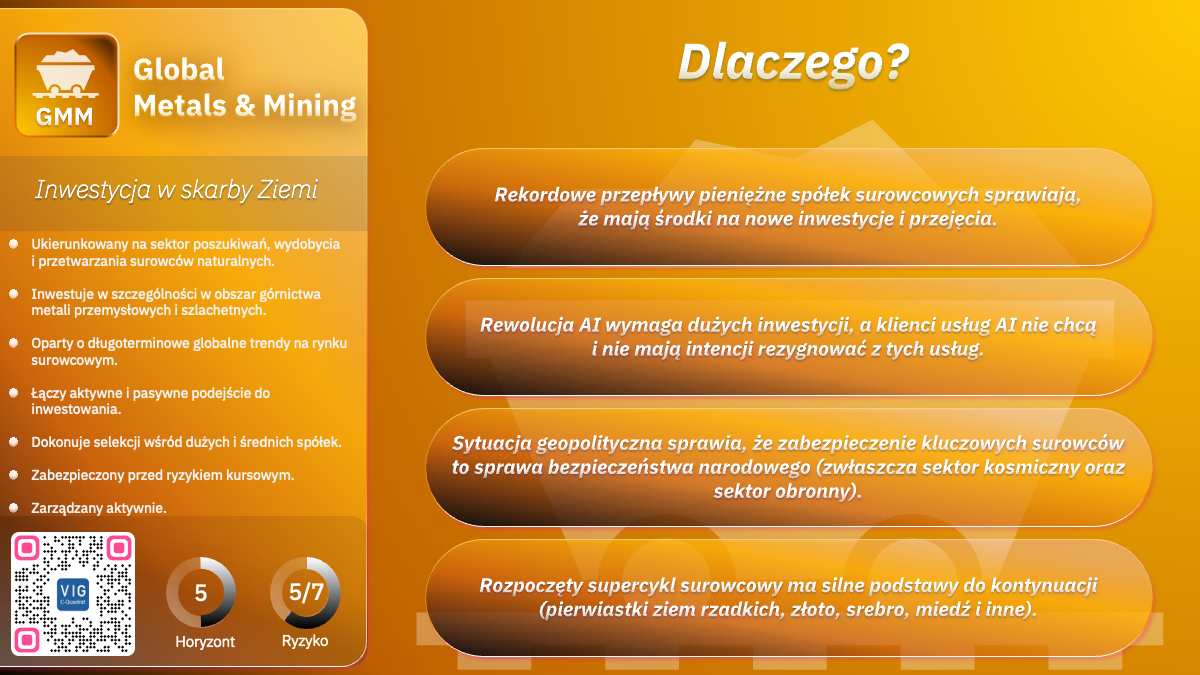
Infrastruktura staje się przy tym jednym z głównych ograniczeń dalszego rozwoju. Zasilanie odpowiada obecnie za 40–50 proc. kosztów projektu centrum danych AI, podczas gdy historycznie było to około 25 proc. Dla rynku metali oznacza to rosnące zapotrzebowanie między innymi na miedź, aluminium i stal.
Presję popytową wzmacniają także inne długoterminowe trendy. Energetyka wiatrowa i słoneczna wykorzystuje od sześciu do trzynastu razy więcej metali niż elektrownie gazowe. Do produkcji samochodu elektrycznego potrzeba około 2,4 razy więcej miedzi niż do auta z silnikiem spalinowym.
Popyt rośnie szybciej niż możliwości podaży
Rosnące zapotrzebowanie zderza się z ograniczoną podażą. Uruchomienie nowych kopalń wymaga wieloletnich przygotowań, a duże złoża miedzi są odkrywane coraz rzadziej. Na rynku srebra utrzymuje się deficyt związany z rosnącym wykorzystaniem przemysłowym, między innymi w elektronice i energetyce słonecznej. Z kolei popyt na złoto wspierają zakupy banków centralnych, podczas gdy jego podaż pozostaje mało elastyczna.
Szczególne znaczenie zyskują metale ziem rzadkich, wykorzystywane między innymi w magnesach, silnikach, radarach, systemach łączności oraz technologiach kosmicznych. Ich wydobycie i rafinacja pozostają silnie skoncentrowane geograficznie, przede wszystkim w Chinach. Państwa zachodnie próbują ograniczać tę zależność, ale budowa niezależnych łańcuchów dostaw wymaga czasu, kapitału i wyspecjalizowanych technologii.
- Strategii funduszu nie opieramy wyłącznie na założeniu, że ceny poszczególnych metali będą rosły. Szukamy spółek, które mogą korzystać z trwałego wzrostu popytu, a jednocześnie mają dostęp do atrakcyjnych złóż, odpowiednie zdolności przetwórcze, mają znaczącą ekonomiczną ekspozycję na dane surowce oraz działają w stabilnym otoczeniu. Geopolityka sprawia, że lokalizacja aktywów oraz bezpieczeństwo dostaw stają się równie ważne jak koszty produkcji. Dlatego selekcja przedsiębiorstw ma w tej strategii kluczowe znaczenie - tłumaczy Marek Kaźmierczak, Head of Equity w VIG / C-QUADRAT TFI.
Spółki surowcowe wracają na inwestycyjny radar
Jednym z argumentów przemawiających za sektorem jest kondycja finansowa jego największych uczestników. Rekordowe przepływy pieniężne spółek uwzględnionych w indeksie MSCI Global Metals & Mining zwiększają ich zdolność do finansowania inwestycji i przejęć. Ma to szczególne znaczenie w branży, w której rozwój nowych projektów jest kapitałochłonny i rozłożony na wiele lat. Znaczenia nabiera również lokalizacja aktywów. Zmiany geopolityczne oraz dążenie państw do ograniczenia zależności od pojedynczych dostawców mogą sprzyjać przedsiębiorstwom działającym na rozwiniętych rynkach i w krajach uznawanych za bezpieczne. O ich atrakcyjności decyduje zatem nie tylko ekspozycja na rosnący popyt, lecz także rola w budowaniu bardziej niezależnych łańcuchów dostaw.
Charakterystyka funduszu Global Metals & Mining
Global Metals & Mining jest aktywnie zarządzanym funduszem akcyjnym przeznaczonym dla inwestorów, którzy akceptują podwyższone wahania wartości jednostek uczestnictwa i zakładają co najmniej pięcioletni horyzont inwestycyjny. Zarządzający inwestują bezpośrednio w akcje wybranych przedsiębiorstw oraz pośrednio, z wykorzystaniem funduszy ETF. Portfel jest zabezpieczany przed ryzykiem kursowym, a wskaźnik ryzyka funduszu wynosi 5 w siedmiostopniowej skali. Fundusz pojawi się w ofercie wybranych dystrybutorów oraz w kanale on-line towarzystwa.
Podziel sie artykułem z innymi


